



LITIO ARGENTINA
El despertar del litio bajo el RIGI: Argentina ante su mayor encrucijada de inversión y escenario global

#Litio #CarbonatodeLitio #Mineria #Electromovilidad #Argentina #Rigi
Los indicadores de rendimiento del litio en Argentina muestran picos de procesamiento mensual que superan las 11.500 toneladas, representando incrementos interanuales superiores al 50% en las plantas de extracción.
La maduración de yacimientos operativos y las expansiones empujaron la capacidad instalada local a 116.100 toneladas de Carbonato de Litio Equivalente (LCE) anuales.
El mercado global del litio atraviesa una profunda reconfiguración estructural. Tras un período de fuerte volatilidad en los precios de los minerales críticos, el escenario internacional consolida un nuevo orden donde la eficiencia operativa, la seguridad jurídica y la escala de los proyectos dictan qué países liderarán el suministro de la transición energética. En este ecosistema, la Argentina se posiciona en un lugar de privilegio absoluto dentro del denominado «Triángulo del Litio«.
La reciente implementación del Régimen de Incentivos para Grandes Inversiones (RIGI), bajo el marco de la Ley 27.742/2024, ha actuado como un potente dinamizador para la radicación de capitales intensivos en el sector minero. Sin embargo, el mapa del litio argentino no es homogéneo: dibuja una geografía de asimetrías institucionales y desafíos ambientales latentes que conviven con proyecciones de producción capaces de alterar el tablero geopolítico mundial.
El RIGI como catalizador: disparidad provincial y proyectos clave
El RIGI fue concebido originalmente para atraer desembolsos de gran escala en sectores estratégicos. A pesar de los marcados incentivos fiscales, aduaneros y cambiarios nacionales, el régimen exige la adhesión formal de cada jurisdicción. Esto ha generado un mapa político-minero fragmentado: provincias con un perfil de desarrollo activo como Salta, Catamarca y Jujuy han avanzado en la ratificación e instrumentación del régimen para blindar sus inversiones, acompañadas por otras jurisdicciones como San Juan y Córdoba.
Por el contrario, distritos como Buenos Aires, CABA, Santa Fe, Santa Cruz, Neuquén, Misiones, Tierra del Fuego, La Rioja y La Pampa permanecen al margen del esquema regulatorio. Si bien la enorme mayoría de estas jurisdicciones no poseen salares de litio explotables en sus territorios —ya que el recurso se concentra exclusivamente en la Puna andina—, la falta de adhesión institucional delimita las fronteras del clima de negocios en el país.
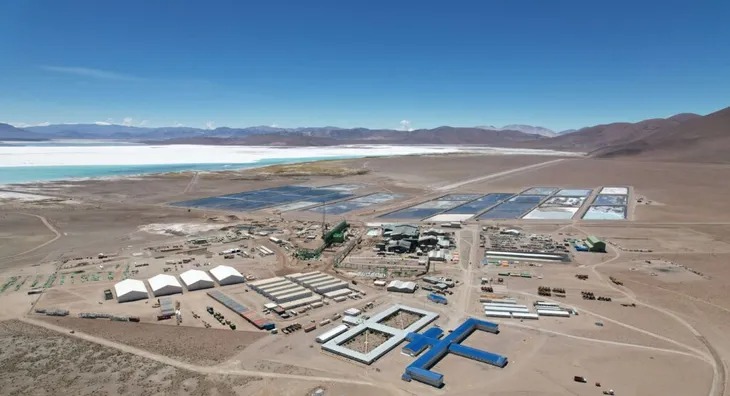
Dentro del mapa de las provincias no adheridas al RIGI, La Rioja representa un caso excepcional y digno de análisis técnico-jurídico. A diferencia de otros distritos que carecen de la geología adecuada, el territorio riojano sí cuenta con salares con potencial comercial en su región andina, habiéndose iniciado inclusive campañas de prospección y perforaciones exploratorias básicas.
Al carecer del blindaje de estabilidad fiscal y los beneficios aduaneros que otorga el RIGI, los recursos de La Rioja pierden competitividad estructural en la ventanilla global de financiamiento, postergando su viabilidad comercial frente a la predecible arquitectura jurídica que hoy ofrecen vecinas como Salta o Catamarca.
Aun con esta división federal, el flujo de proyectos aprobados o en proceso de evaluación bajo el RIGI demuestra el enorme interés del capital internacional por los recursos argentinos:
Proyectos con Admisión y Aprobación:
Grandes iniciativas ya cuentan con el aval normativo formal del régimen.Destacan Hombre Muerto Oeste (HMW) en Catamarca (Galán Lithium), con una inversión de USD 217 millones y una meta de 12.000 t/año de carbonato de litio.
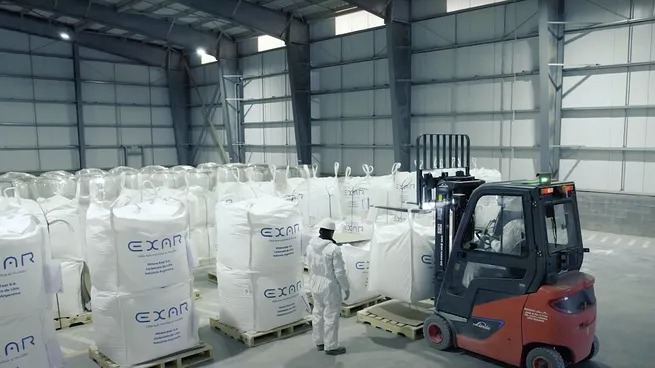
El megaproyecto Rincón de Rio Tinto en Salta, consolidando USD 2.700 millones para alcanzar una capacidad de hasta 60.000 t/año; la expansión del yacimiento Fénix de Livent/Arcadium en Catamarca (USD 250 millones); la ampliación de Cauchari-Olaroz por Minera Exar en Jujuy, proyectando una capacidad de hasta 85.000 t/año mediante un desembolso de USD 1.241 millones; y Sal de Oro (Fases 2 y 3) de la surcoreana POSCO Argentina, con una inversión comprometida alcanza los u$s547 millones, que permitirá ampliar la capacidad de producción de carbonato de litio hasta 23.000 toneladas anuales.
En Proceso de Evaluación Estratégica:
Corporaciones globales continúan tramitando su inserción en el régimen protector. Tras el avance de Sal de Oro hacia el segmento de aprobados, POSCO mantiene bajo análisis normativo el ingreso de Hombre Muerto Norte (HMN). En simultáneo, la alianza entre Ganfeng Lithium y Lithium Argentina conserva bajo estricta evaluación el masivo desarrollo unificado Pozuelos-Pastos Grandes (PPG), cuya capacidad prevista supera las 150.000 t/año bajo una inversión estimada de USD 3.000 millones.
Radiografía de la oferta: el contexto local y el tablero internacional
La Realidad Productiva en la Argentina
La maduración de los yacimientos operativos y las expansiones en marcha han empujado la capacidad instalada local a niveles sin precedentes, consolidando volúmenes comerciales estimados en torno a las 116.100 toneladas de Carbonato de Litio Equivalente (LCE) anuales. Los indicadores de rendimiento sectorial muestran picos de procesamiento mensual que superan las 11.500 toneladas, representando incrementos interanuales superiores al 50% en las plantas de extracción.
Este salto cuantitativo impacta directamente en el frente macroeconómico: las exportaciones del complejo de litio ya superan los USD 911 millones anuales, posicionando al mineral como el segundo componente más importante de la balanza comercial minera del país. Los principales destinos de exportación continúan concentrados en potencias tecnológicas e industriales como China, China-Taiwán, Corea del Sur, India y los Estados Unidos.
El escenario global del litio
A escala mundial, la oferta minera total de contenido de litio se sitúa en torno a las 240.000 toneladas métricas de litio puro (equivalente a más de 1,2 millones de toneladas LCE). El ranking global de producción mantiene una estructura competitiva clara:
Australia: Lidera la oferta global a través de la explotación de roca dura (espodumeno).
Chile: Mantiene el segundo puesto impulsado por las altas concentraciones y tasas de evaporación en el Salar de Atacama.
China: Domina la cadena de valor intermedia (refinamiento químico y fabricación de celdas de batería), además de su extracción doméstica.
Argentina: Se consolida sólidamente en la cuarta posición mundial, posicionándose como el productor de salmueras con mayor proyección de crecimiento.
En términos de potencial a largo plazo, la ventaja comparativa es aún más evidente. Según datos geológicos internacionales, la Argentina y Bolivia colideran el ranking global de recursos identificados con aproximadamente 23 millones de toneladas cada uno, superando ampliamente a competidores como Estados Unidos (19 millones), Chile (11 millones) y Australia (8,9 millones).
El contraste con Bolivia: riqueza subterránea vs. realidad operativa
Es en este punto donde la geología se topa con la cruda realidad de la política económica y la arquitectura jurídica. A pesar de compartir el mismo volumen de recursos estimados, la distancia en términos de producción real entre la Argentina y Bolivia es abismal. Mientras que el esquema argentino se consolida firmemente en el cuarto puesto mundial con una aceleración que supera las 116.000 toneladas de LCE anuales, Bolivia permanece atrapada en un crónico rezago operativo, registrando volúmenes de exportación comercial casi marginales.
Esta brecha responde a dos factores estructurales clave:
El Modelo Regulatorio e Institucional:
La estrategia de La Paz se ha cimentado históricamente en un monopolio estatal absoluto a través de la corporación pública Yacimientos de Litio Bolivianos (YLB). Al cerrar las puertas a las concesiones mineras privadas tradicionales y optar por un esquema de control centralizado y convenios condicionados, el país careció del flujo de capital de riesgo y de la transferencia tecnológica que hoy dinamiza a las provincias del NOA argentino. Mientras que el RIGI y el marco minero de la Argentina blindan la inversión privada con estabilidad fiscal y facilidades cambiarias, el modelo boliviano ha supeditado el desarrollo de sus salares a los tiempos y limitaciones presupuestarias de la administración central.
Desafíos Técnicos y Metalúrgicos:
Desde una perspectiva estrictamente geológica, el Salar de Uyuni presenta una relación magnesio/litio significativamente más alta y una menor tasa de evaporación solar relativa que los salares de la Puna argentina o el Salar de Atacama en Chile. Esto invalida el uso eficiente de las piletas de evaporación convencionales, forzando a Bolivia a depender enteramente del éxito futuro de tecnologías de Extracción Directa de Litio (EDL) bajo contratos estatales que apenas comienzan a estructurarse.
Desafíos Socioambientales
El extraordinario flujo de capitales convive con alertas críticas en el territorio. La extracción de litio en la Puna se realiza mediante la evaporación de salmueras en ecosistemas altoandinos de extrema fragilidad hídrica.
Proyectos en el Salar del Hombre Muerto ya han enfrentado acciones judiciales y recursos de amparo ambiental impulsados por comunidades originarias locales. El desafío técnico actual radica en que las metodologías tradicionales de evaluación individual por proyecto quedan obsoletas ante cuencas hídricas interconectadas que sufren la presión simultánea de múltiples operadoras mineras.
Conclusiones
La fotografía del litio en la Argentina demuestra que el país posee las condiciones geológicas y los incentivos fiscales necesarios para transformarse en un actor dominante del suministro energético global. El ingreso de corporaciones de primera línea como Rio Tinto, POSCO y Ganfeng valida el atractivo económico de los salares nacionales.
Sin embargo, para consolidarse como un vector de desarrollo sostenible, la industria local deberá resolver dos grandes asignaturas pendientes:
Cohesión institucional y seguridad jurídica de largo plazo:
Es indispensable armonizar los marcos provinciales y garantizar la estabilidad normativa para evitar que las inversiones queden atrapadas en disputas políticas federales.
Sustentabilidad y licencia social: Se requiere una fiscalización ambiental rigurosa que priorice el balance hidrológico de las cuencas e incorpore de manera efectiva a las comunidades locales.
El RIGI ha abierto una ventana de oportunidad histórica para la llegada de grandes inversiones. De la capacidad del Estado y de las empresas para gestionar integralmente el recurso dependerá que este auge se consolide como una política de desarrollo estratégico o quede inscrito como un ciclo efímero de extracción de materias primas.
Por Favio Casarin
Geólogo y Abogado. Profesor de Derecho de los Recursos Naturales
Fuente: Ámbito



LITIO ARGENTINA
De la promesa a la realidad exportadora: El futuro del litio se consolidó en el NOA tras la cumbre «Litio en Sudamérica»
#LitioenSudamerica #LiNews #Litio #Jujuy #PanoramaMinero #Electromovilidad #BateriasdeLitio
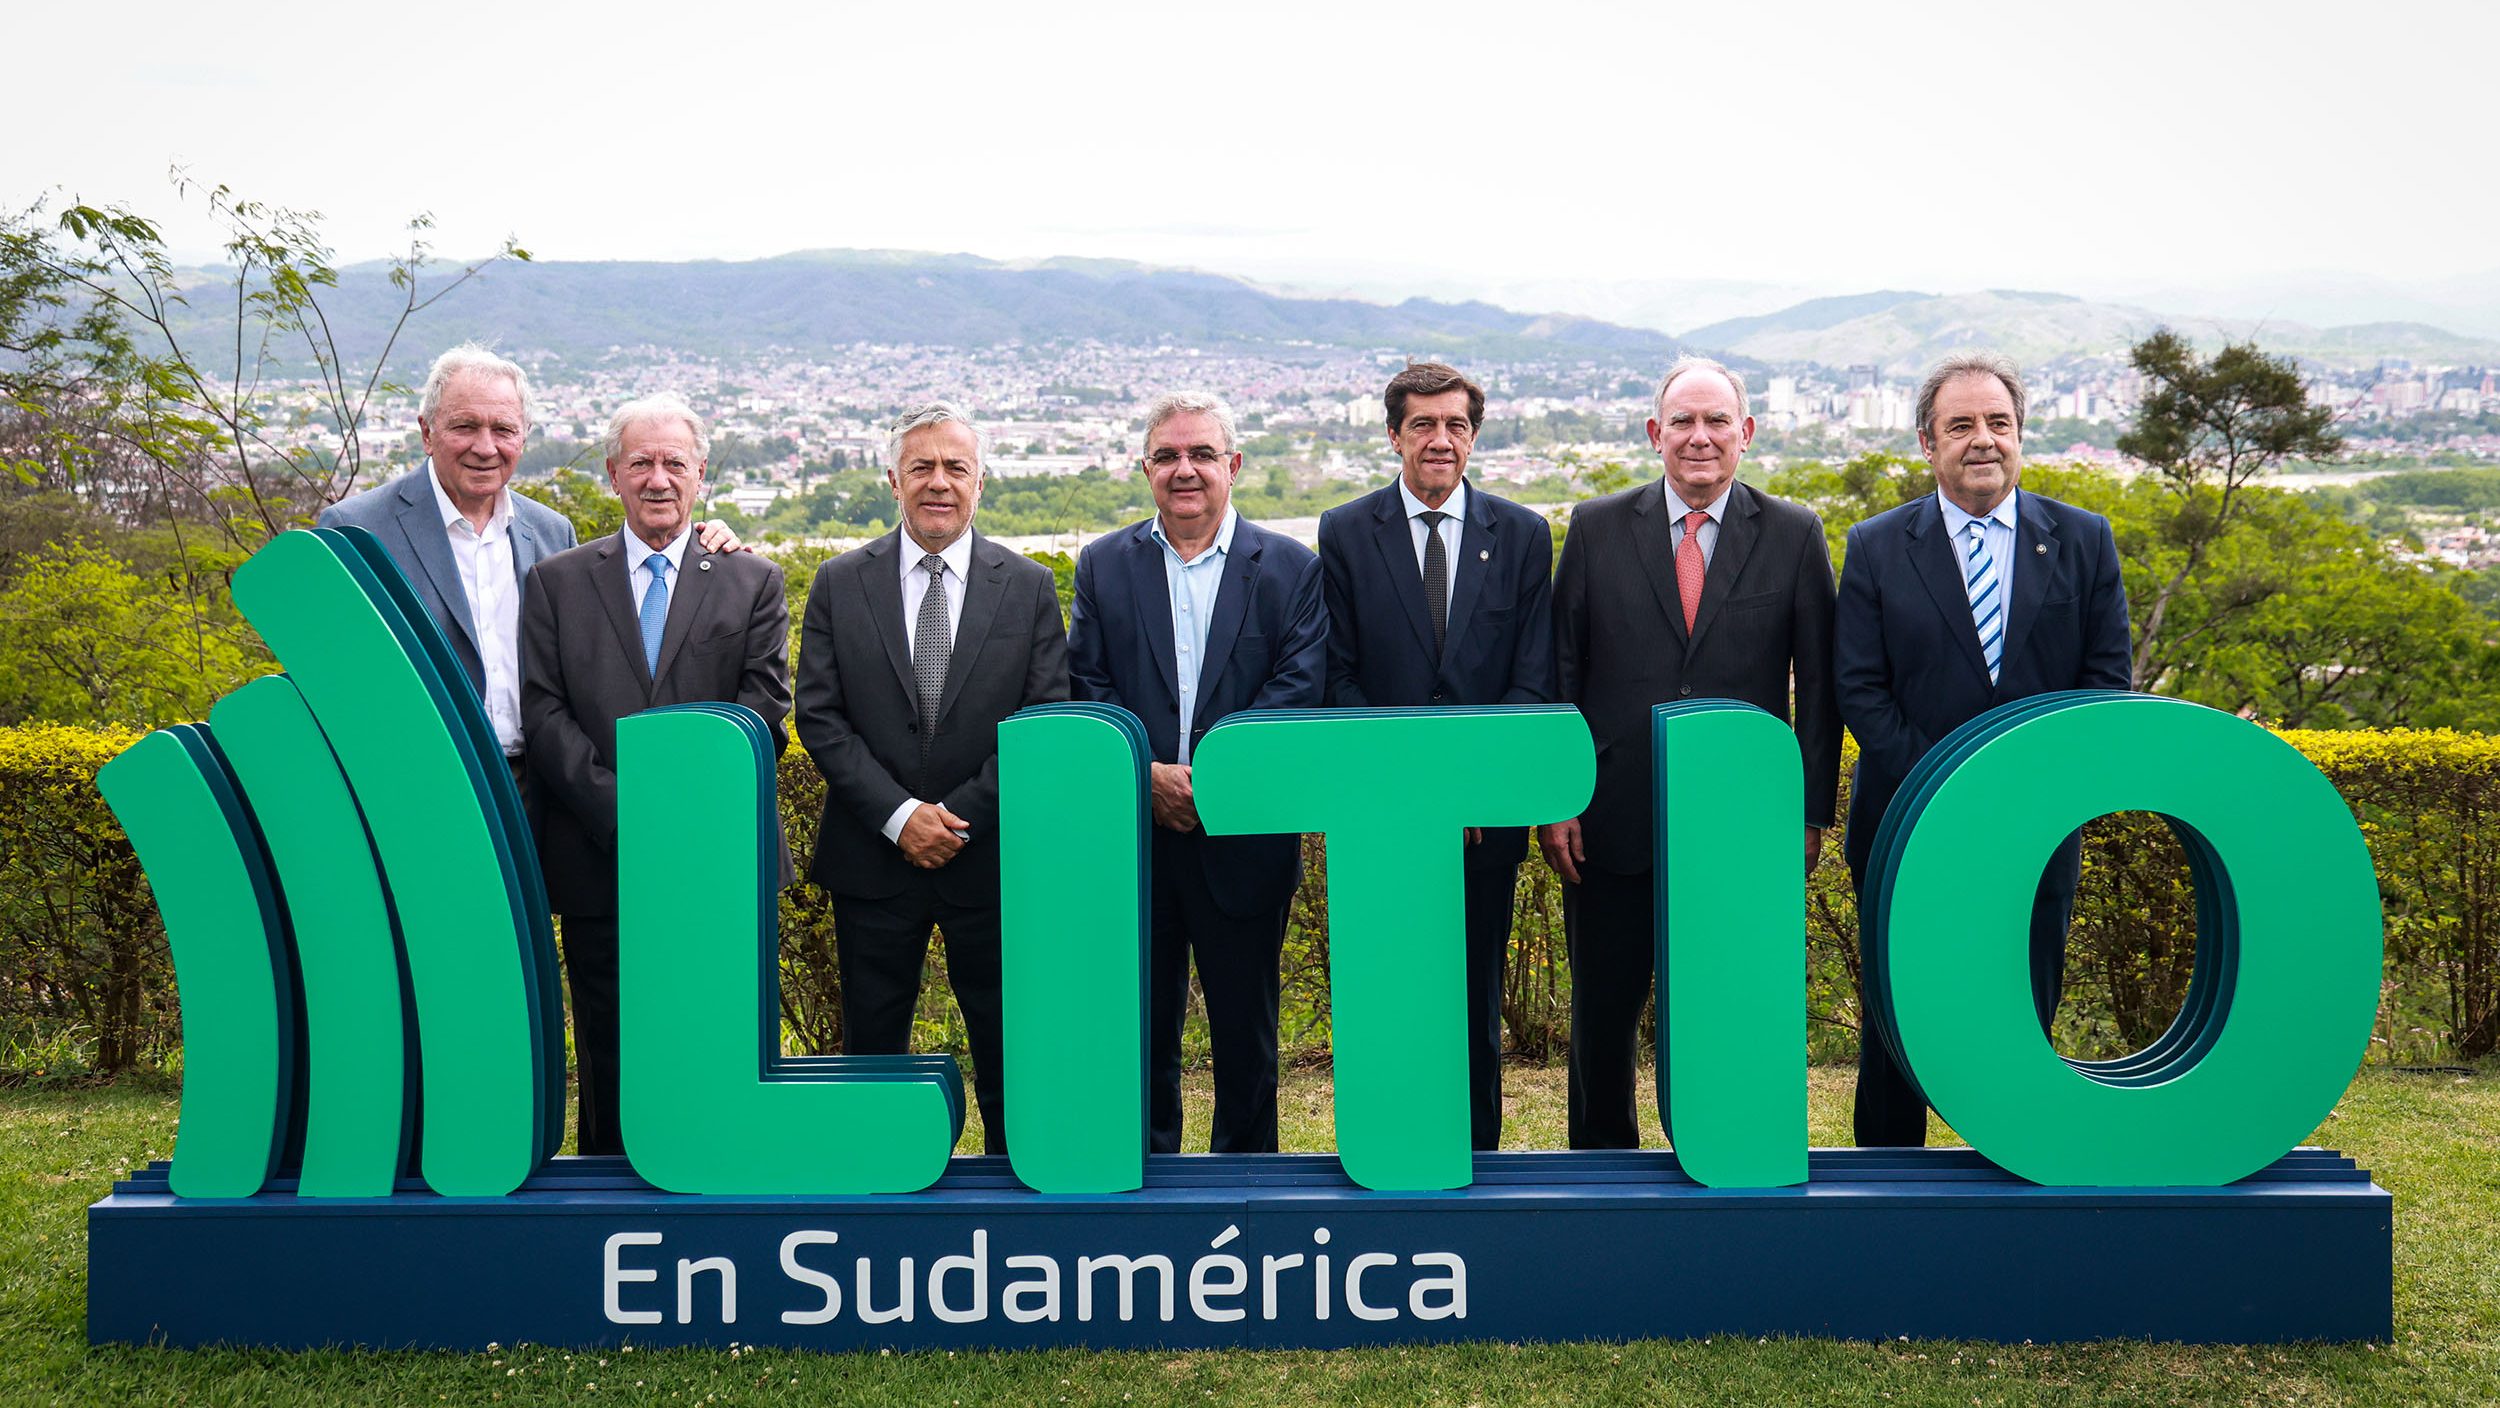
Con un récord de más de 1.900 asistentes, la 15° edición del seminario internacional en San Salvador de Jujuy expuso el salto productivo del norte argentino. La reciente inauguración de la mega planta de POSCO bajo el régimen RIGI y la proyección de quintuplicar la producción hacia 2035 dominan la agenda de un sector estratégico.Por Emilio López King.
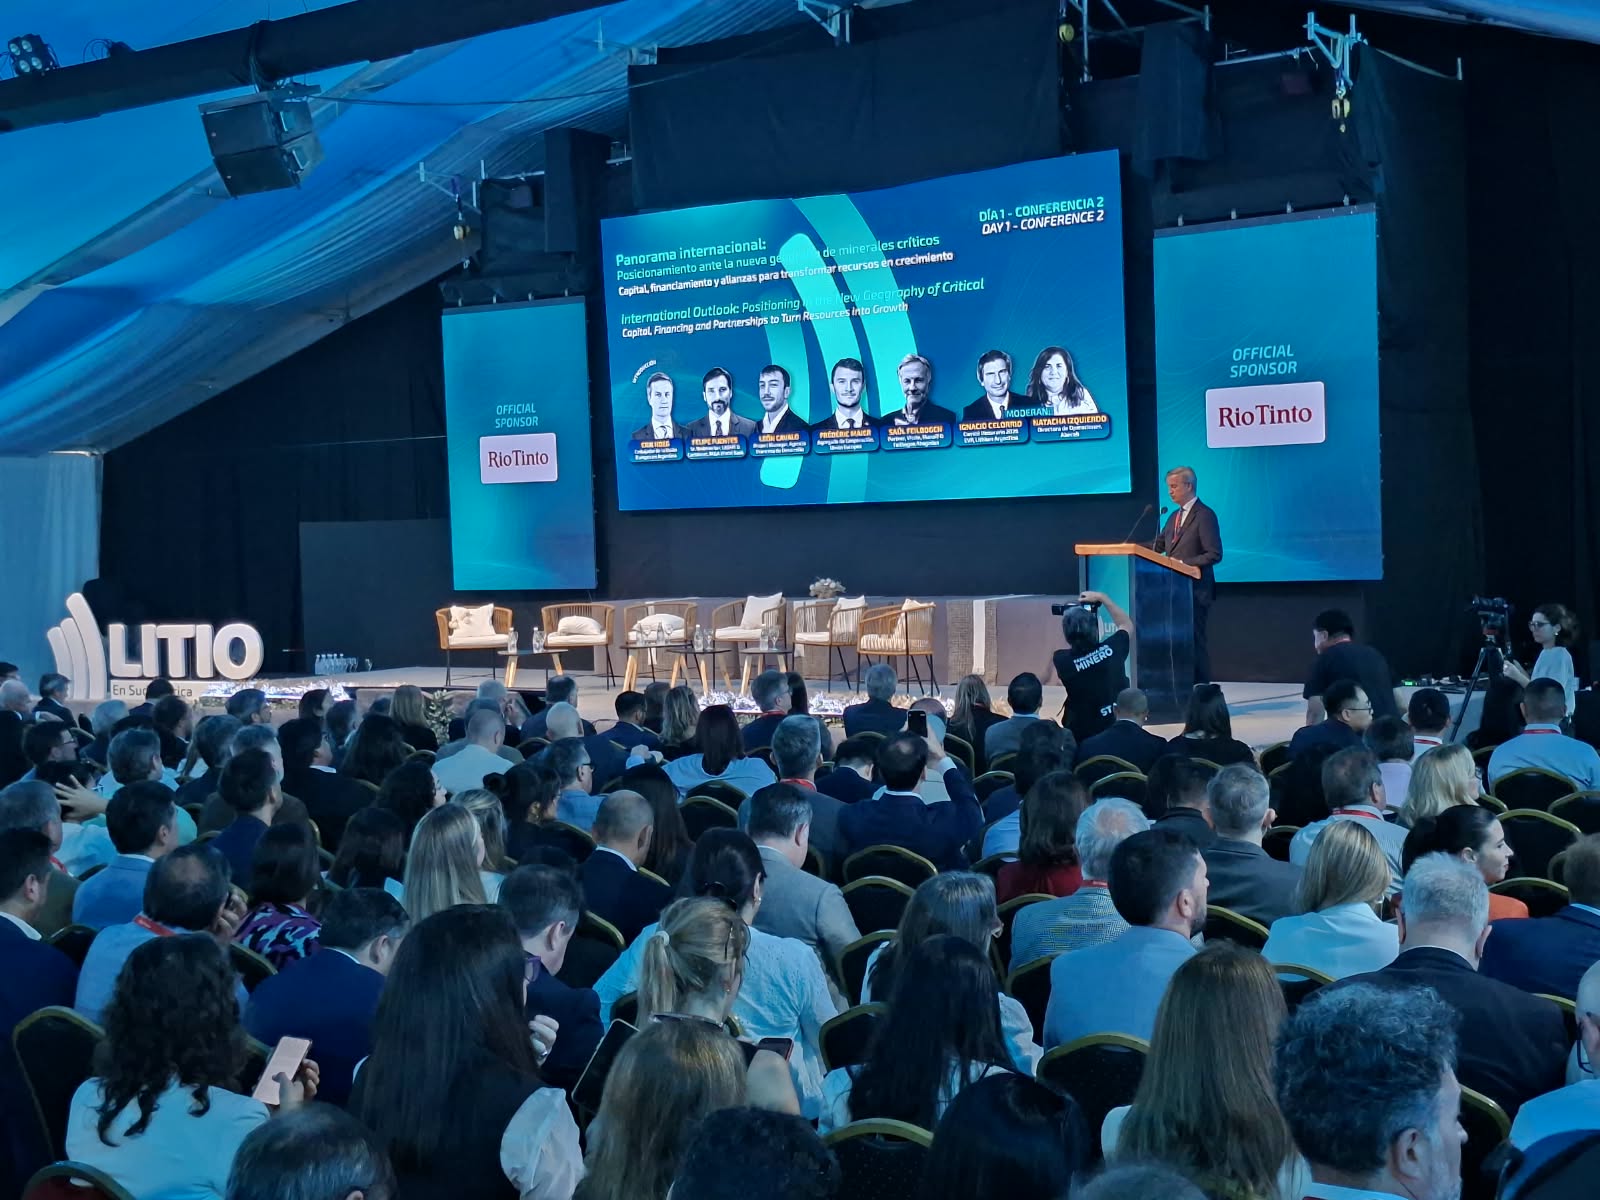
El litio ha dejado definitivamente de ser una promesa de futuro para convertirse en el motor central de la economía del noroeste argentino (NOA). Así quedó demostrado en la 15° edición del Seminario Internacional «Litio en Sudamérica», organizado por Panorama Minero en San Salvador de Jujuy. El evento reunió a líderes corporativos, representantes de 25 países y autoridades gubernamentales en un contexto de marcada aceleración industrial, coronado días después por un hito histórico: la puesta en marcha de la nueva planta comercial de la surcoreana POSCO.
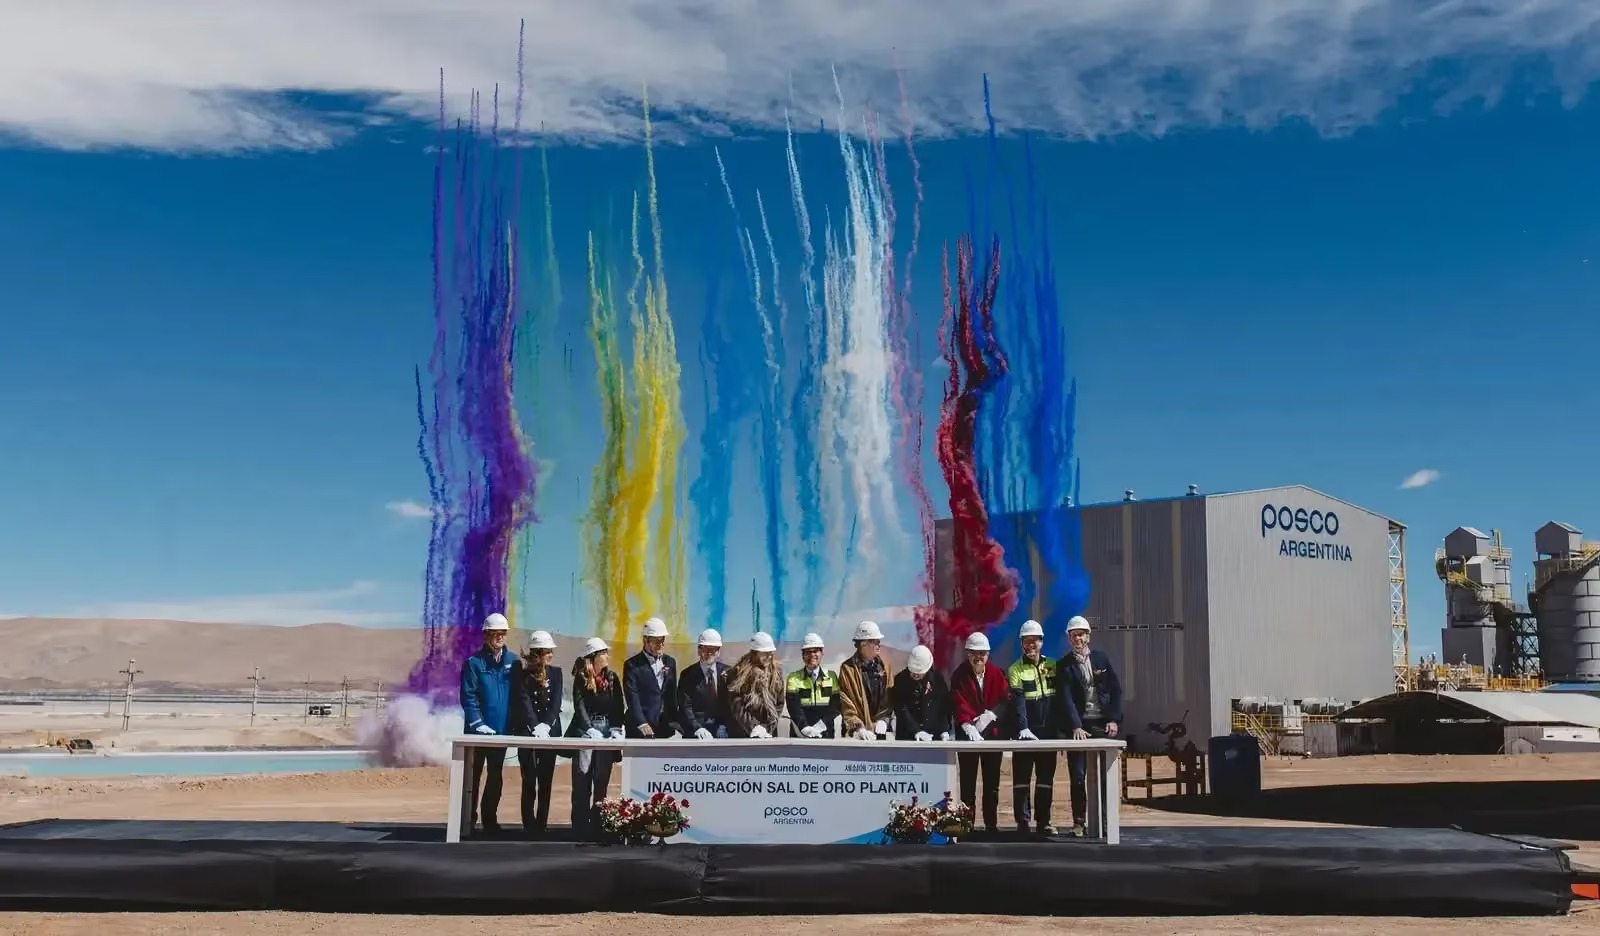
Las cifras oficiales respaldan el clima de optimismo. Entre enero y agosto de este año, las exportaciones de litio argentino alcanzaron los US$ 1.467 millones, representando un notable incremento del 191% en comparación con el mismo período del año anterior. Roberto Cacciola, presidente de la Cámara Argentina de Empresas Mineras (CAEM), graficó este avance al señalar que el país pasó de exportar 32.000 toneladas de carbonato de litio en 2021 a una proyección estimada que superará holgadamente las 170.000 toneladas gracias a las nuevas activaciones fabriles.
Ejes de las ponencias: El llamado a la infraestructura y valor local
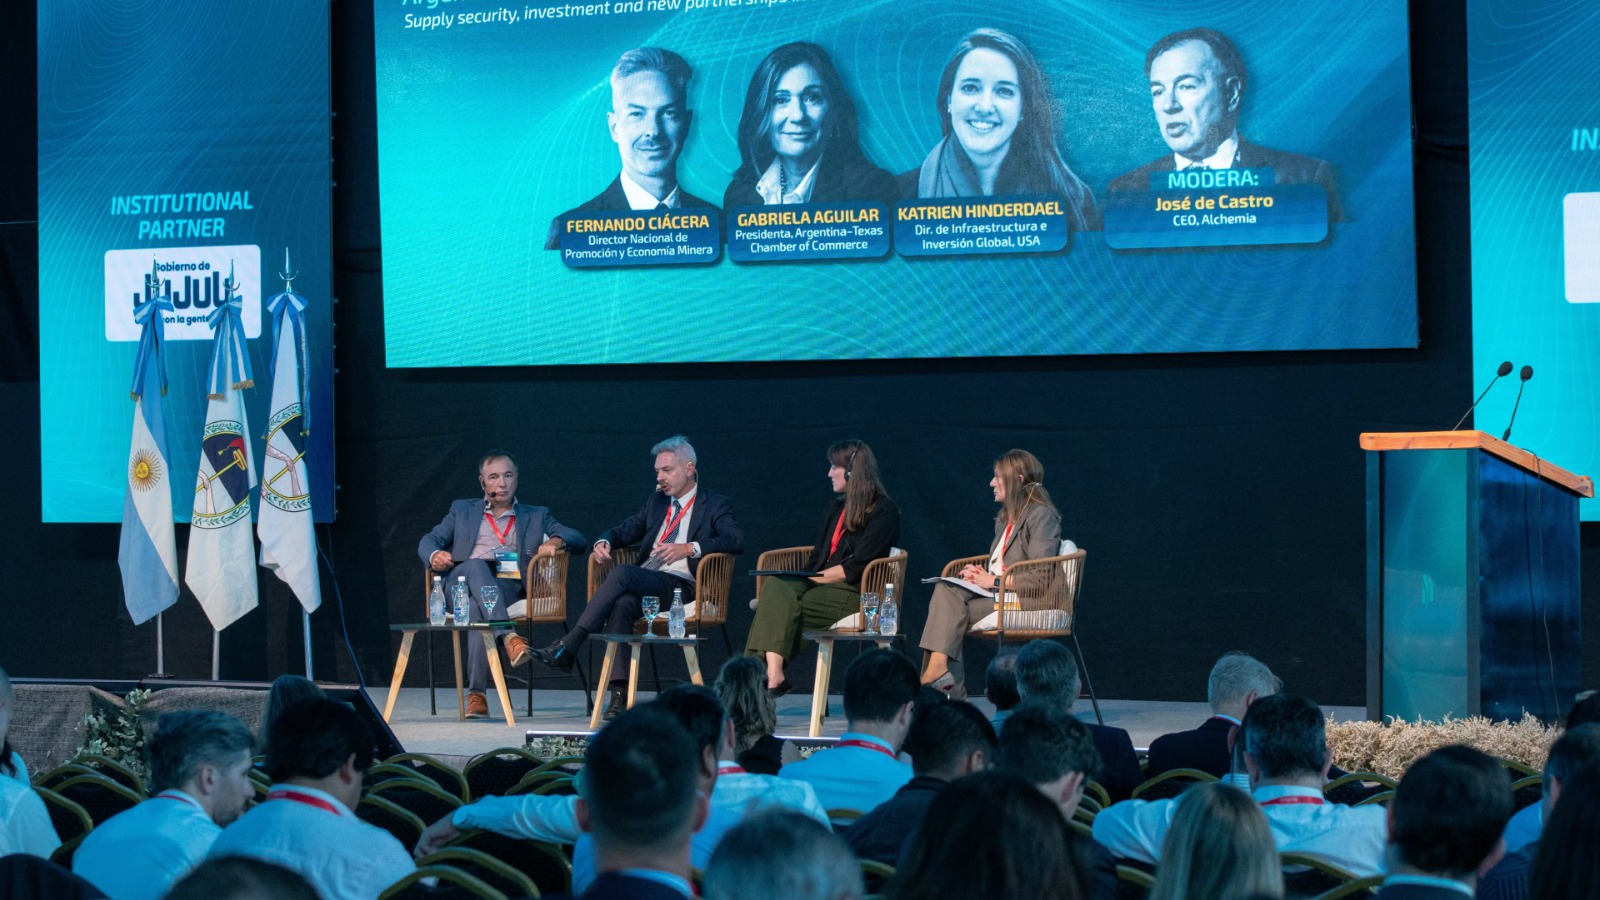
A lo largo de las jornadas de debate, los principales paneles marcaron una clara hoja de ruta. Las exposiciones de los presidentes de las cámaras mineras de Jujuy, Salta y Catamarca coincidieron en un diagnóstico unánime: la prioridad ya no es sólo descubrir el recurso, sino dotarlo de la competitividad necesaria a través del desarrollo de infraestructura (vial, energética, hídrica y de gas) y logística ferroviaria.
Por otro lado, la geopolítica global y la puja de inversiones entre Estados Unidos, la Unión Europea y Asia ocuparon un espacio central. En este sentido, especialistas internacionales destacaron que, a diferencia de Chile —cuya producción está concentrada en expansiones de proyectos ya existentes—, Argentina posee el portafolio de proyectos nuevos (greenfield) más dinámico del planeta, lo que le permitiría disputar el podio mundial de producción hacia la próxima década.
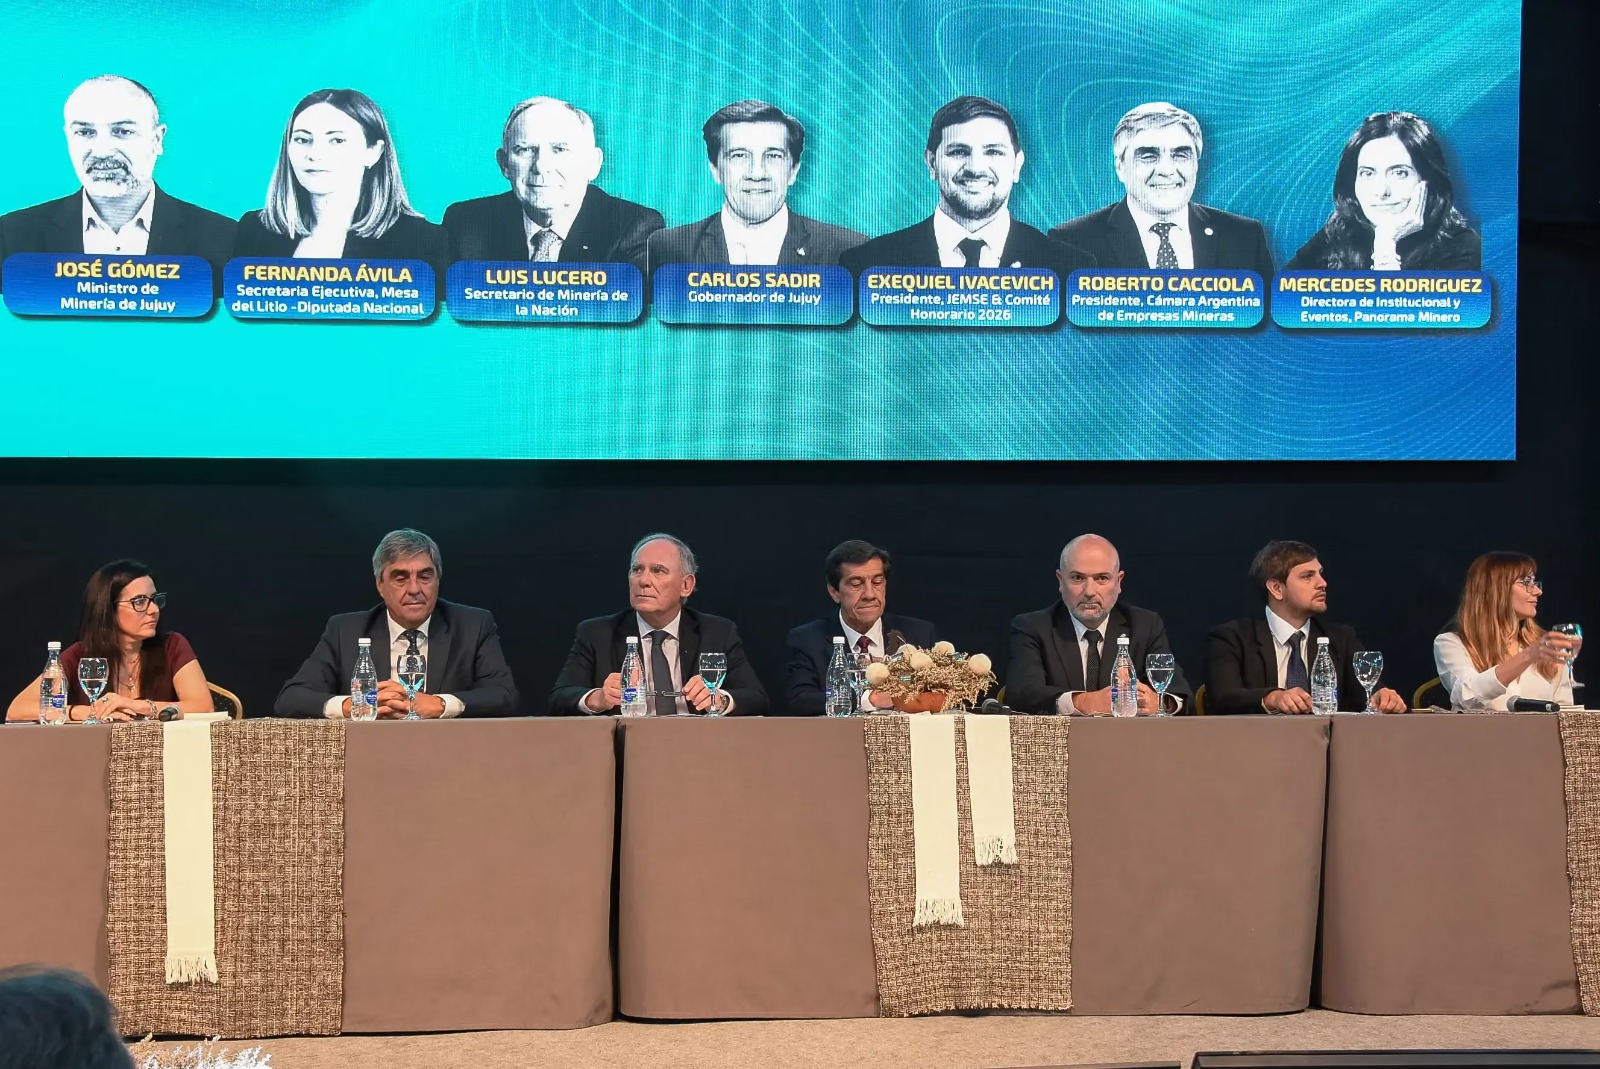
La Mesa del Litio, con la participación activa del Banco Mundial y el Consejo Federal de Inversiones (CFI), aprovechó el marco del encuentro para coordinar el Workshop de Desarrollo de Proveedores, apuntando a elevar los estándares locales de compliance, competitividad y capacitación laboral para que el empleo y las ganancias queden efectivamente arraigados en el territorio.
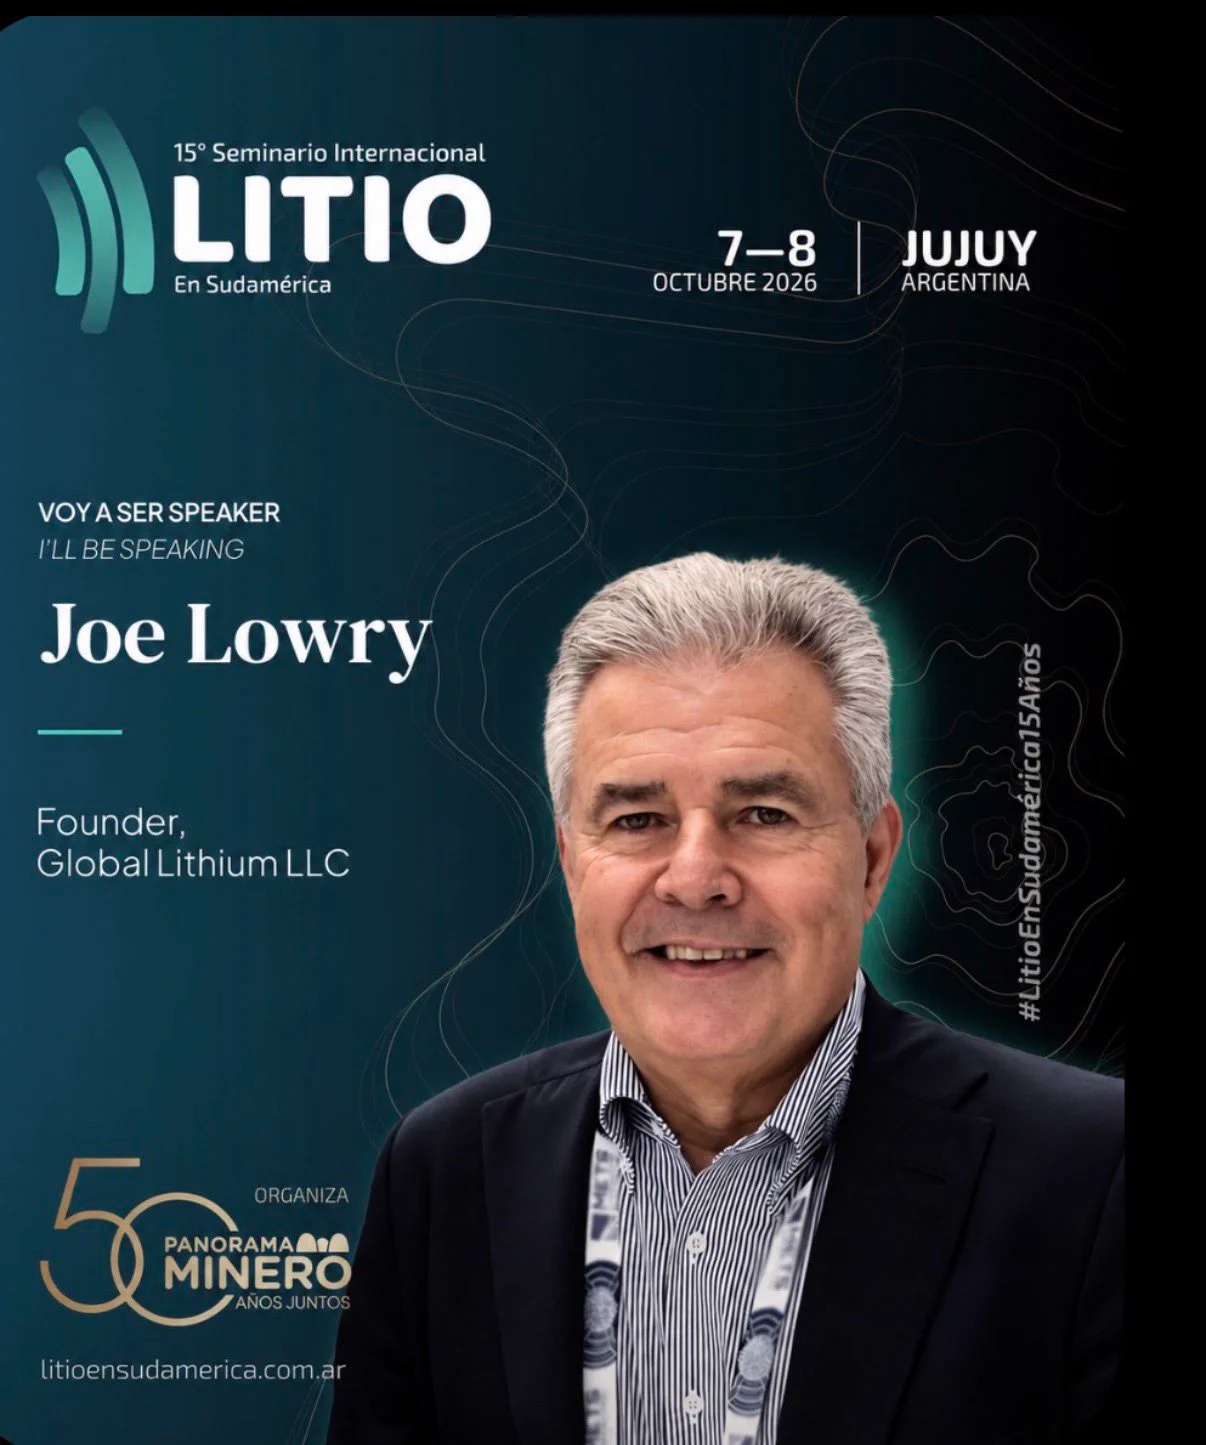
La mirada de «Mr. Lithium» y su cruda trastienda corporativa
El momento más esperado por los analistas internacionales y los inversores llegó al cierre de las conferencias con la disertación de Joe Lowry, el consultor estadounidense unánimemente apodado a nivel global como «Mr. Lithium» o «Señor Litio».
Con más de tres décadas de experiencia recorriendo salares y negociando contratos en Asia, Lowry expuso una mirada sumamente crítica sobre las narrativas actuales del sector, advirtiendo sobre la diferencia real entre «anunciar capacidad de producción» y «producir de forma competitiva».
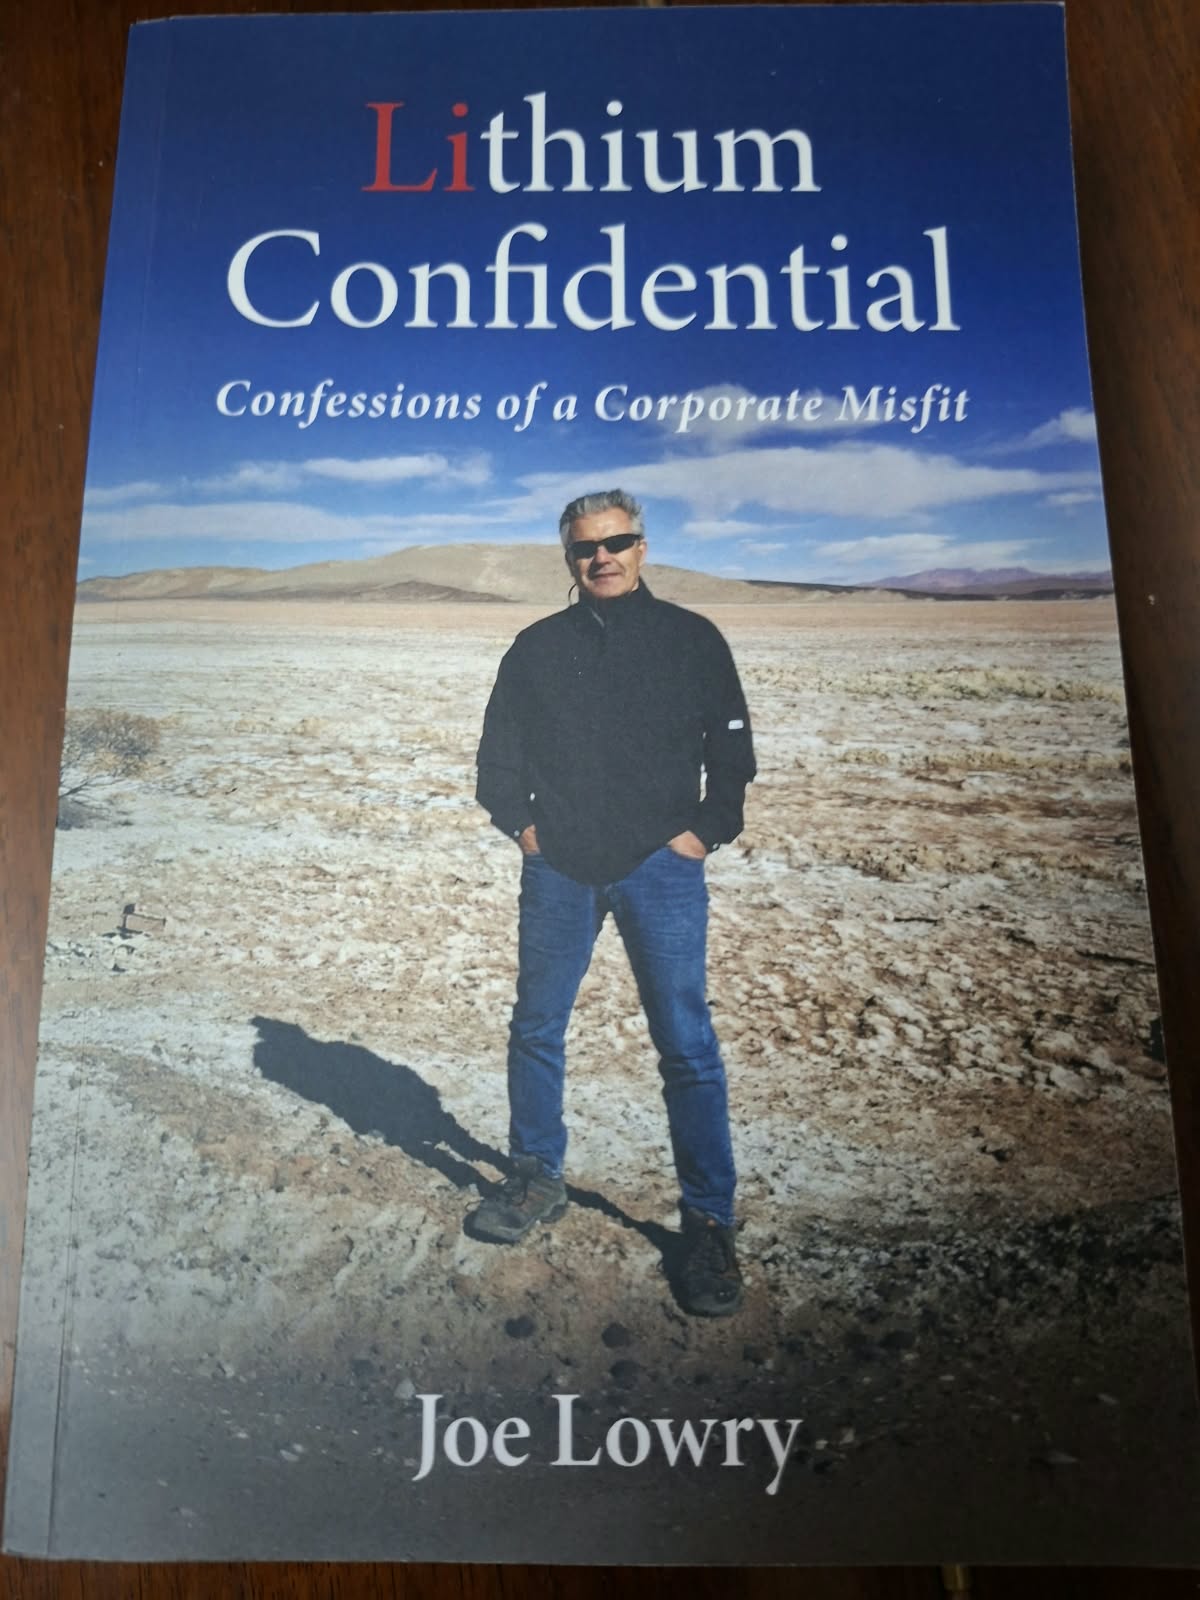
En un evento exclusivo que convocó a cientos de profesionales ansiosos por su firma, Lowry presentó formalmente en el país su reciente obra autobiográfica: «Lithium Confidential: Confessions of a Corporate Misfit» (Litio Confidencial: Confesiones de un inadaptado corporativo).
El libro, lanzado a mediados de este año, entrelaza sus memorias personales con la historia viva del mercado mundial de baterías.
Durante su presentación, Joe Lowry detalló cómo China tejió pacientemente su dominio absoluto sobre la cadena de suministro mientras las potencias occidentales «dormían». Respecto al panorama local, Lowry elogió la calidad geológica de los salares argentinos, pero dejó una advertencia crucial: el negocio del litio debe gestionarse y comprenderse como una compleja industria química especializada, y no simplemente como un mercado minero tradicional de extracción de rocas o commodities convencionales.
Radiografía del Litio en el NOA: Proyectos y Etapas de Desarrollo
Argentina cuenta actualmente con más de 60 proyectos en distintas fases de avance. Con las recientes inauguraciones, el mapa productivo en las tres provincias clave se consolida de la siguiente manera:
1. Proyectos en Operación Comercial (Producción Activa)
Son los yacimientos consolidados que ya inyectan toneladas de compuestos de litio al mercado global y sostienen el crecimiento macroeconómico:
• Salta y Catamarca (Salar del Hombre Muerto): Se consolida fuertemente el proyecto Sal de Oro de la firma surcoreana POSCO Argentina. La empresa acaba de inaugurar formalmente su Planta II de carbonato de litio, la cual aportará 23.000 toneladas anuales destinadas netamente a la exportación. Este hito demandó una inversión que forma parte de un desembolso global superior a los US$ 2.000 millones en el país y marca un precedente al ser el primer proyecto que entra en funcionamiento respaldado por el RIGI.
Esta planta de carbonato complementa a su planta de hidróxido de litio que ya opera en el Parque Industrial de General Güemes (Salta). En el marco de la inauguración, la empresa firmó además un memorando con los gobernadores Gustavo Sáenz y Raúl Jalil para diseñar las fases III y IV, apuntando a una meta futura de 100.000 toneladas anuales.
• Catamarca: El histórico yacimiento Fénix (Salar de Hombre Muerto, operado por Arcadium Lithium) mantiene su posición como uno de los activos pioneros y de menor costo del mercado internacional.
• Jujuy: Se destacan Salar de Olaroz (operado por Sales de Jujuy / Arcadium Lithium) y Cauchari-Olaroz (de la firma Exar, integrada por Ganfeng Lithium y Lithium Argentina), pilares fundamentales del volumen exportador de la provincia.
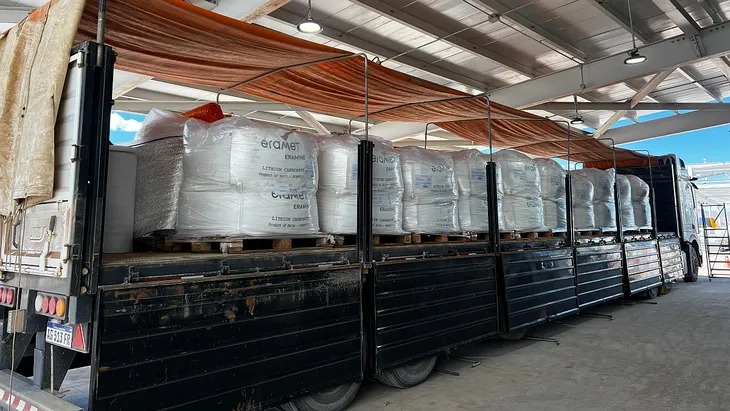
• Salta: Además del nodo de POSCO, cuenta con la producción activa de Centenario-Ratones (de la empresa francesa Eramet y la china Tsingshan) y los avances de Mariana (Ganfeng Lithium).
2. Proyectos en Construcción Avanzada y Próximos a Producir
Proyectos con plantas piloto validadas o infraestructura fabril en edificación que iniciarán operaciones comerciales en el corto plazo:
• Salta: Destaca el proyecto Rincón (adquirido por la gigante anglo-australiana Rio Tinto, que ejecuta fuertes planes de inversión).
• Catamarca: Sal de Vida (Arcadium Lithium) y Tres Quebradas (Zijin Mining) avanzan a paso firme en sus fases de edificación y expansión.
•Minera Cordillera SAU (con el proyecto 3 Cruces ) con el PEA finalizado y avanzando para conseguir el PFS antes de fin de año .
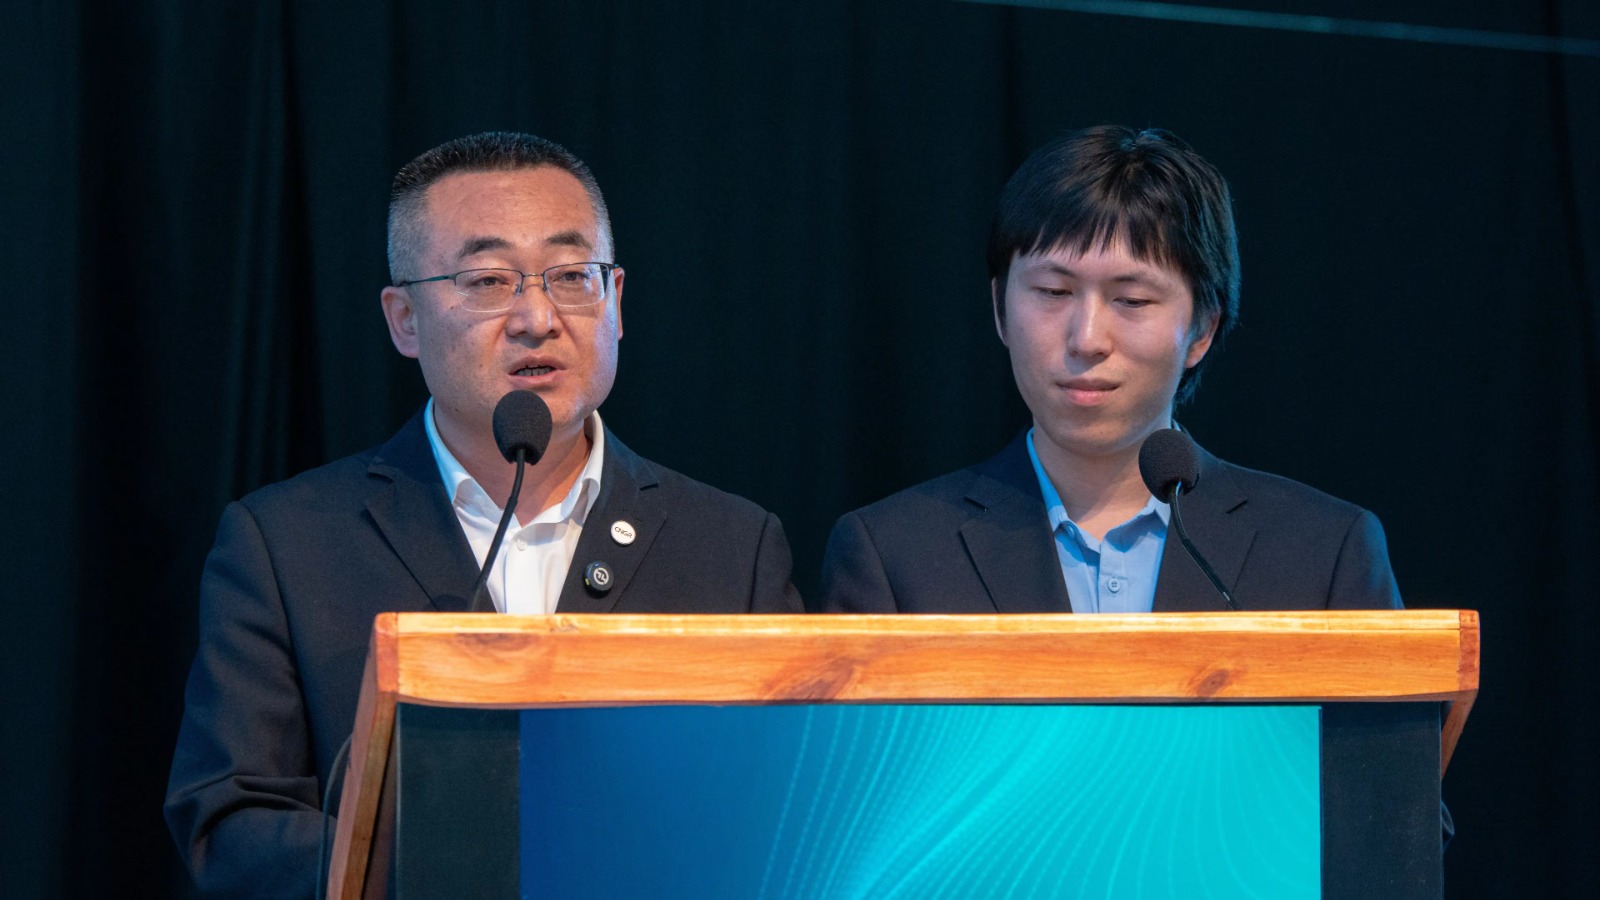
• Jujuy: La provincia sigue sumando capacidad de procesamiento a partir de la reciente luz verde ambiental para la construcción de una tercera planta de procesamiento a cargo de la compañía CNGR.
3. Proyectos en Exploración Avanzada y Factibilidad
Iniciativas que se encuentran completando estudios ambientales, de reservas geológicas y pruebas de Extracción Directa de Litio (DLE):
• En esta franja se ubican decenas de proyectos distribuidos en los salares de Pocitos, Pastos Grandes, Tolillar, Antofalla y Diablillos. Empresas internacionales como Bai Tau Minerals y Lithium South avanzan en la prefactibilidad de nuevas áreas exploratorias en la región.
Perspectivas a futuro: Desafíos hacia 2035
El horizonte de la minería de minerales críticos en el país plantea un escenario de alto impacto macroeconómico. La Secretaría de Minería prevé alcanzar una capacidad instalada de 650.000 toneladas para el año 2035, lo que multiplicaría por cinco los volúmenes actuales.
El horizonte de la minería de minerales críticos en el país plantea un escenario de alto impacto macroeconómico. La Secretaría de Minería prevé alcanzar una capacidad instalada de 650.000 toneladas para el año 2035, lo que multiplicaría por cinco los volúmenes actuales.Sin embargo, el consenso de la cumbre determinó que para consolidar este liderazgo global de manera efectiva, Argentina debe resolver debates internos pendientes.
El verdadero éxito de la transición energética radicará en un equilibrio sostenible: garantizar seguridad jurídica integral para sostener inversiones de gran escala como las del RIGI y, en paralelo, robustecer el monitoreo ambiental hídrico y asegurar la licencia social mediante una distribución equitativa de las oportunidades y el empleo con las comunidades originarias locales.
*Emilio López King es Director de LiNews www.litio.com.ar 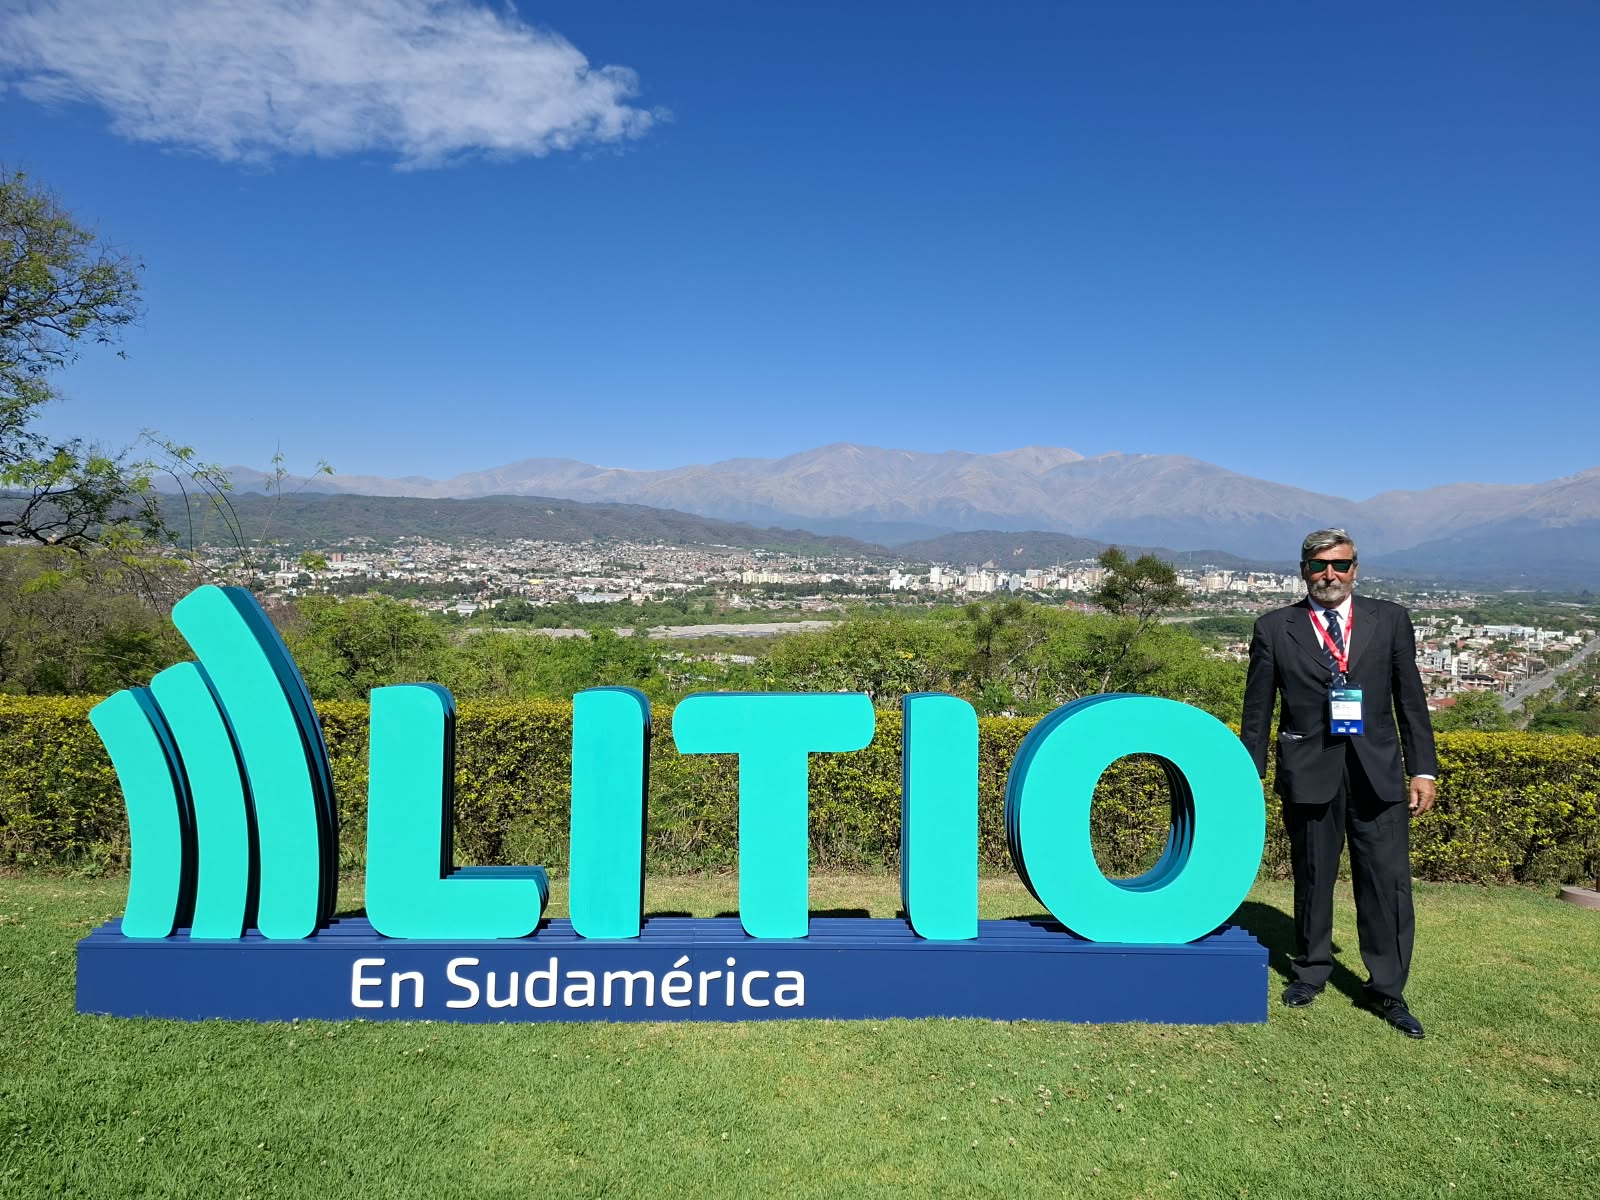
LITIO ARGENTINA
Litio en Sudamérica 2026: China anticipa el futuro del litio y ubica a Argentina entre los grandes ganadores de la próxima década
#LitioenSudamerica #PanoramaMinero #Mineria #Litio #Argentina #Lithium #Jujuy #China #Electromovilidad
Para CNGR, Argentina combina 28 millones de toneladas de recursos de litio, costos competitivos y una ventana de oportunidad para escalar la extracción directa y avanzar en la cadena de valor.
Yang Jianyu, vicepresidente de CNGR Sudamérica, analizó en Jujuy el mercado global, los costos de producción, el avance de las baterías LFP y las ventajas estratégicas de Argentina hacia 2030. (más…)
LITIO ARGENTINA
Mesa del Litio: las cinco líneas de trabajo que impulsan Jujuy, Salta y Catamarca para acelerar inversiones y proveedores
#MesadelLitio #Litio #Jujuy #LitioenSudamerica #PanoramaMinero #Mineria #Electromovilidad Fernanda Ávila detalló la agenda de la Mesa del Litio para 2026: hoja de ruta, proveedores, proyectos, infraestructura, armonización normativa y fortalecimiento institucional. La Mesa del Litio trabaja con el Banco Mundial en una cartera de proyectos para anticipar necesidades de infraestructura, energía, agua y gas en Jujuy, […]
#MesadelLitio #Litio #Jujuy #LitioenSudamerica #PanoramaMinero #Mineria #Electromovilidad
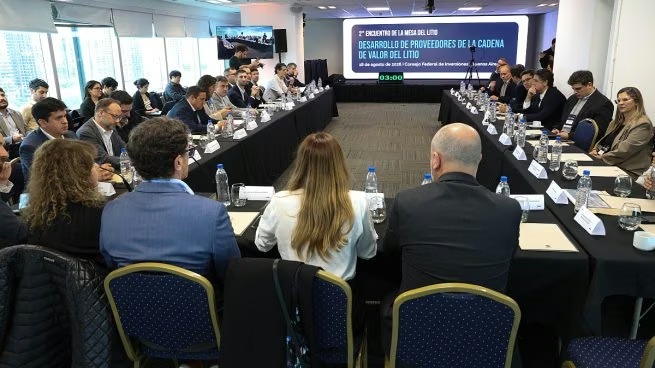
Fernanda Ávila detalló la agenda de la Mesa del Litio para 2026: hoja de ruta, proveedores, proyectos, infraestructura, armonización normativa y fortalecimiento institucional.
La Mesa del Litio trabaja con el Banco Mundial en una cartera de proyectos para anticipar necesidades de infraestructura, energía, agua y gas en Jujuy, Salta y Catamarca. (más…)

De la promesa a la realidad exportadora: El futuro del litio se consolidó en el NOA tras la cumbre «Litio en Sudamérica»

Litio en Sudamérica 2026: China anticipa el futuro del litio y ubica a Argentina entre los grandes ganadores de la próxima década

Mesa del Litio: las cinco líneas de trabajo que impulsan Jujuy, Salta y Catamarca para acelerar inversiones y proveedores

LITIO DE JUJUY AL MUNDO: LA EMPRESA LITHIUM ARGENTINA TOCÓ LA CAMPANA DE APERTURA DE LA BOLSA DE NUEVA YORK(NYSE)

LITIO EN ARGENTINA: CONOCE A LAS EMPRESAS LÍDERES EN LA FIEBRE DEL ORO BLANCO
