



LITIO ARGENTINA
Litio en Sudamérica 2026: China anticipa el futuro del litio y ubica a Argentina entre los grandes ganadores de la próxima década

#LitioenSudamerica #PanoramaMinero #Mineria #Litio #Argentina #Lithium #Jujuy #China #Electromovilidad
Para CNGR, Argentina combina 28 millones de toneladas de recursos de litio, costos competitivos y una ventana de oportunidad para escalar la extracción directa y avanzar en la cadena de valor.
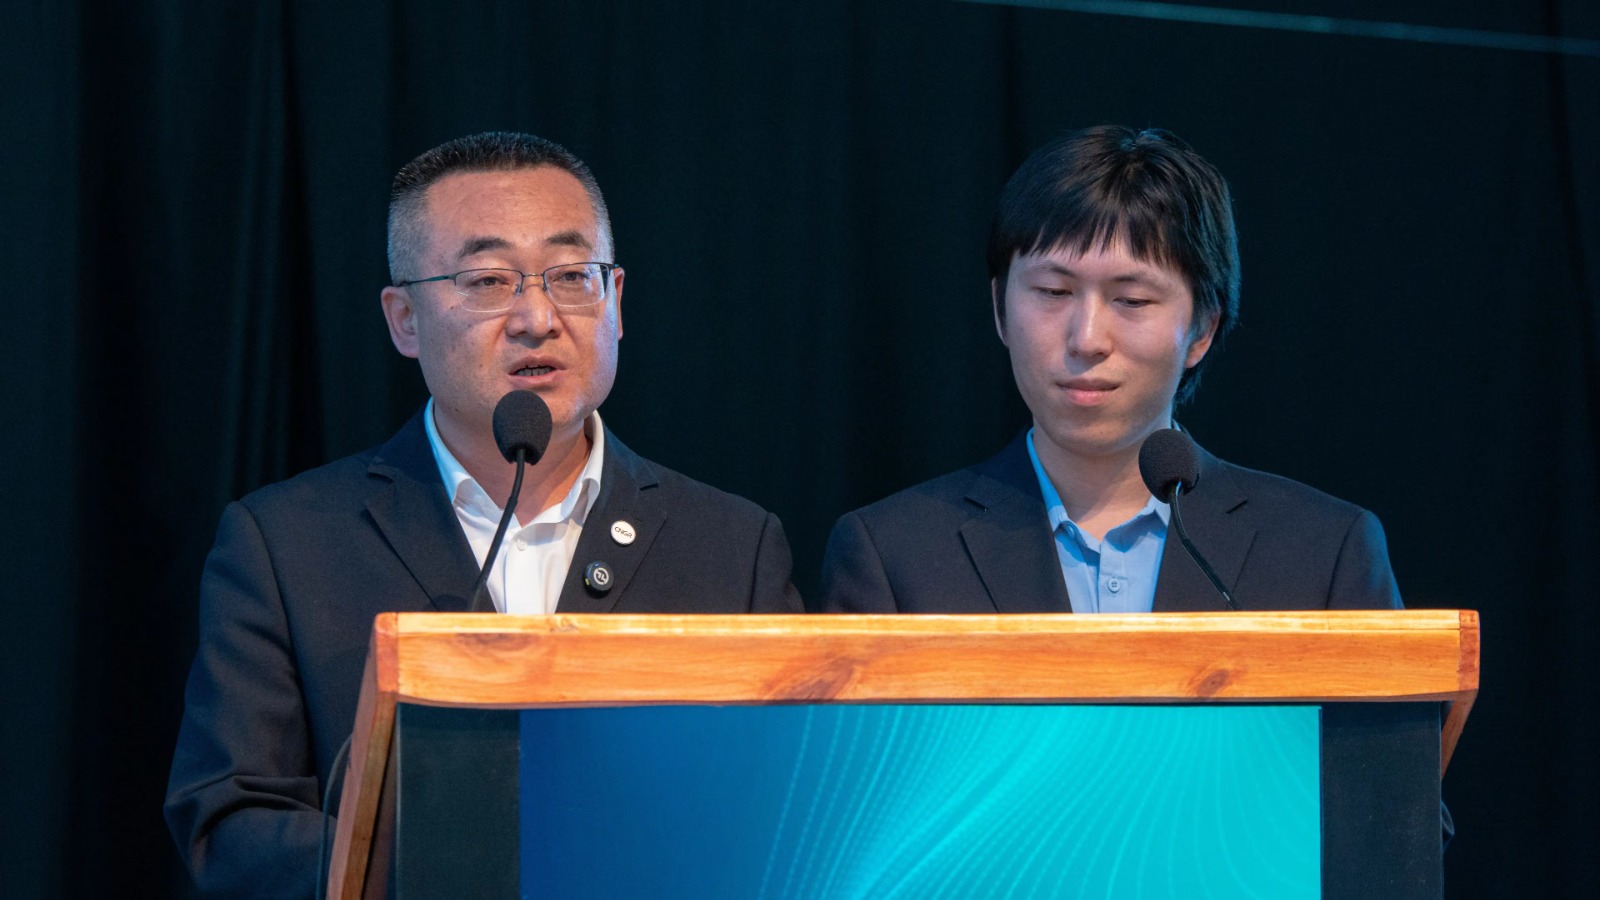
Yang Jianyu, vicepresidente de CNGR Sudamérica, analizó en Jujuy el mercado global, los costos de producción, el avance de las baterías LFP y las ventajas estratégicas de Argentina hacia 2030.
La industria china del litio mira a Argentina con una combinación de interés por sus recursos, atención sobre sus costos y expectativas sobre su capacidad para convertirse en un actor industrial de la cadena global de baterías. Esa fue una de las principales conclusiones de la presentación realizada por Yang Jianyu, vicepresidente de CNGR Sudamérica, durante el Seminario Litio en Sudamérica de Panorama Minero, en Jujuy.
La exposición, realizada en chino y traducida consecutivamente al español, recorrió cuatro ejes: el contexto mundial de la demanda, la distribución de los recursos, la comparación de costos entre salmueras y roca dura, y las tecnologías y estrategias que podrían definir la oferta de litio durante la próxima década.
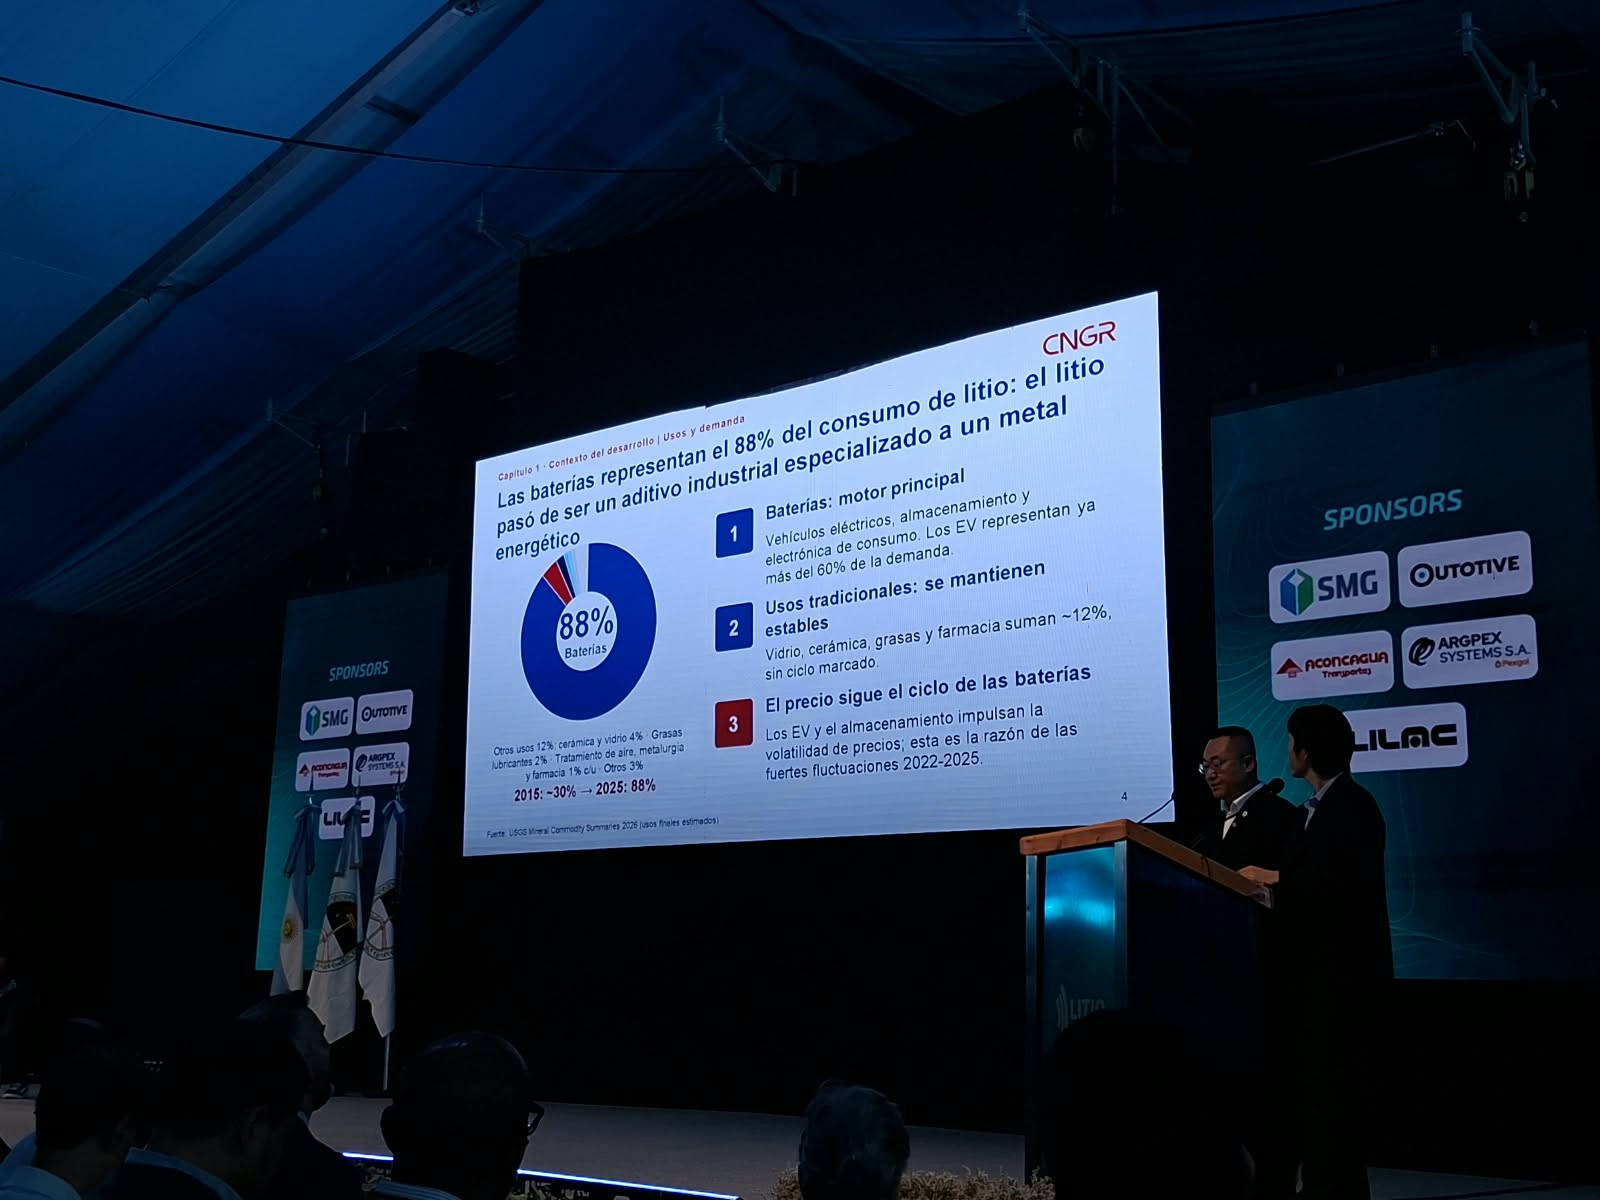
La mirada de CNGR parte de un cambio estructural. Según los datos presentados por Yang, las baterías ya representan el 88% del consumo mundial de litio, mientras que cerámica, vidrio, grasas, lubricantes y otros usos tradicionales explican apenas el 12%. “Eso significa que el litio ya no es un mineral industrial común, sino un metal energético definido por la industria de batería”, planteó el ejecutivo.
Para CNGR, comprender esa transformación es fundamental para interpretar la volatilidad del precio. El litio dejó de estar determinado principalmente por aplicaciones industriales tradicionales y pasó a depender cada vez más del comportamiento de los vehículos eléctricos y de los sistemas de almacenamiento de energía.
LFP: el carbonato de litio gana protagonismo
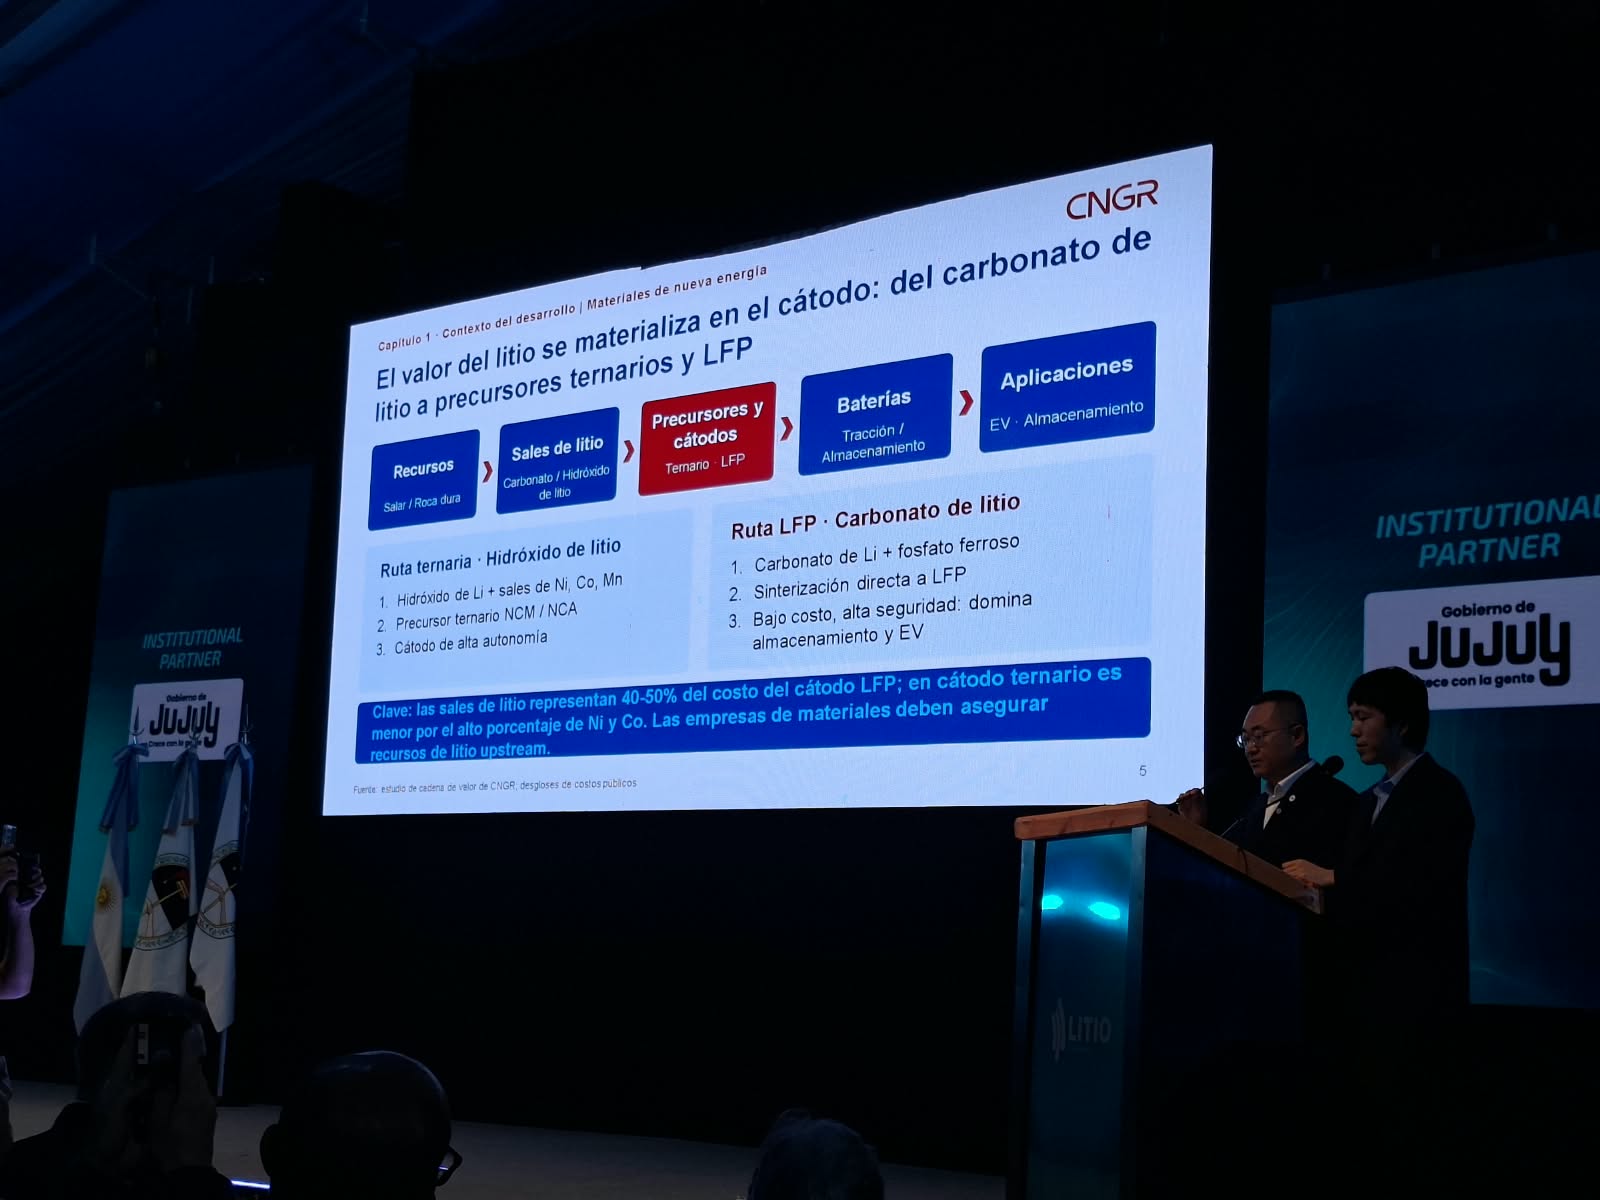
La transformación tecnológica también está modificando la composición de la demanda. Yang explicó que existen dos grandes rutas para transformar las sales de litio en materiales de baterías.
La primera corresponde a las baterías ternarias, que utilizan hidróxido de litio junto con níquel, cobalto y manganeso para fabricar precursores NCM/NCA y posteriormente cátodos mediante procesos de sinterización.
La segunda es la ruta LFP, de litio-ferro fosfato, que utiliza carbonato de litio junto con fosfato ferroso y permite fabricar directamente el material catódico mediante sinterización.
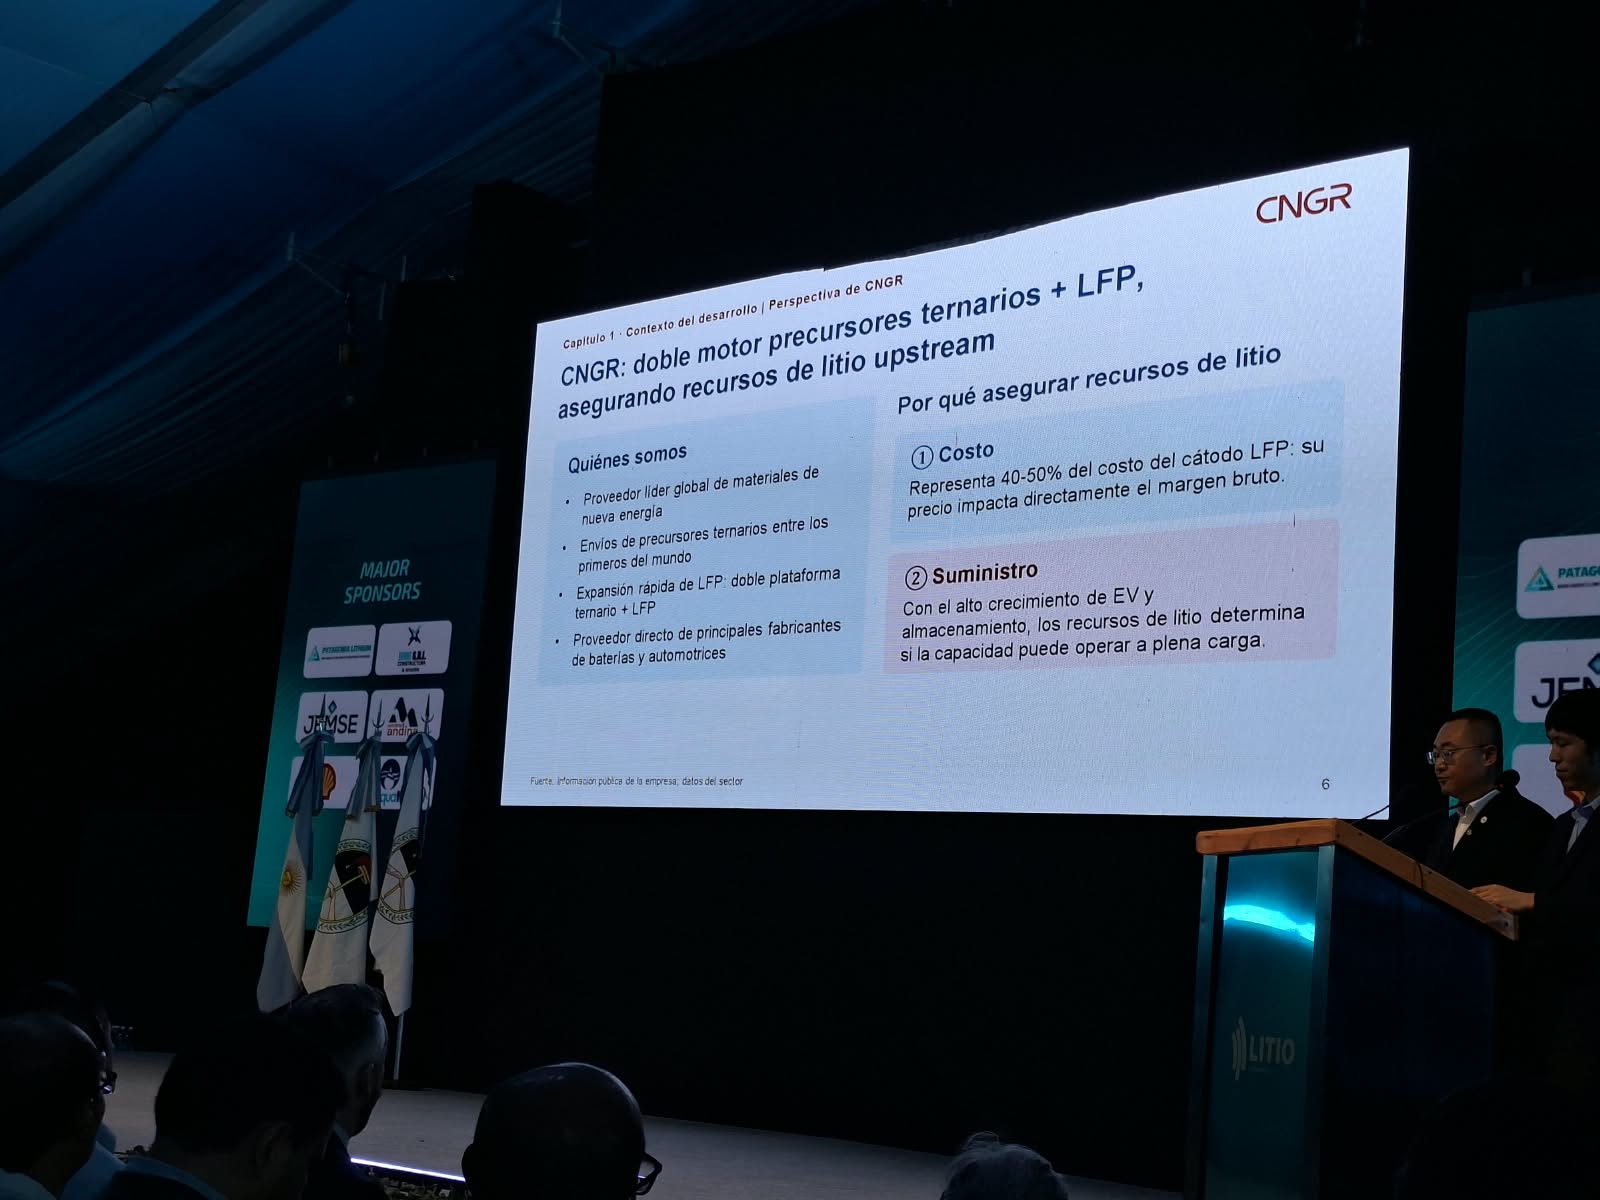
La diferencia es relevante para los productores de salares porque, según la presentación, las sales de litio representan entre 40% y 50% del costo de una batería LFP.
CNGR se encuentra precisamente en ambos extremos de esa cadena. Yang describió a la compañía como un proveedor integral de materiales para nuevas energías, con una posición consolidada durante años entre los principales productores mundiales de precursores NCM y una expansión acelerada en LFP.
Para la compañía china, por lo tanto, el litio tiene una doble importancia: es un componente central del costo y, al mismo tiempo, un factor crítico para garantizar el suministro.
La demanda mundial se encamina a otro salto
Los datos presentados por Yang muestran una industria que ya atravesó una primera fase de expansión, pero que todavía tiene por delante un crecimiento considerable.
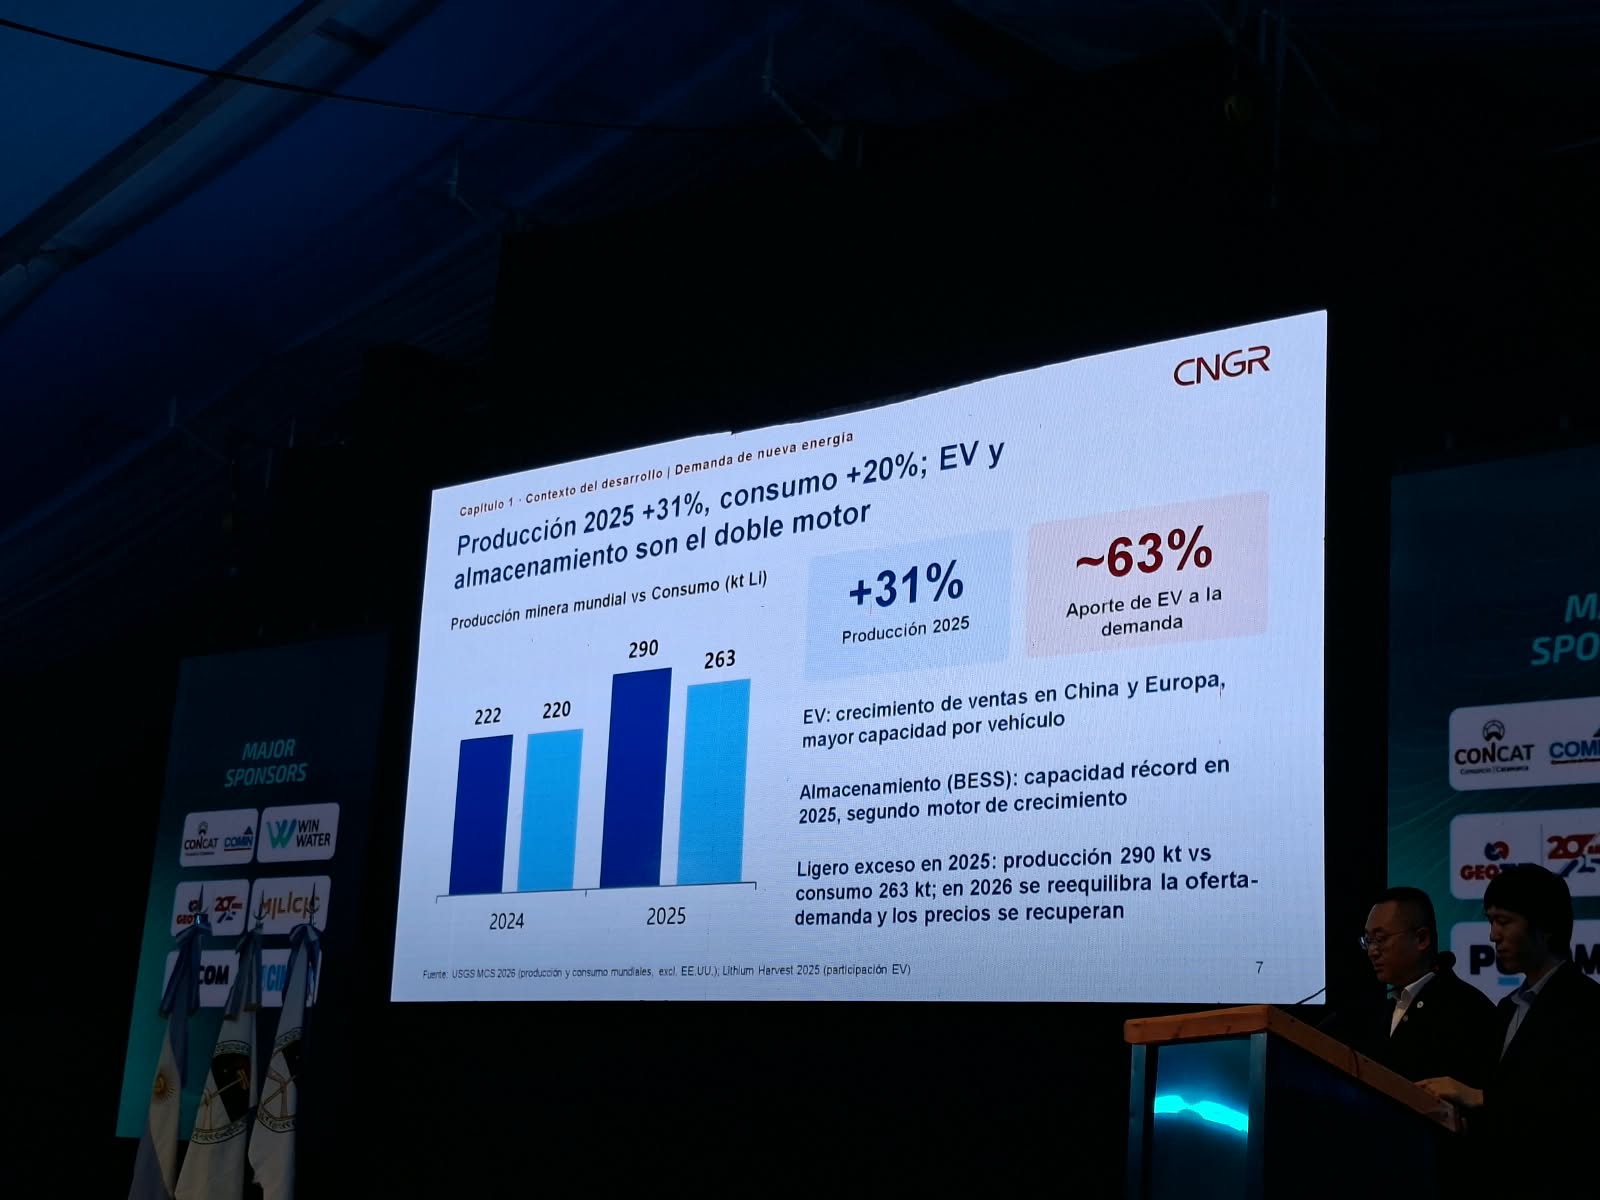
En 2025, la producción minera mundial alcanzó aproximadamente 290.000 toneladas de contenido de litio metálico, un aumento interanual del 31%. El consumo llegó a unas 263.000 toneladas, con un crecimiento cercano al 20%.
La mayor parte del incremento de la demanda provino de dos sectores. Los vehículos eléctricos representaron alrededor del 63% de la demanda, mientras que el almacenamiento energético comenzó a consolidarse como el segundo gran motor de crecimiento.
El hecho de que la producción haya superado levemente al consumo durante 2025 contribuyó, según la explicación de CNGR, a la presión bajista sobre los precios durante la primera mitad del año. En el segundo semestre comenzó una recuperación y, ya en 2026, el mercado avanzó hacia un mayor equilibrio entre oferta y demanda. En ese contexto, Yang ubicó los precios en un rango de entre US$17.000 y US$19.000 por tonelada.
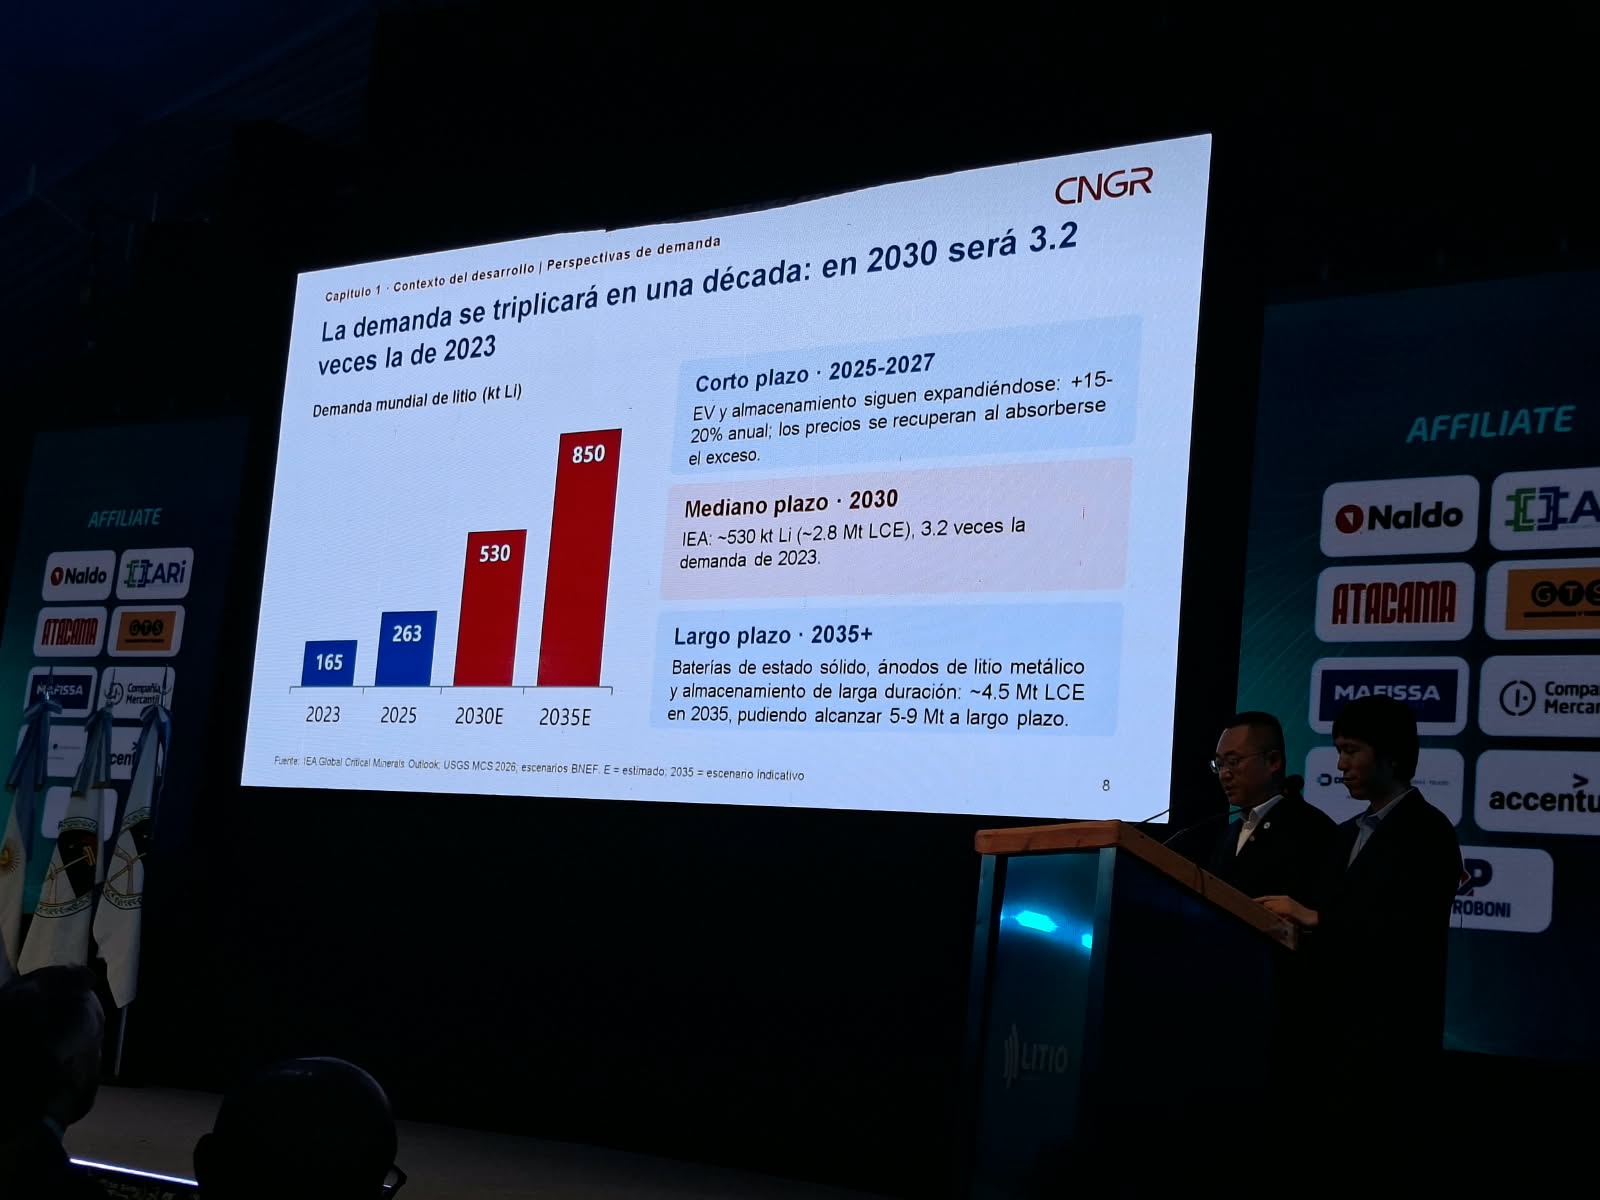
La perspectiva de largo plazo es todavía más exigente. La Agencia Internacional de Energía proyecta, según los datos utilizados en la presentación, que la demanda mundial de litio pase de 165.000 toneladas de contenido de litio en 2023 a unas 530.000 toneladas en 2030, aproximadamente el triple.
Para 2035, la estimación presentada se ubica en torno a 850.000 toneladas de contenido de litio metálico, equivalentes a unos 4,5 millones de toneladas de carbonato de litio equivalente (LCE). En un escenario optimista, la demanda podría llegar incluso a entre 5 y 9 millones de toneladas de LCE.
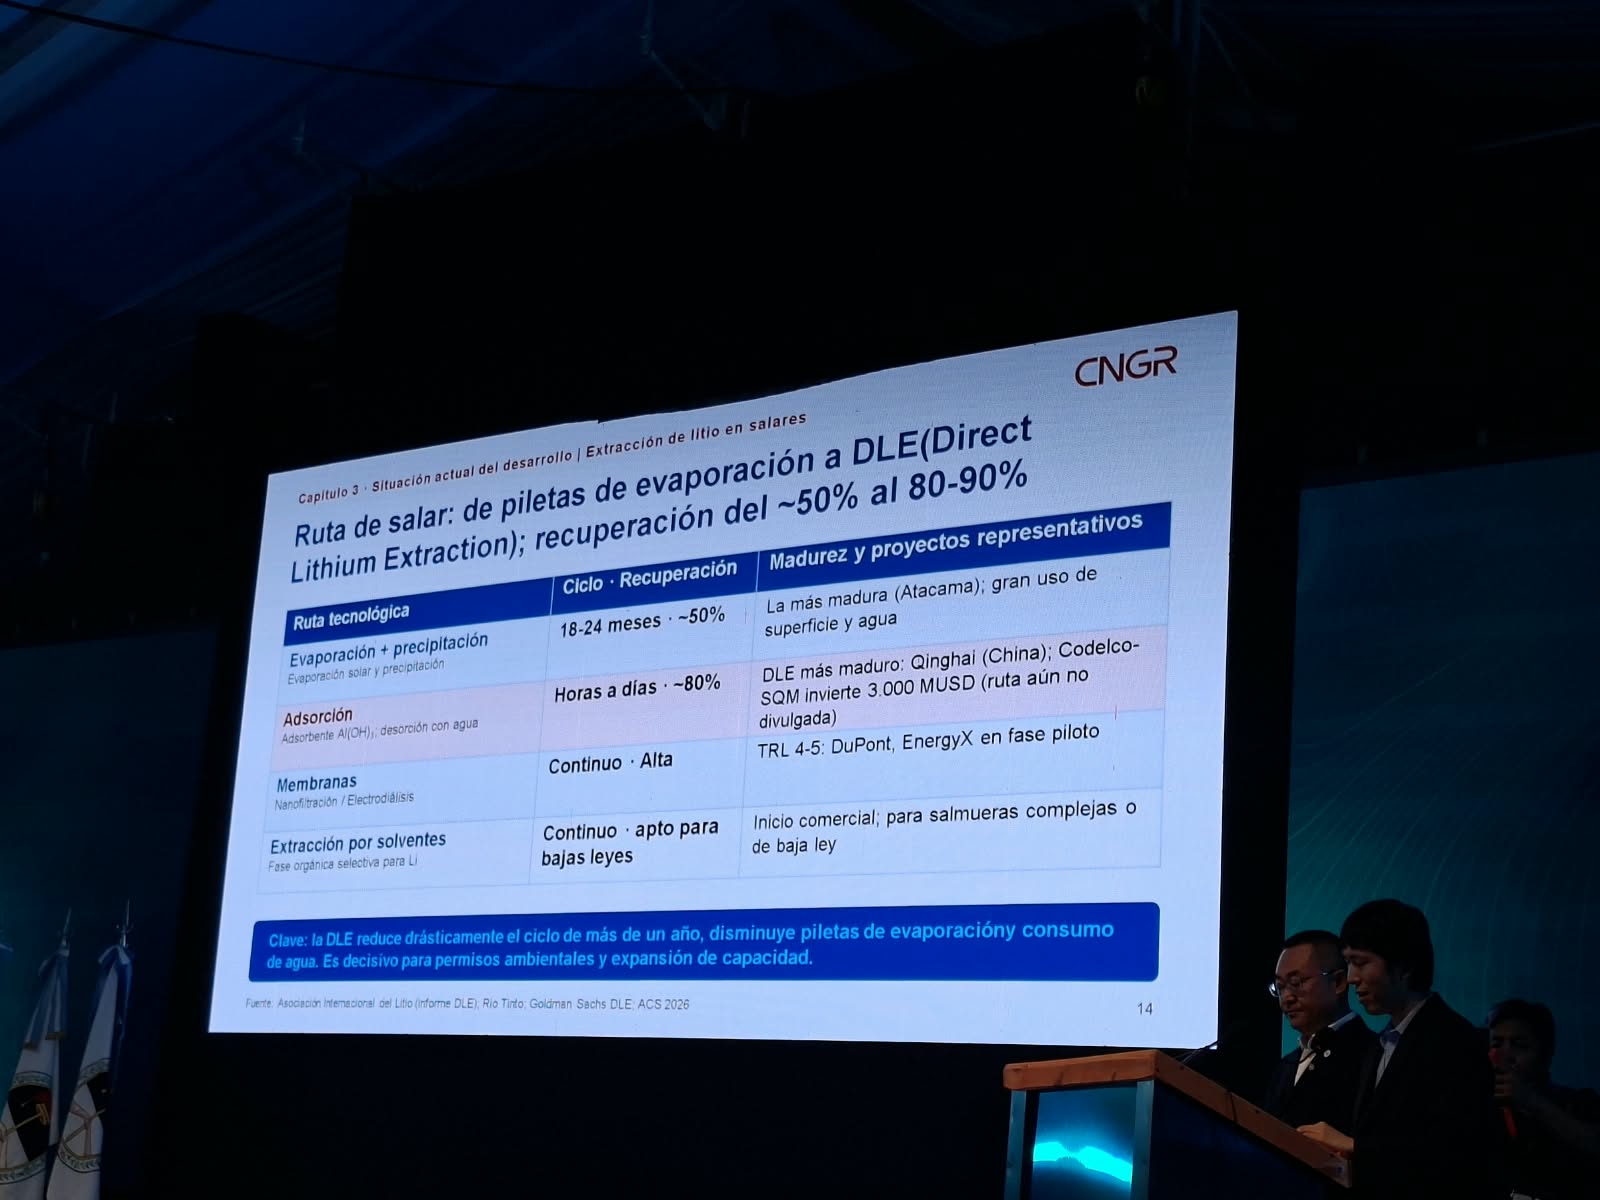
La consecuencia para la oferta es directa: la industria deberá seguir incorporando proyectos durante la próxima década. Yang recordó que el desarrollo de una mina puede demandar entre siete y 12 años desde la exploración hasta la entrada en producción, lo que convierte a la seguridad de los recursos en una variable estratégica.
Argentina: muchos recursos todavía sin transformar en reservas
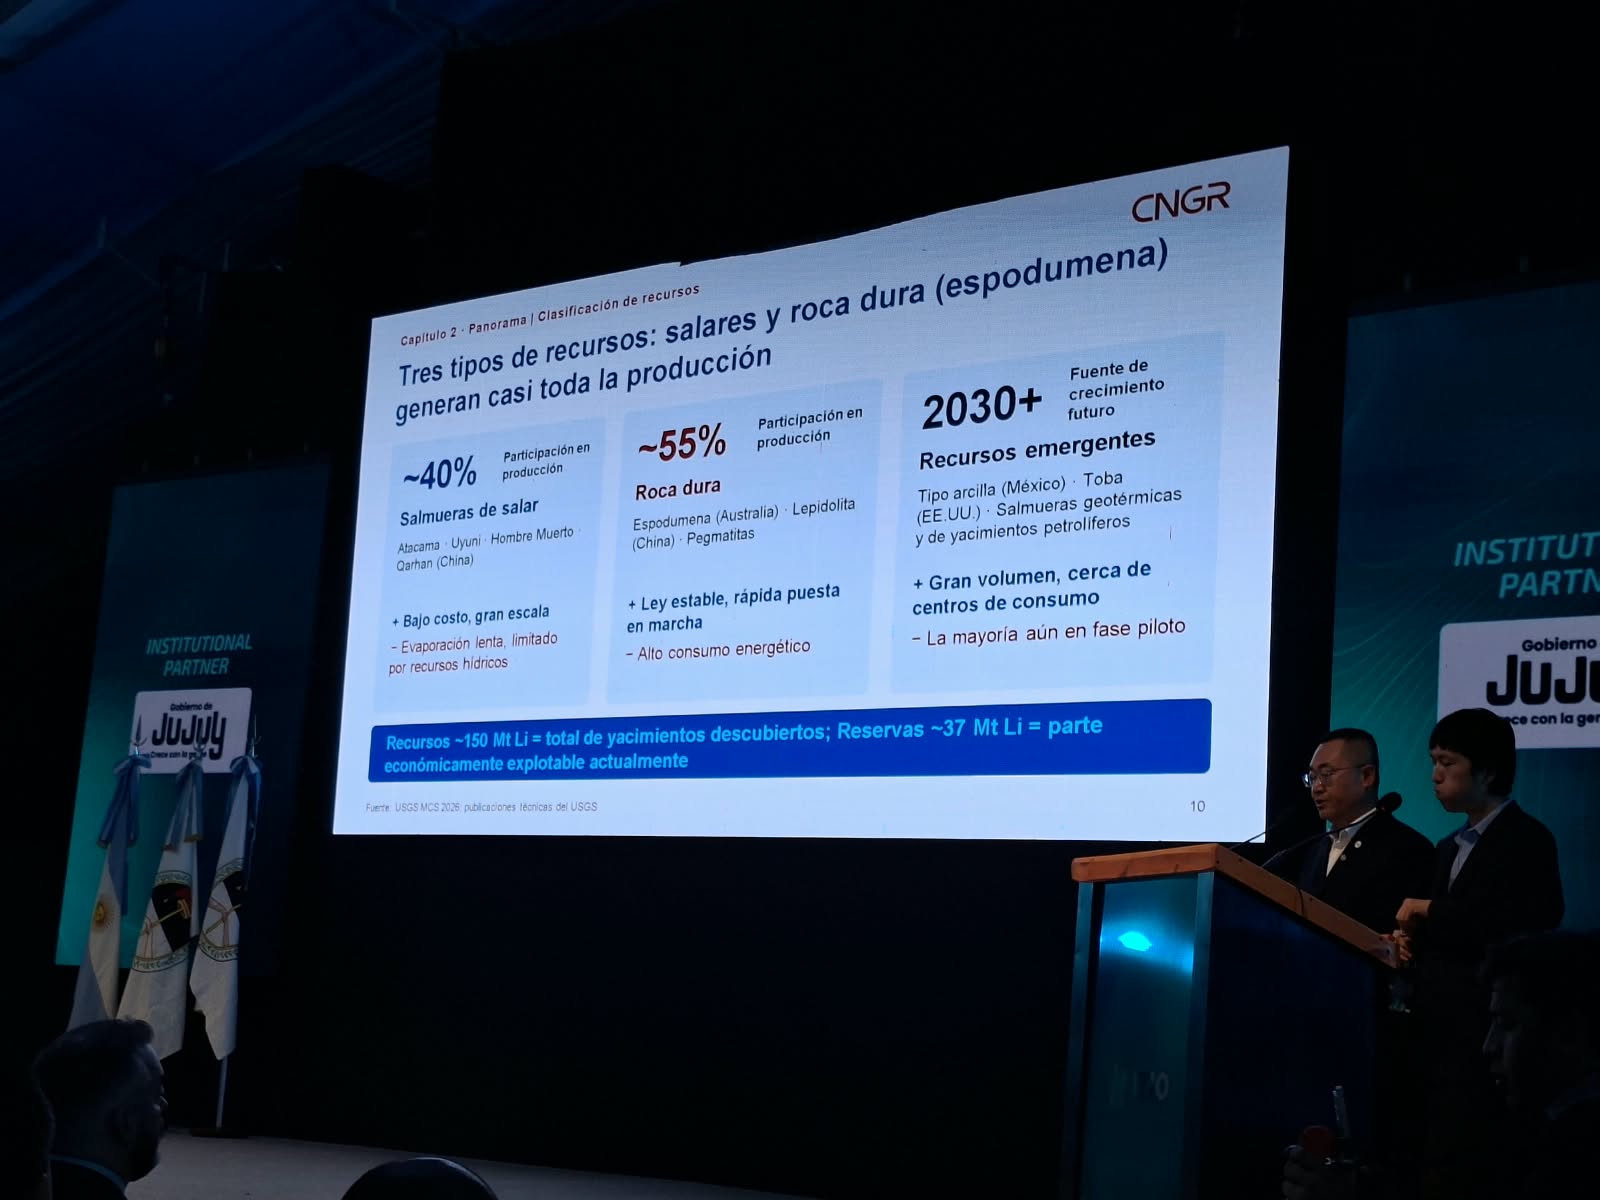
La segunda parte de la presentación puso el foco en la distribución geográfica de los recursos. Yang dividió las fuentes de litio en tres grandes categorías. La primera son las salmueras, concentradas especialmente en el Triángulo del Litio de Sudamérica y en regiones de China como Qinghai y Xizang. La segunda corresponde a los minerales de roca dura, principalmente espodumeno en Australia y otros minerales como la lepidolita en China. La tercera incluye recursos emergentes como arcillas de México, rocas volcánicas de Estados Unidos y salmueras geotérmicas.
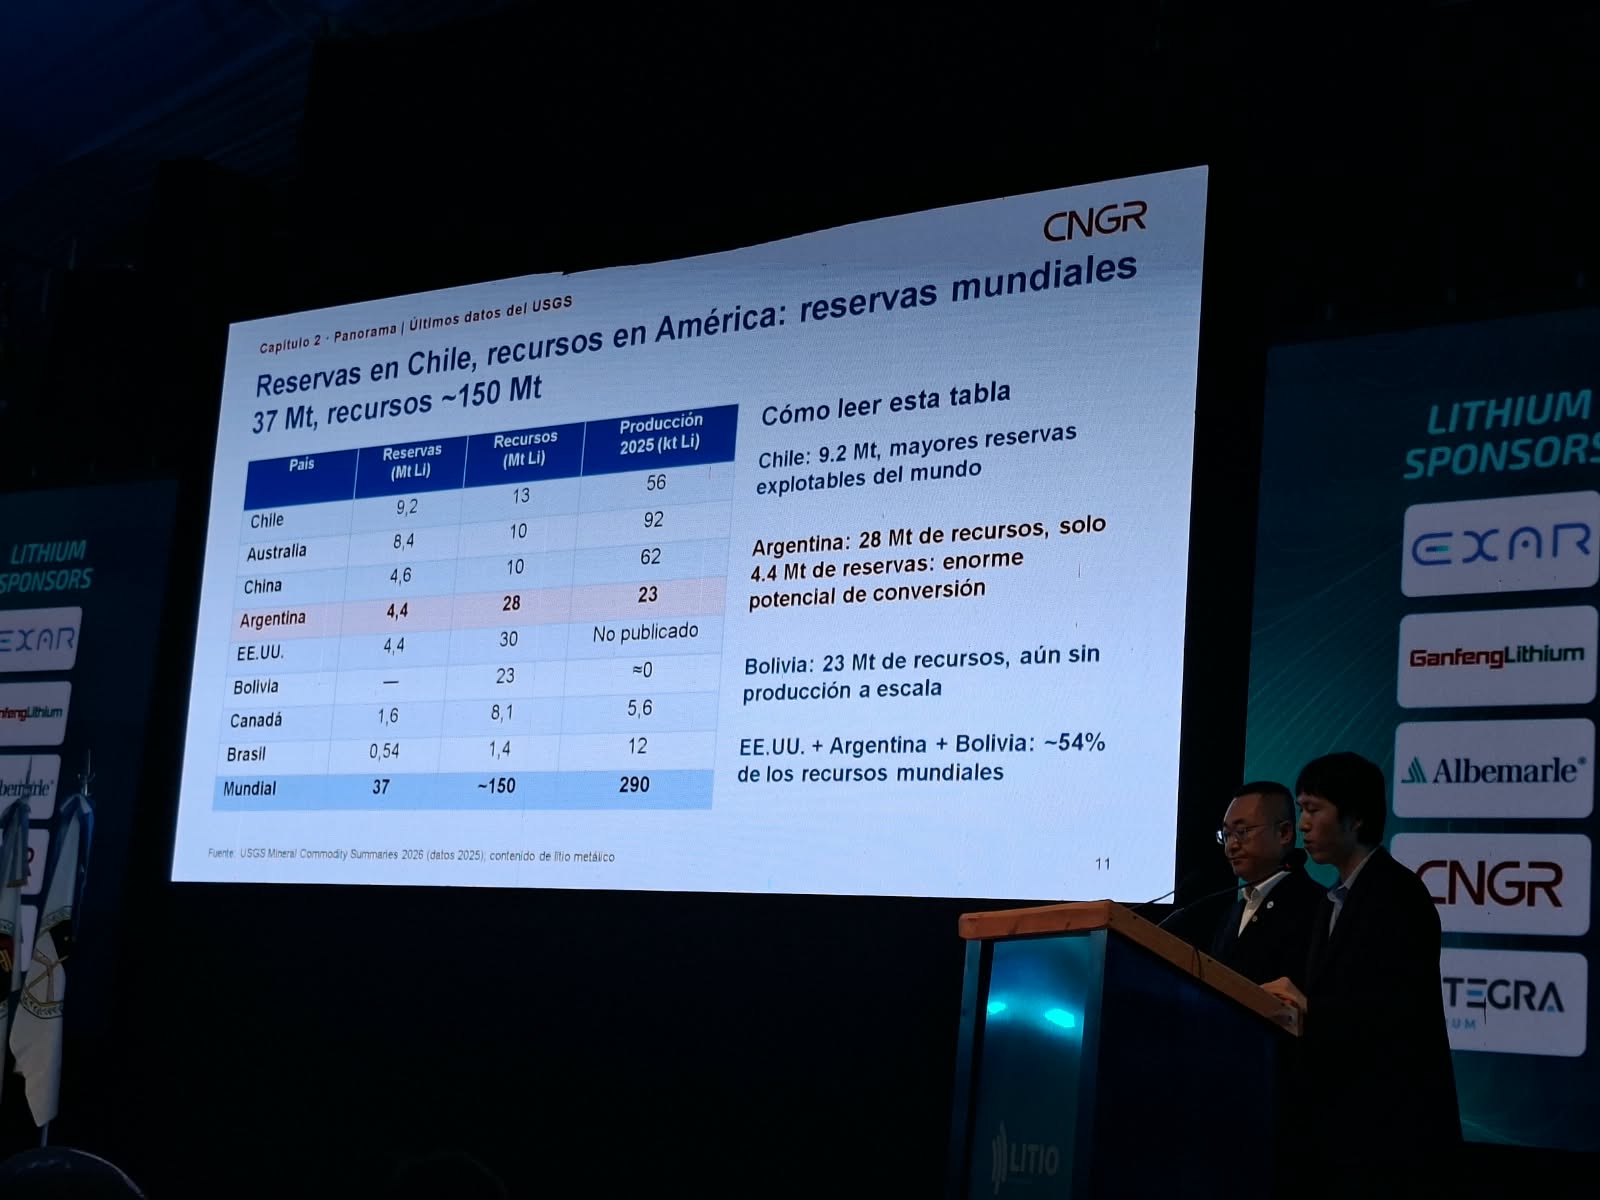
Las diferencias entre recursos y reservas resultan especialmente importantes para Argentina.
En reservas, Chile aparece primero con 9,2 millones de toneladas, seguido por Australia, con 8,4 millones. En recursos identificados, en cambio, los tres primeros lugares corresponden a Estados Unidos, Argentina y Bolivia, con aproximadamente 30, 28 y 23 millones de toneladas, respectivamente.
Argentina presenta así una particularidad: cuenta con unos 28 millones de toneladas de recursos, pero solamente 4,4 millones de toneladas de reservas.
Para Yang, esa brecha constituye una de las principales oportunidades del país. “Argentina cuenta con 28 millones de toneladas de recursos, pero solo 4,4 millones de toneladas de reservas”, explicó. La lectura de CNGR es que existe todavía una cantidad significativa de recursos que debe atravesar procesos de exploración, evaluación y conversión para transformarse en reservas económicamente explotables.
La oportunidad argentina para la próxima década no estaría solamente en los proyectos actualmente en producción, sino en convertir una mayor proporción de sus recursos geológicos en reservas y posteriormente en capacidad industrial.
La curva de costos que explica la competencia
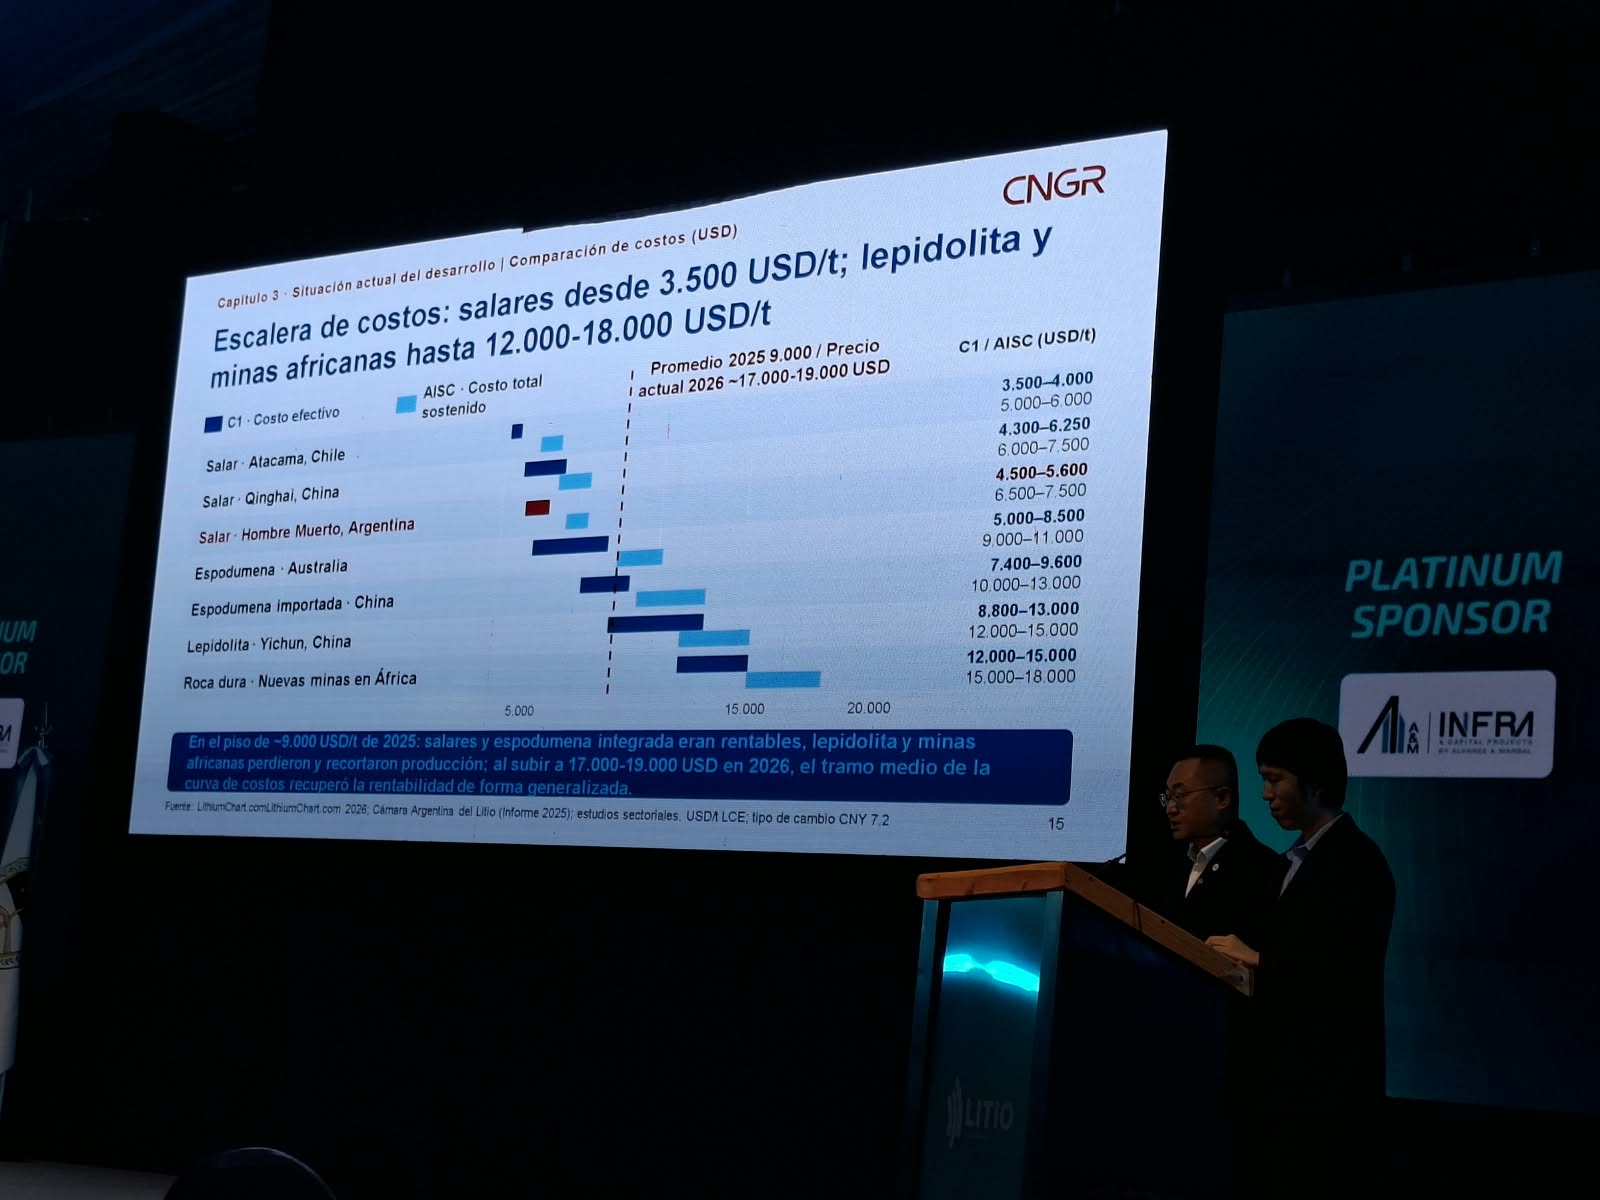
La otra variable que, para CNGR, coloca a Argentina en una posición relevante es el costo. Yang presentó una curva de costos en efectivo que permite comparar las distintas rutas de producción. En el extremo más competitivo aparecen los salares de alta calidad, con costos de aproximadamente US$3.500 a US$4.000 por tonelada.
Otros salares y determinados proyectos de roca dura se ubican en una franja de entre US$4.500 y US$8.500 por tonelada. En el extremo superior aparecen la lepidolita y algunos proyectos mineros nuevos, con costos que pueden alcanzar entre US$12.000 y US$18.000 por tonelada. La caída del precio durante 2025 funcionó, según la explicación del ejecutivo, como una prueba para esa estructura.
Cuando el precio llegó a alrededor de US$9.000 por tonelada, las operaciones de mayores costos comenzaron a registrar pérdidas y algunas redujeron producción. Con el mercado recuperándose hacia el rango de US$17.000 a US$19.000, parte de esa capacidad volvió a encontrar condiciones de rentabilidad.
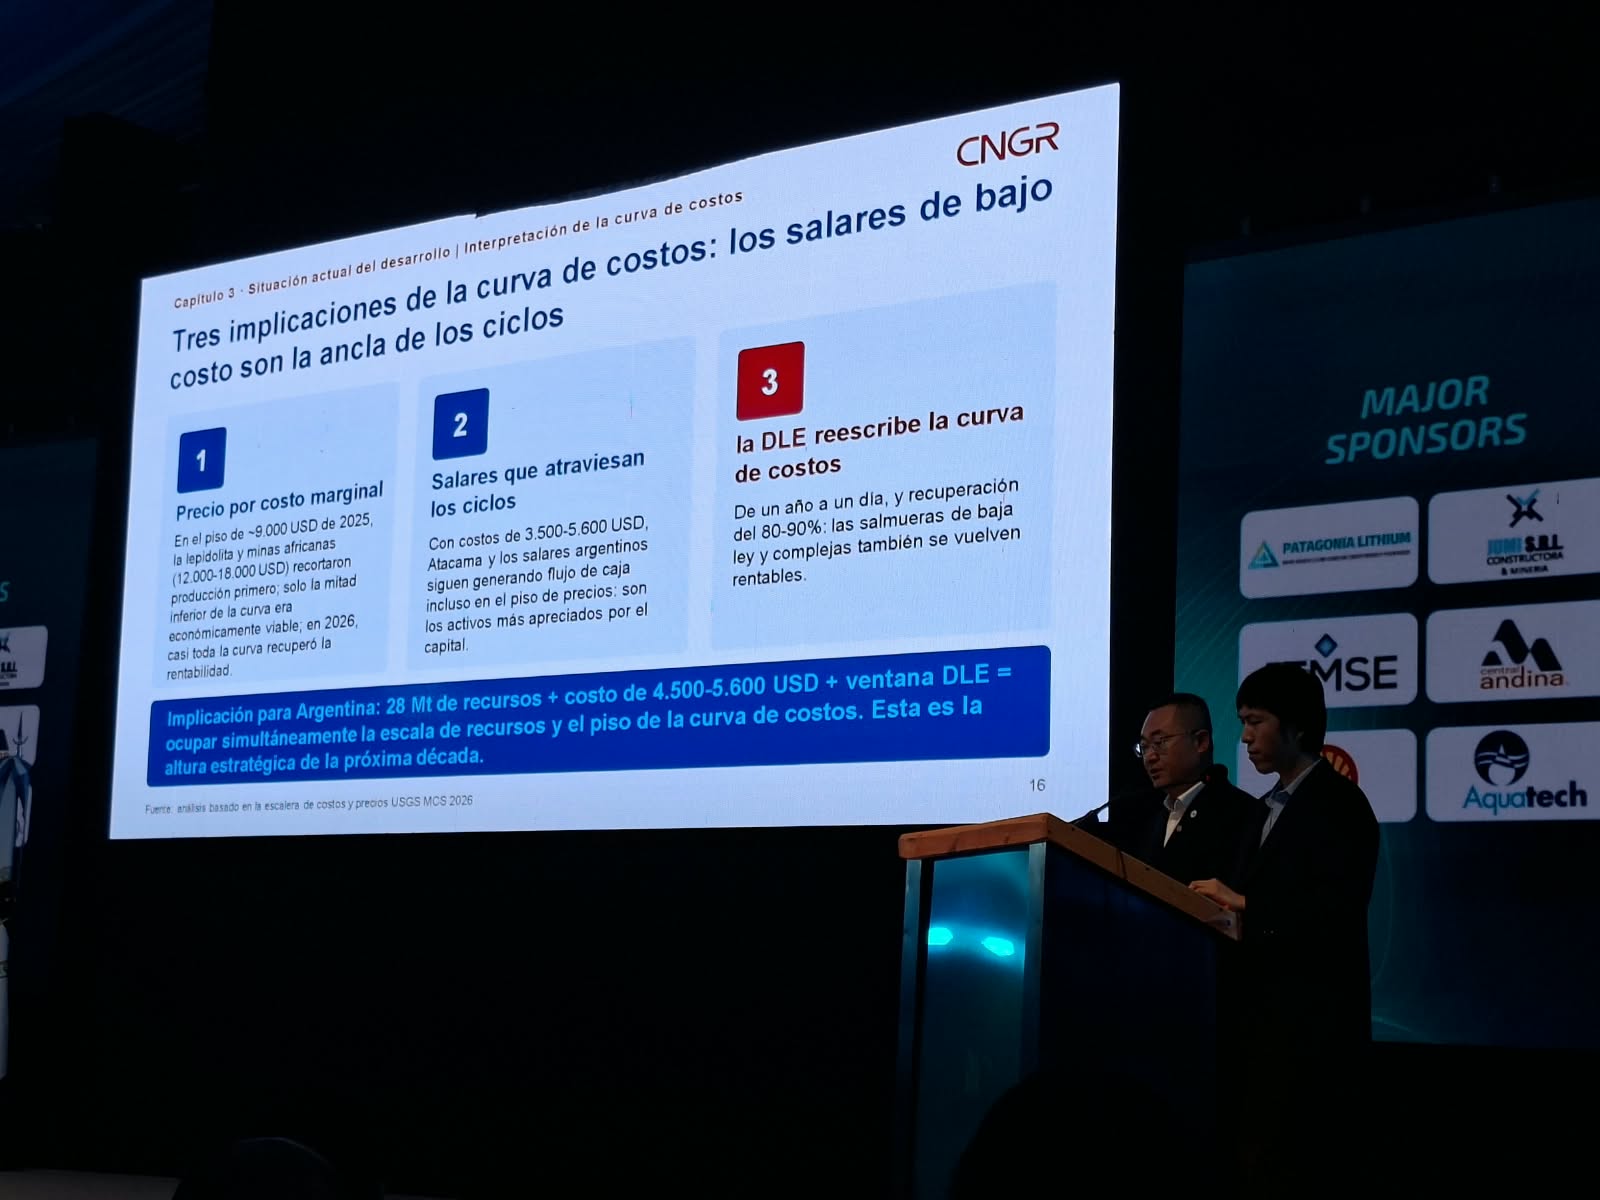
Para CNGR, el precio de largo plazo tiende a estar condicionado por el costo marginal. En los ciclos bajistas, los productores de mayor costo son los primeros en salir del mercado. En cambio, los salares de bajo costo tienen mayor capacidad para atravesar los ciclos y constituyen, según Yang, “la ancla” que más valoran los inversores.
El lugar de Argentina frente a África y la roca dura
En ese mapa, la competencia no se limita a Sudamérica. El crecimiento de la producción de litio desde roca dura, particularmente en África, es uno de los fenómenos que CNGR observa para los próximos años. Los proyectos de mayor costo pueden entrar al mercado durante los períodos de precios elevados, pero quedan más expuestos cuando se produce un exceso de oferta. Ese mecanismo puede modificar la composición de la oferta global hacia 2030.
Para Argentina, la lectura de CNGR es diferente. El país combina una gran base de recursos con costos que, según la presentación, se ubican aproximadamente entre u$s4.500 y u$s5.600 por tonelada. A eso se suma el desarrollo de tecnologías de extracción directa de litio, o DLE, que pueden modificar la curva de costos y permitir recuperar una mayor cantidad de litio contenido en las salmueras.
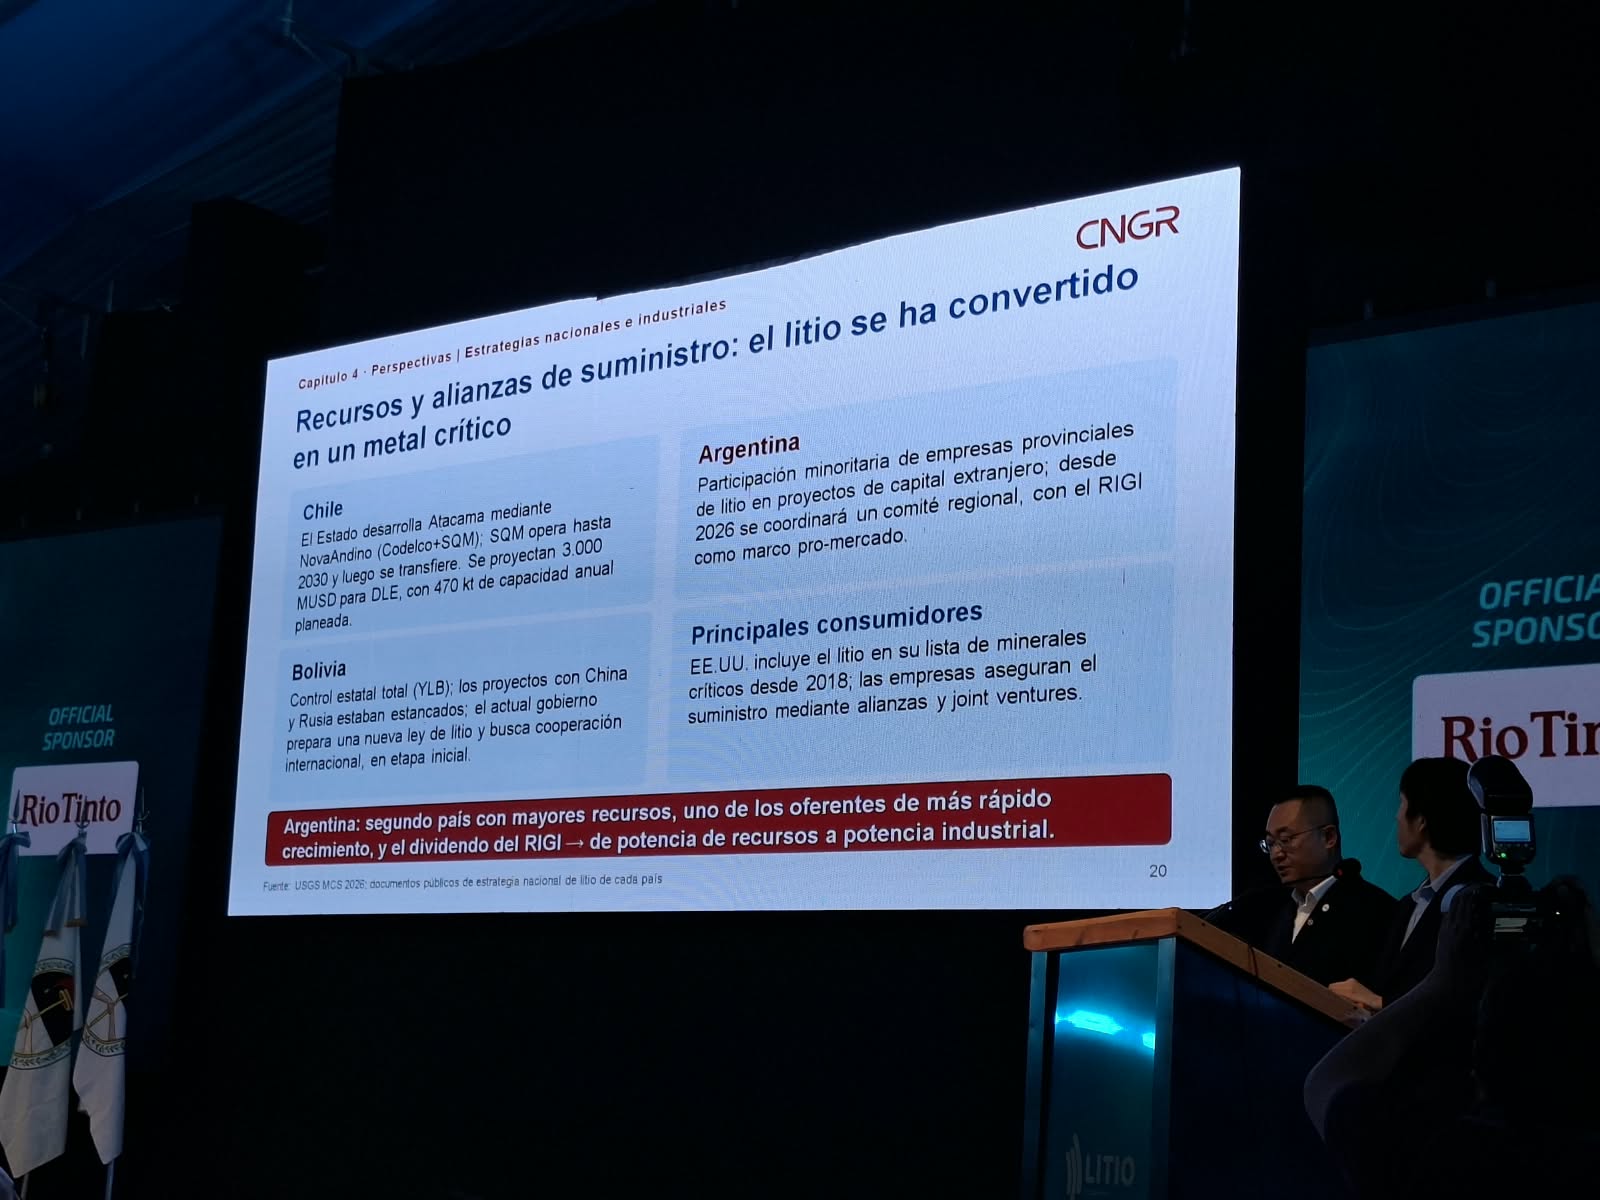
“Argentina, con los segundos mayores recursos del mundo y el crecimiento más rápido, sumado a la adquisición del RIGI, está pasando de ser una potencia en recursos a una potencia industrial”, planteó Yang.
La afirmación resume buena parte de la mirada china: el atractivo argentino no está únicamente en la cantidad de litio existente en los salares, sino en la combinación entre escala geológica, costos, tecnología, inversión y capacidad para avanzar en la industrialización.
DLE, almacenamiento y nuevas baterías
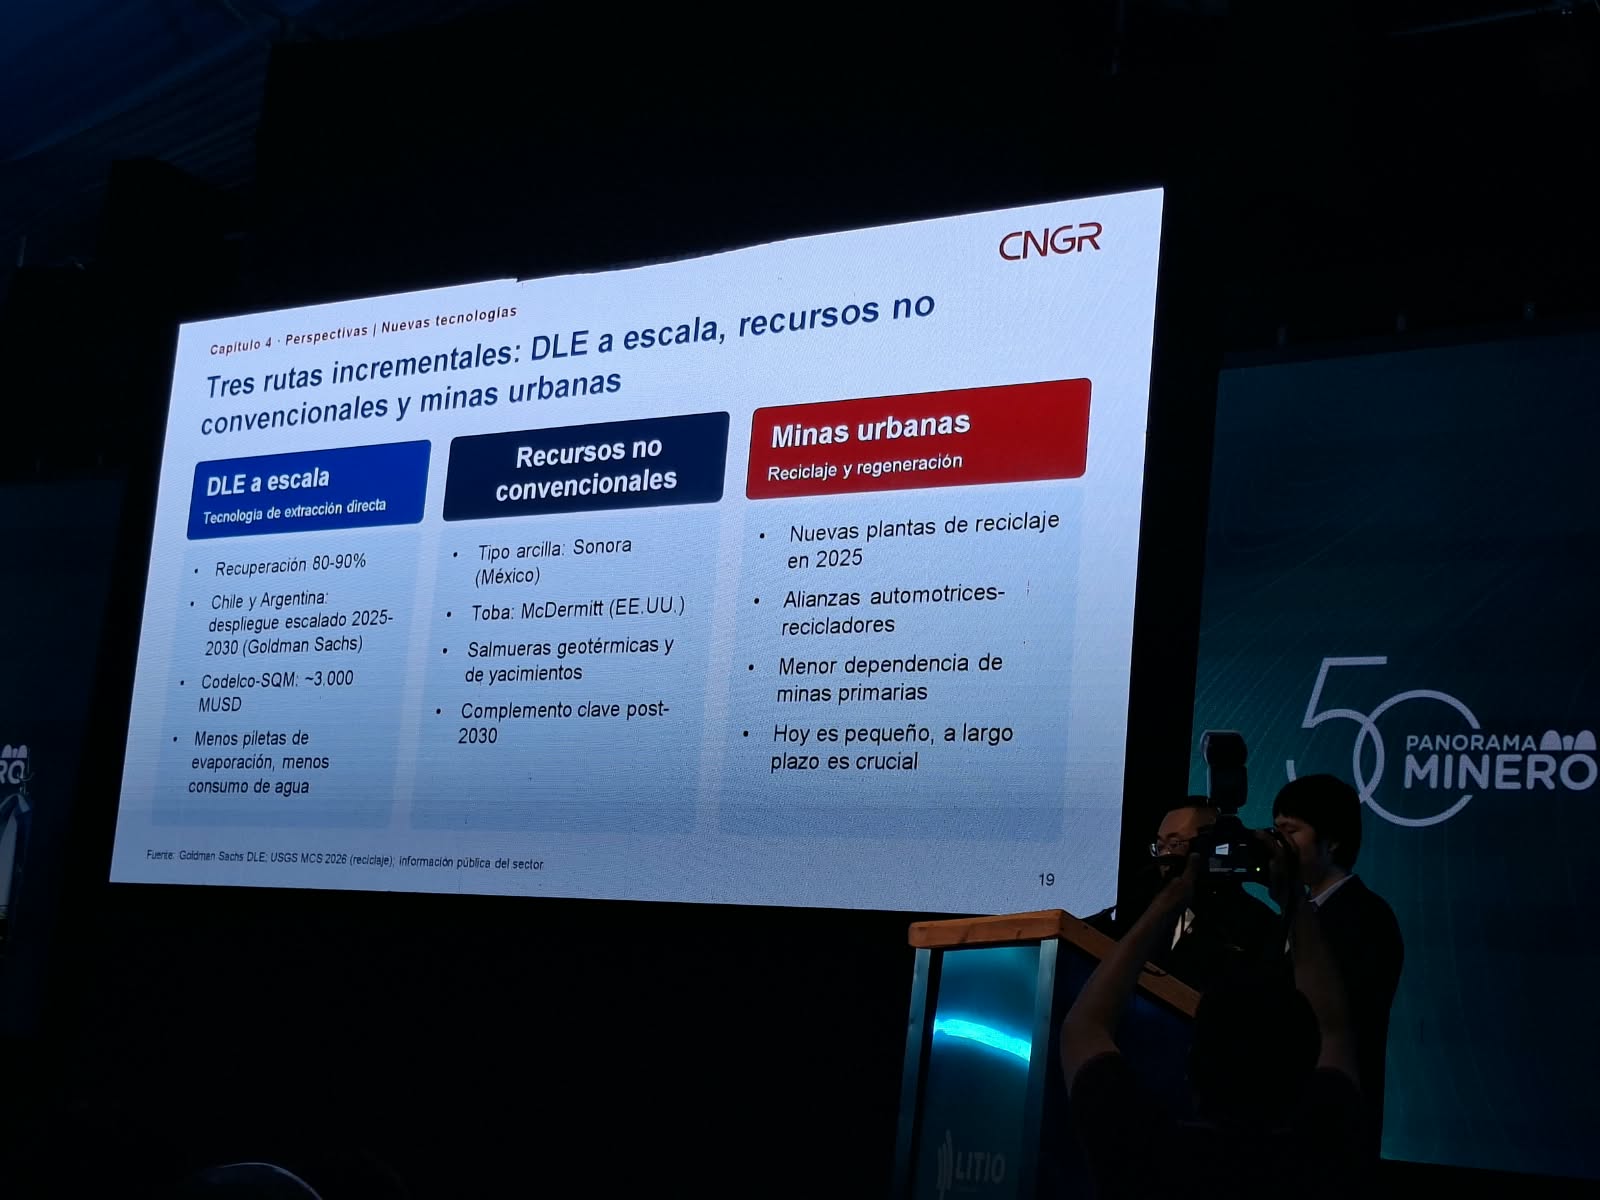
La próxima etapa de la oferta también tendrá nuevos protagonistas tecnológicos. Yang identificó tres rutas principales para aumentar la oferta futura. La primera es la expansión de la DLE a escala industrial durante los próximos cinco años, especialmente en Chile y Argentina.
La segunda son los recursos no convencionales, como arcillas, rocas y salmueras geotérmicas, especialmente aquellos localizados cerca de los grandes mercados de consumo.
La tercera es el reciclaje de baterías, que comienza a ser considerado como una forma de “minería urbana”.
En conjunto, esas tres fuentes determinarán, según CNGR, la elasticidad y sostenibilidad del suministro mundial.
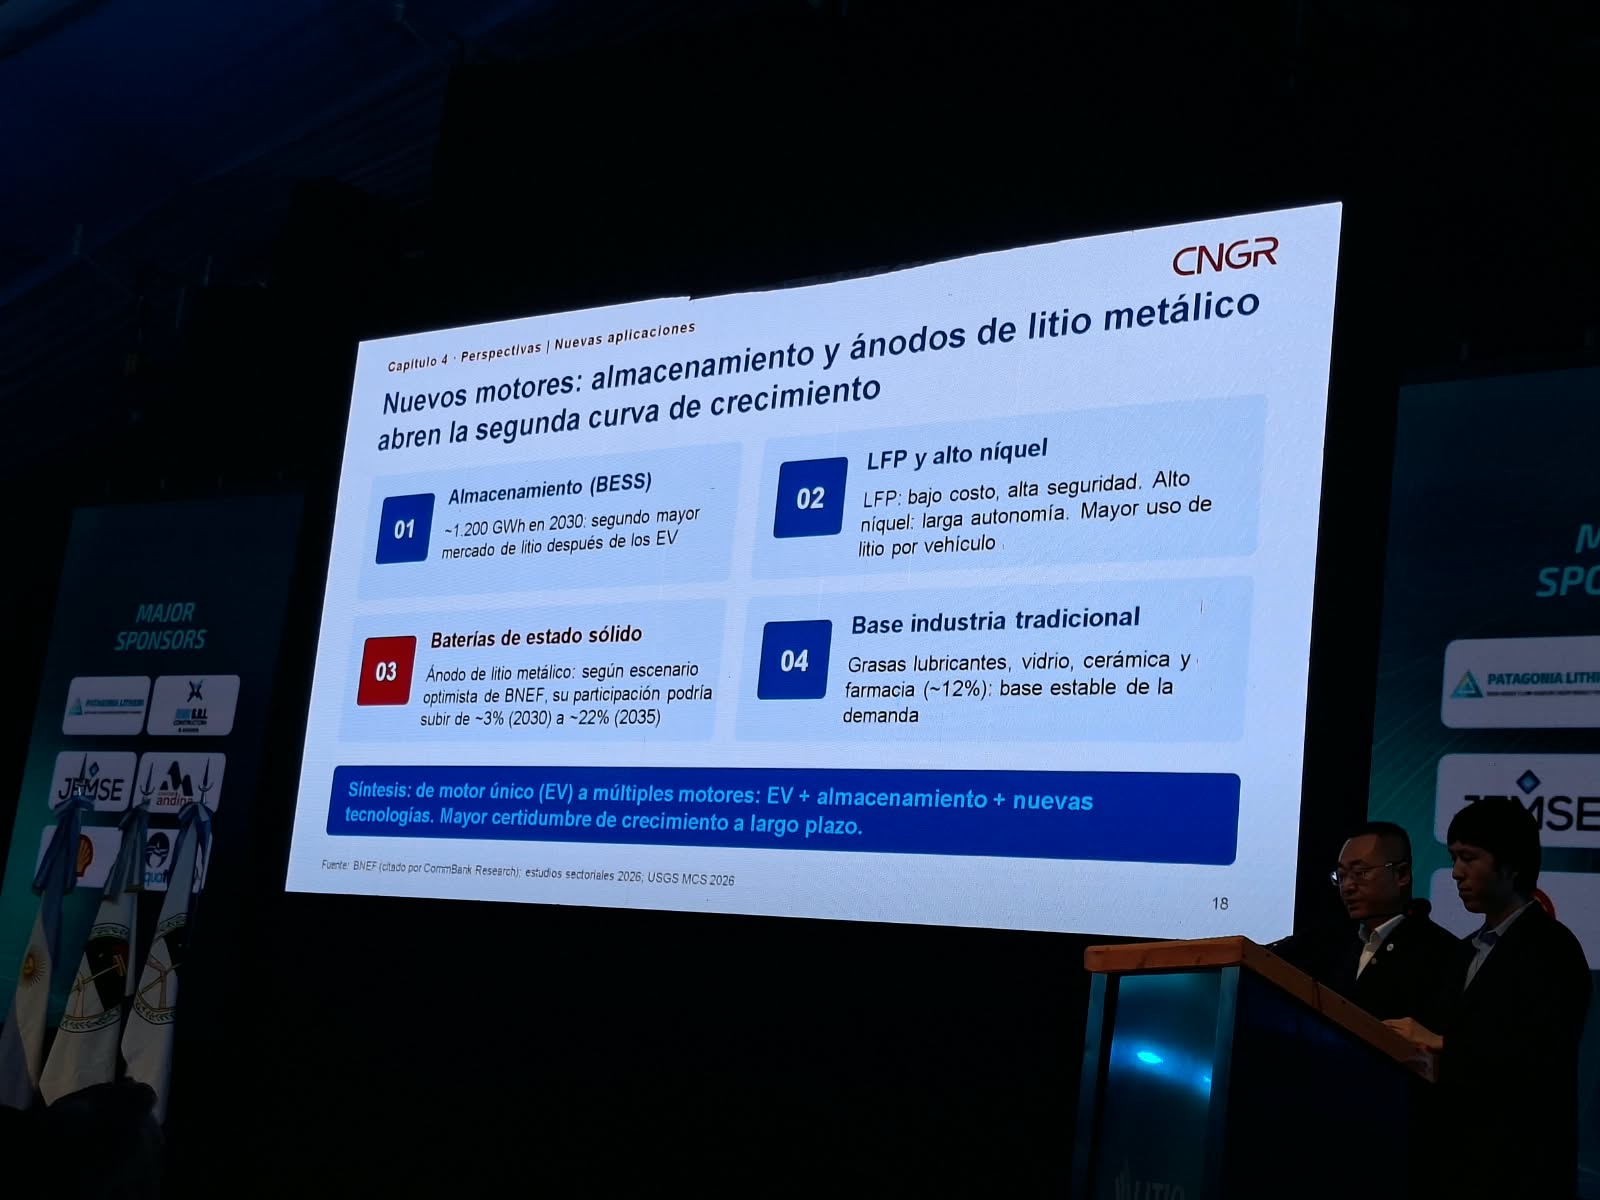
Del lado de la demanda también aparecen nuevos motores. El almacenamiento energético se está convirtiendo en una segunda gran curva de crecimiento, mientras continúa la evolución de las baterías LFP y de las tecnologías con mayor contenido de níquel.
A más largo plazo aparecen las baterías de litio metálico y las baterías de estado sólido. En un escenario optimista presentado por Yang, estas tecnologías podrían alcanzar una participación de hasta 22% hacia 2035.
El resultado sería una demanda menos concentrada en los vehículos eléctricos. “La demanda de litio está pasando de tener un solo motor, los vehículos eléctricos, a estar impulsada por múltiples motores”, explicó.
Argentina, entre recursos, industria y estrategia internacional
La presentación también dejó una lectura geopolítica. Yang planteó que el litio dejó de ser solamente un mineral crítico para convertirse en un componente de la competencia industrial entre grandes potencias.
Chile avanza sobre sus salares y tecnologías de extracción directa. Argentina combina capital estatal provincial y capital extranjero. Estados Unidos incorporó al litio dentro de sus minerales críticos y busca fortalecer cadenas de suministro propias.
En ese escenario, el Triángulo del Litio conserva una posición central. Según los datos expuestos por CNGR, concentra aproximadamente 40% a 43% de los recursos mundiales.
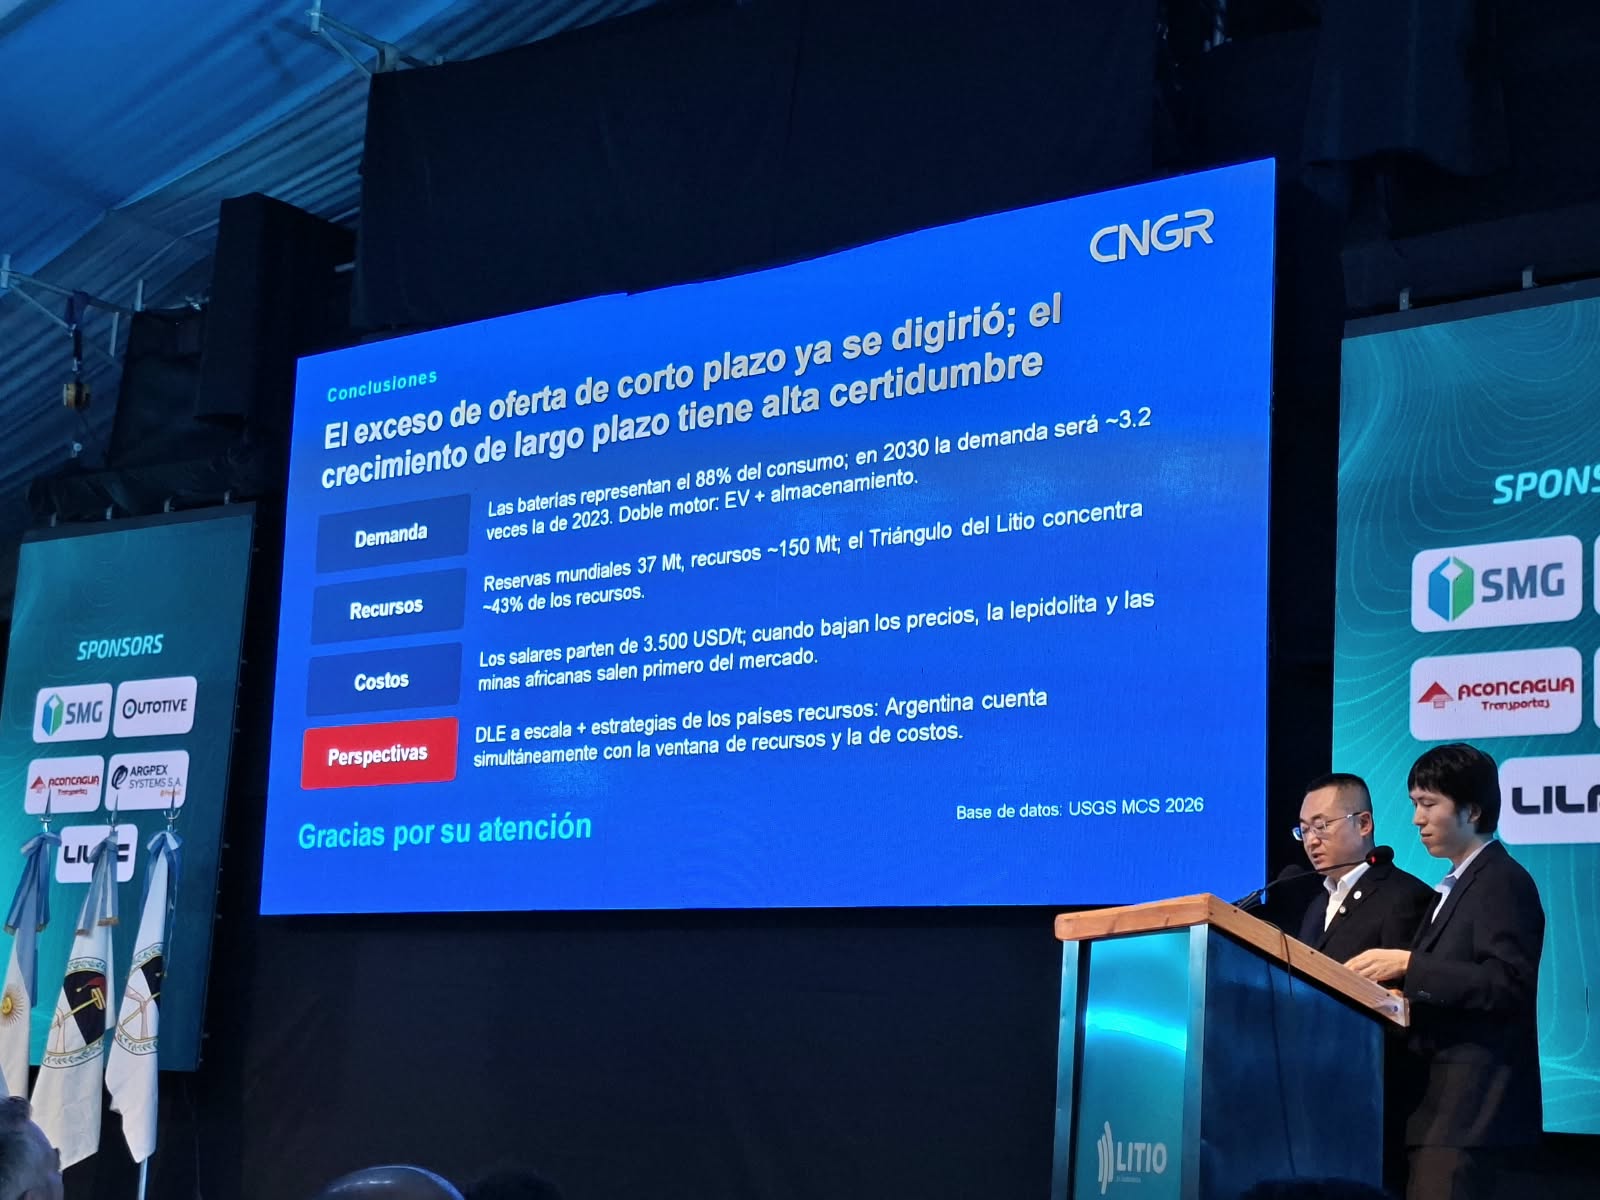
Según el ejecutivo chino, para Argentina la ventana de oportunidad combina dos factores difíciles de encontrar simultáneamente: recursos de gran escala y una posición competitiva en la curva de costos. Para CNGR, esa combinación puede ser determinante durante los próximos diez años. “Cuando los precios bajan, la lepidolita y las minas africanas son las primeras en salir del mercado. Ese es precisamente el mecanismo de eliminación de la curva de costos”, sostuvo Yang.
Y agregó que, hacia adelante, la expansión de la DLE y las estrategias de los países ricos en recursos generan para Argentina una doble oportunidad: “una ventana de recursos y de costos”.
Desde la perspectiva de una de las principales compañías chinas de materiales para baterías, el desafío argentino será transformar esa ventaja geológica en una plataforma industrial capaz de responder a una demanda global que seguirá creciendo, con costos competitivos, tecnología, seguridad de suministro y mayor integración de la cadena de valor.
Fuente: Panorama Minero
Fotografías: Emilio López King




LITIO ARGENTINA
De la promesa a la realidad exportadora: El futuro del litio se consolidó en el NOA tras la cumbre «Litio en Sudamérica»
#LitioenSudamerica #LiNews #Litio #Jujuy #PanoramaMinero #Electromovilidad #BateriasdeLitio
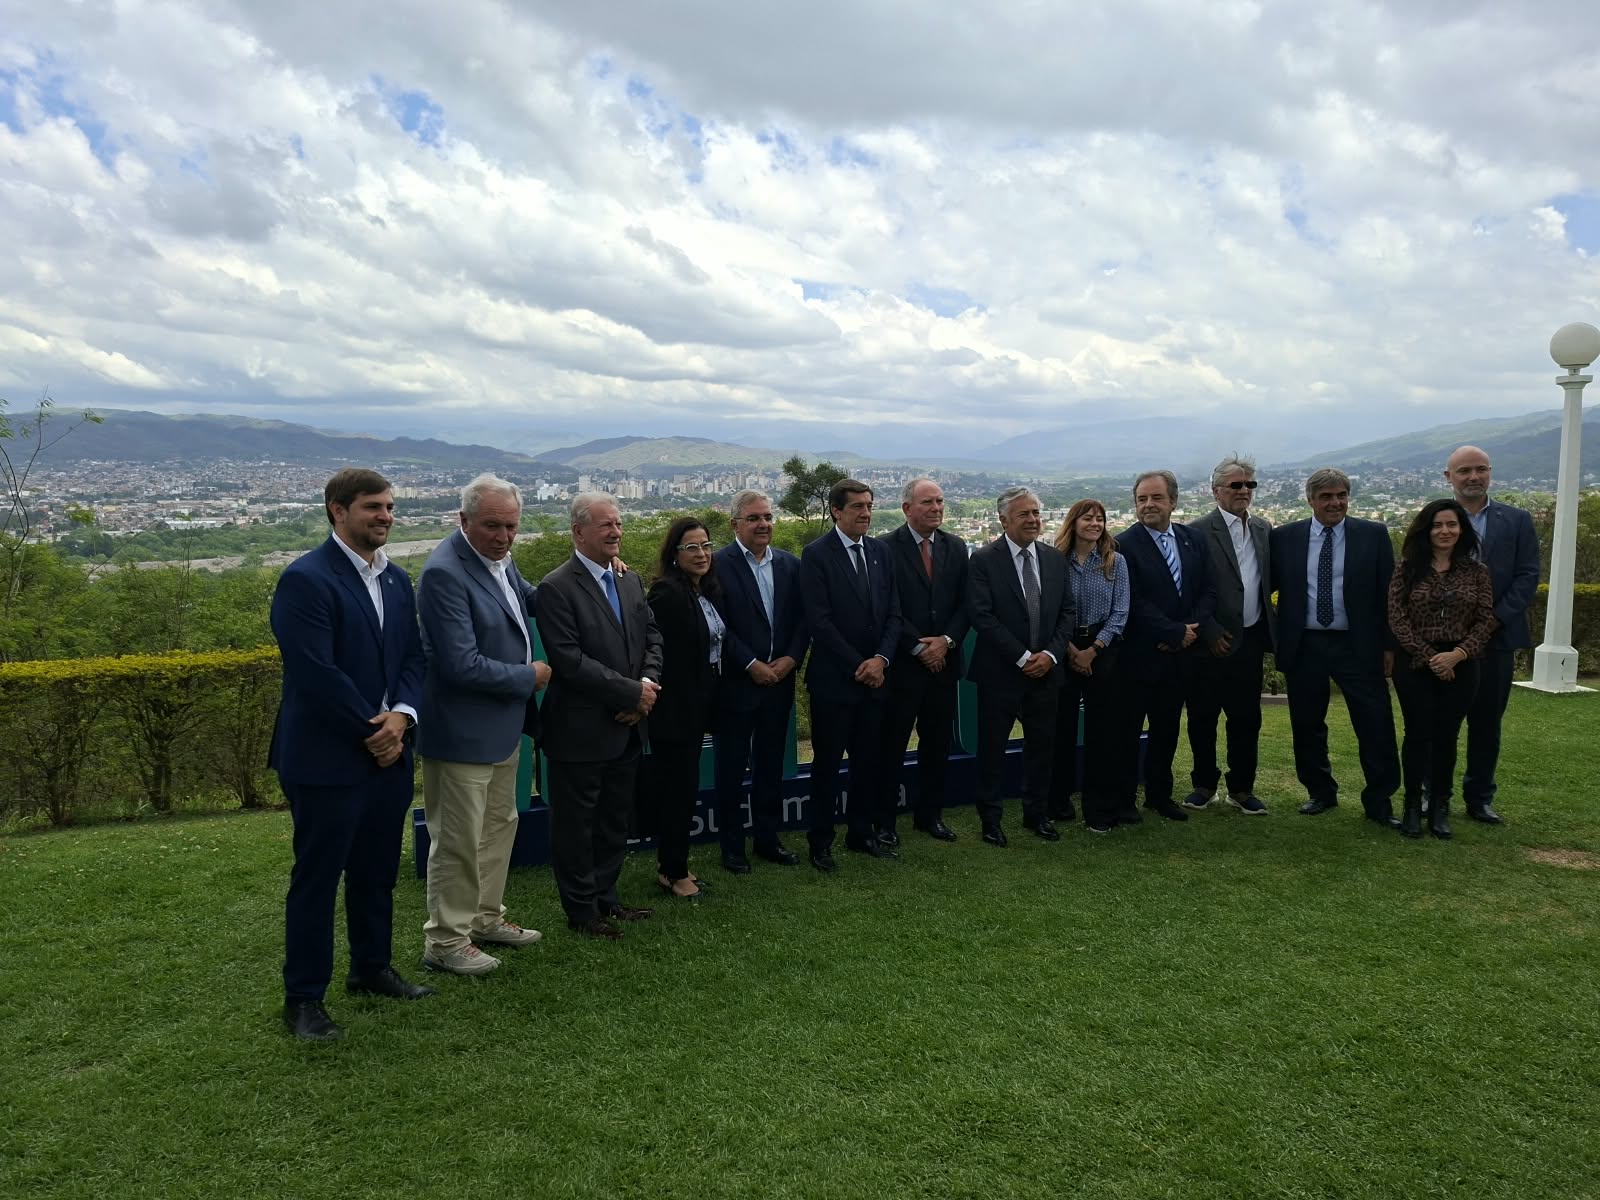
Con un récord de más de 1.900 asistentes, la 15° edición del seminario internacional en San Salvador de Jujuy expuso el salto productivo del norte argentino. La reciente inauguración de la mega planta de POSCO bajo el régimen RIGI y la proyección de quintuplicar la producción hacia 2035 dominan la agenda de un sector estratégico.Por Emilio López King.
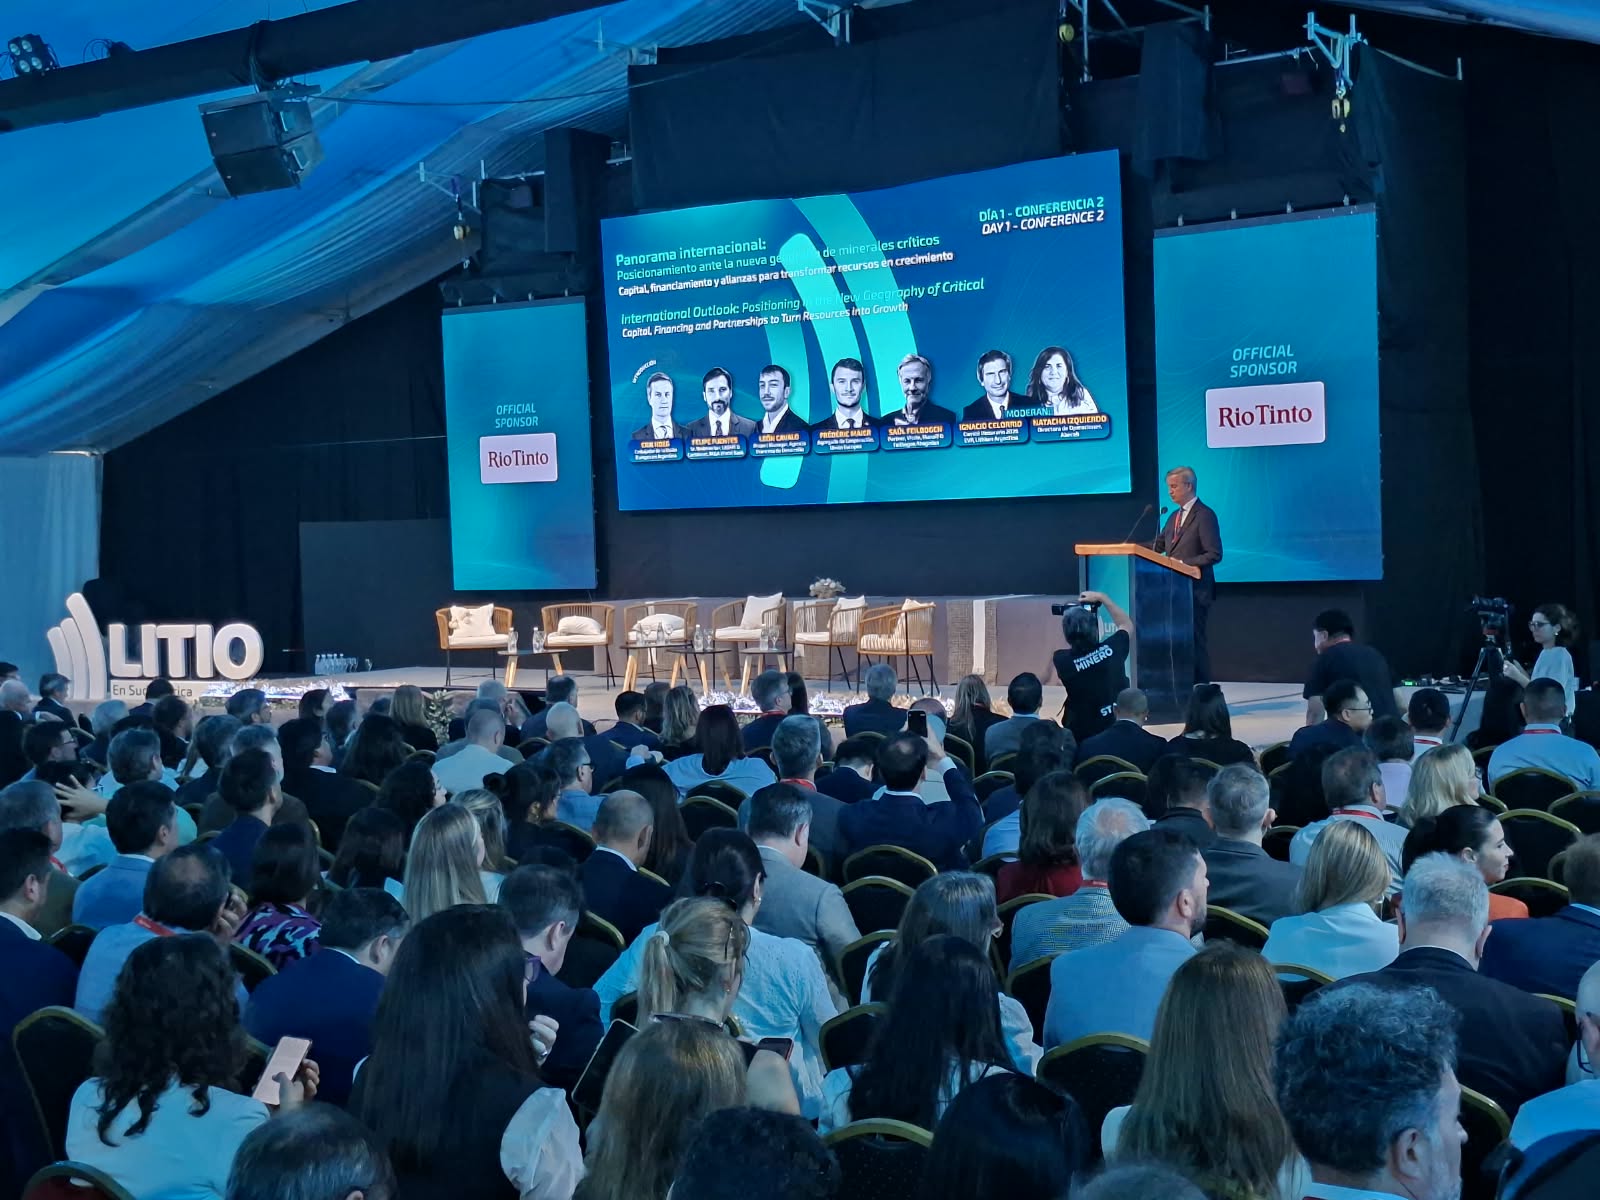
El litio ha dejado definitivamente de ser una promesa de futuro para convertirse en el motor central de la economía del noroeste argentino (NOA). Así quedó demostrado en la 15° edición del Seminario Internacional «Litio en Sudamérica», organizado por Panorama Minero en San Salvador de Jujuy. El evento reunió a líderes corporativos, representantes de 25 países y autoridades gubernamentales en un contexto de marcada aceleración industrial, coronado días después por un hito histórico: la puesta en marcha de la nueva planta comercial de la surcoreana POSCO.
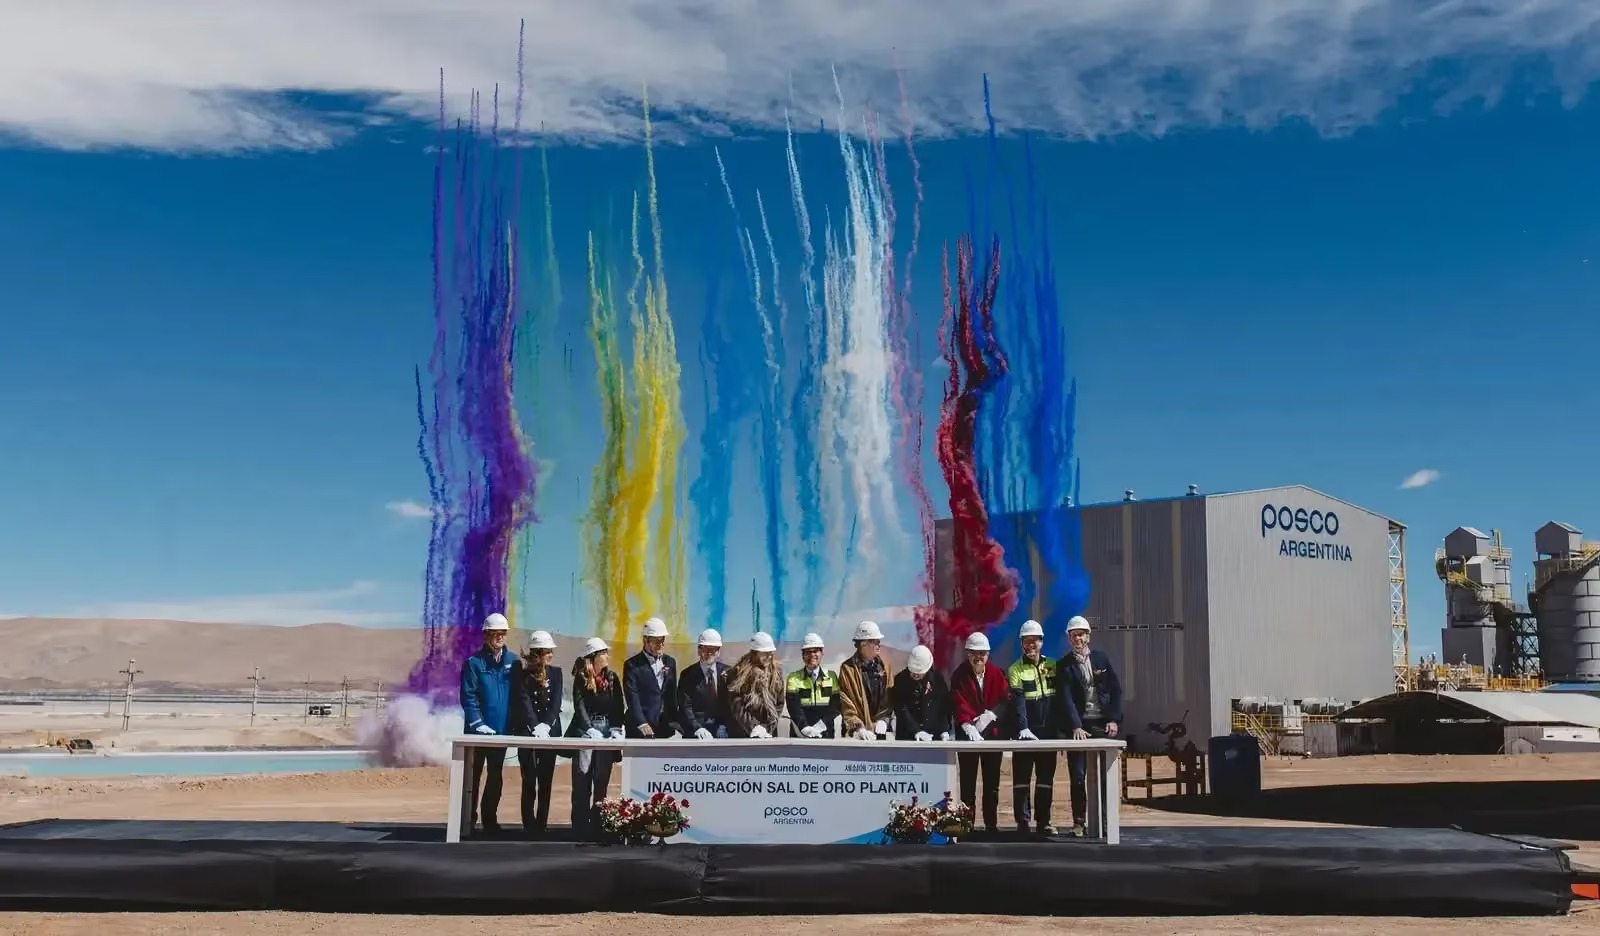
Las cifras oficiales respaldan el clima de optimismo. Entre enero y agosto de este año, las exportaciones de litio argentino alcanzaron los US$ 1.467 millones, representando un notable incremento del 191% en comparación con el mismo período del año anterior. Roberto Cacciola, presidente de la Cámara Argentina de Empresas Mineras (CAEM), graficó este avance al señalar que el país pasó de exportar 32.000 toneladas de carbonato de litio en 2021 a una proyección estimada que superará holgadamente las 170.000 toneladas gracias a las nuevas activaciones fabriles.
Ejes de las ponencias: El llamado a la infraestructura y valor local
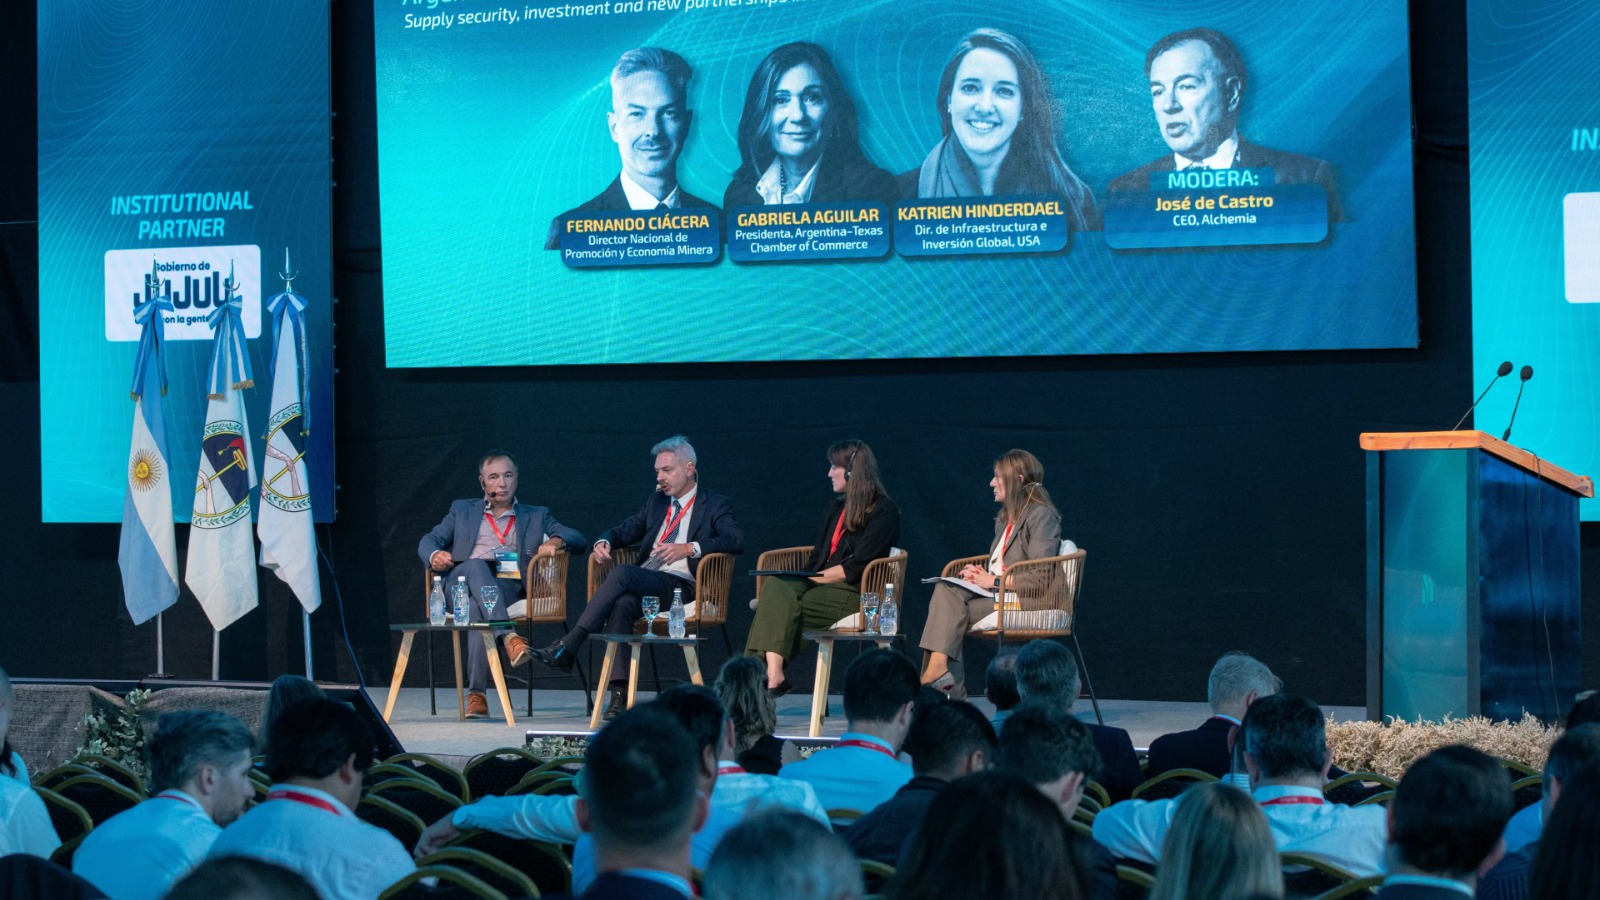
A lo largo de las jornadas de debate, los principales paneles marcaron una clara hoja de ruta. Las exposiciones de los presidentes de las cámaras mineras de Jujuy, Salta y Catamarca coincidieron en un diagnóstico unánime: la prioridad ya no es sólo descubrir el recurso, sino dotarlo de la competitividad necesaria a través del desarrollo de infraestructura (vial, energética, hídrica y de gas) y logística ferroviaria.
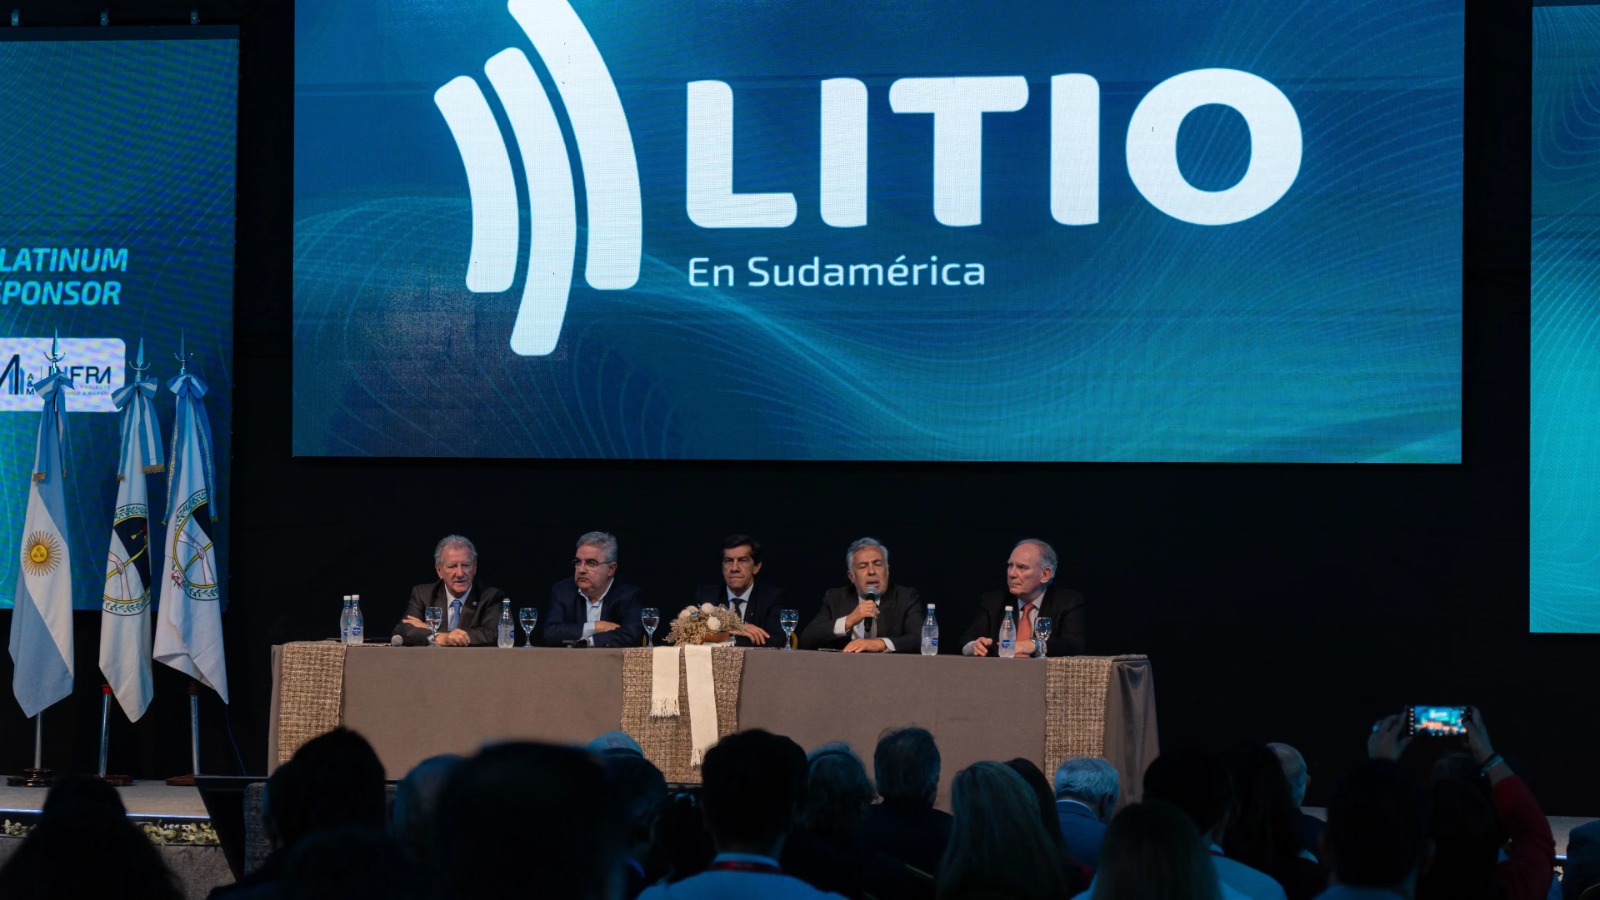
Por otro lado, la geopolítica global y la puja de inversiones entre Estados Unidos, la Unión Europea y Asia ocuparon un espacio central. En este sentido, especialistas internacionales destacaron que, a diferencia de Chile —cuya producción está concentrada en expansiones de proyectos ya existentes—, Argentina posee el portafolio de proyectos nuevos (greenfield) más dinámico del planeta, lo que le permitiría disputar el podio mundial de producción hacia la próxima década.
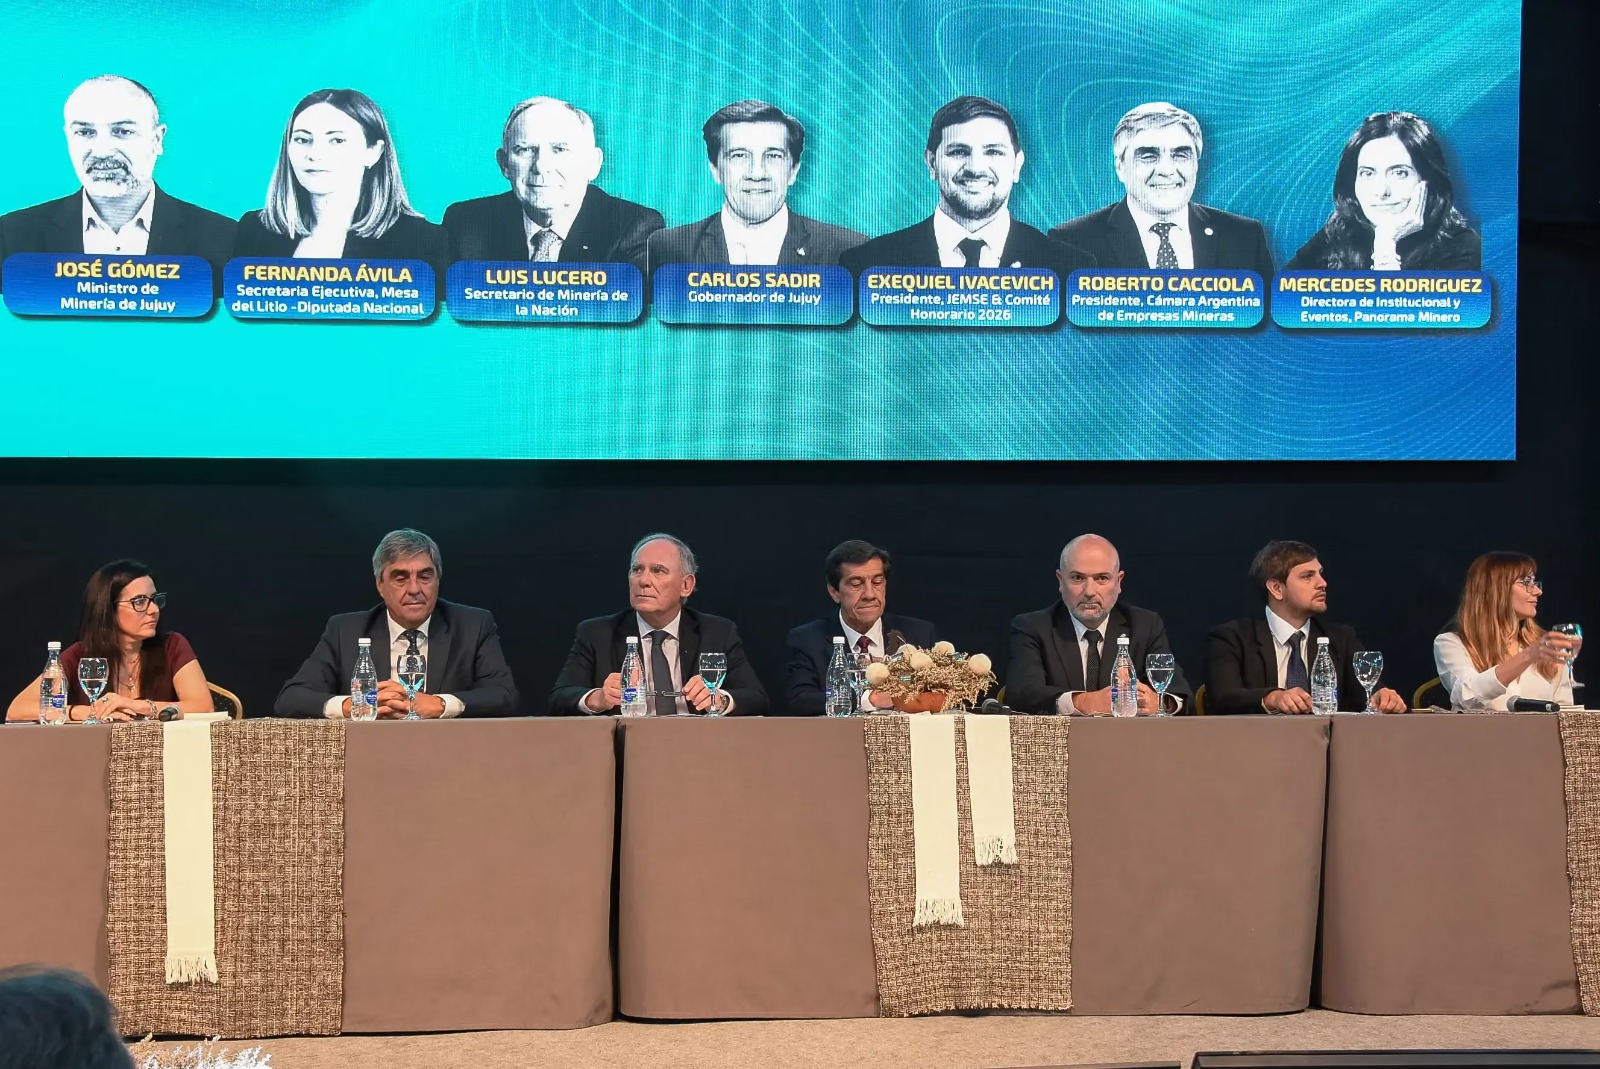
La Mesa del Litio, con la participación activa del Banco Mundial y el Consejo Federal de Inversiones (CFI), aprovechó el marco del encuentro para coordinar el Workshop de Desarrollo de Proveedores, apuntando a elevar los estándares locales de compliance, competitividad y capacitación laboral para que el empleo y las ganancias queden efectivamente arraigados en el territorio.
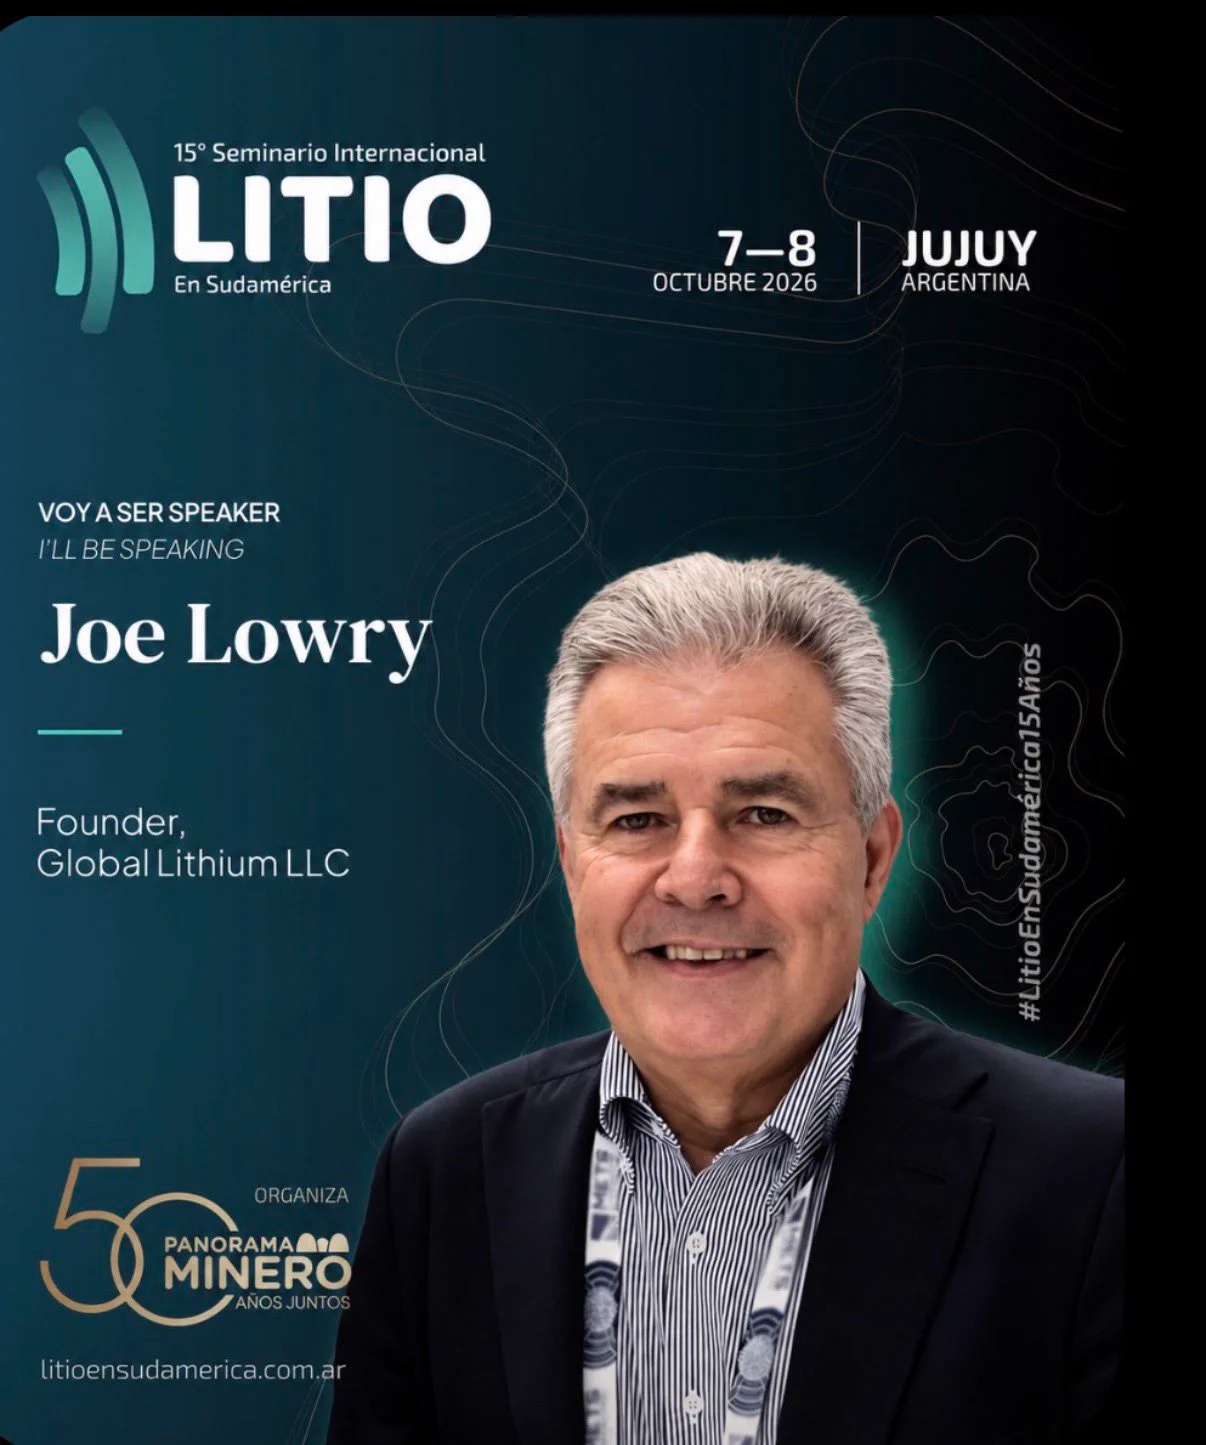
La mirada de «Mr. Lithium» y su cruda trastienda corporativa
El momento más esperado por los analistas internacionales y los inversores llegó al cierre de las conferencias con la disertación de Joe Lowry, el consultor estadounidense unánimemente apodado a nivel global como «Mr. Lithium» o «Señor Litio».
Con más de tres décadas de experiencia recorriendo salares y negociando contratos en Asia, Lowry expuso una mirada sumamente crítica sobre las narrativas actuales del sector, advirtiendo sobre la diferencia real entre «anunciar capacidad de producción» y «producir de forma competitiva».
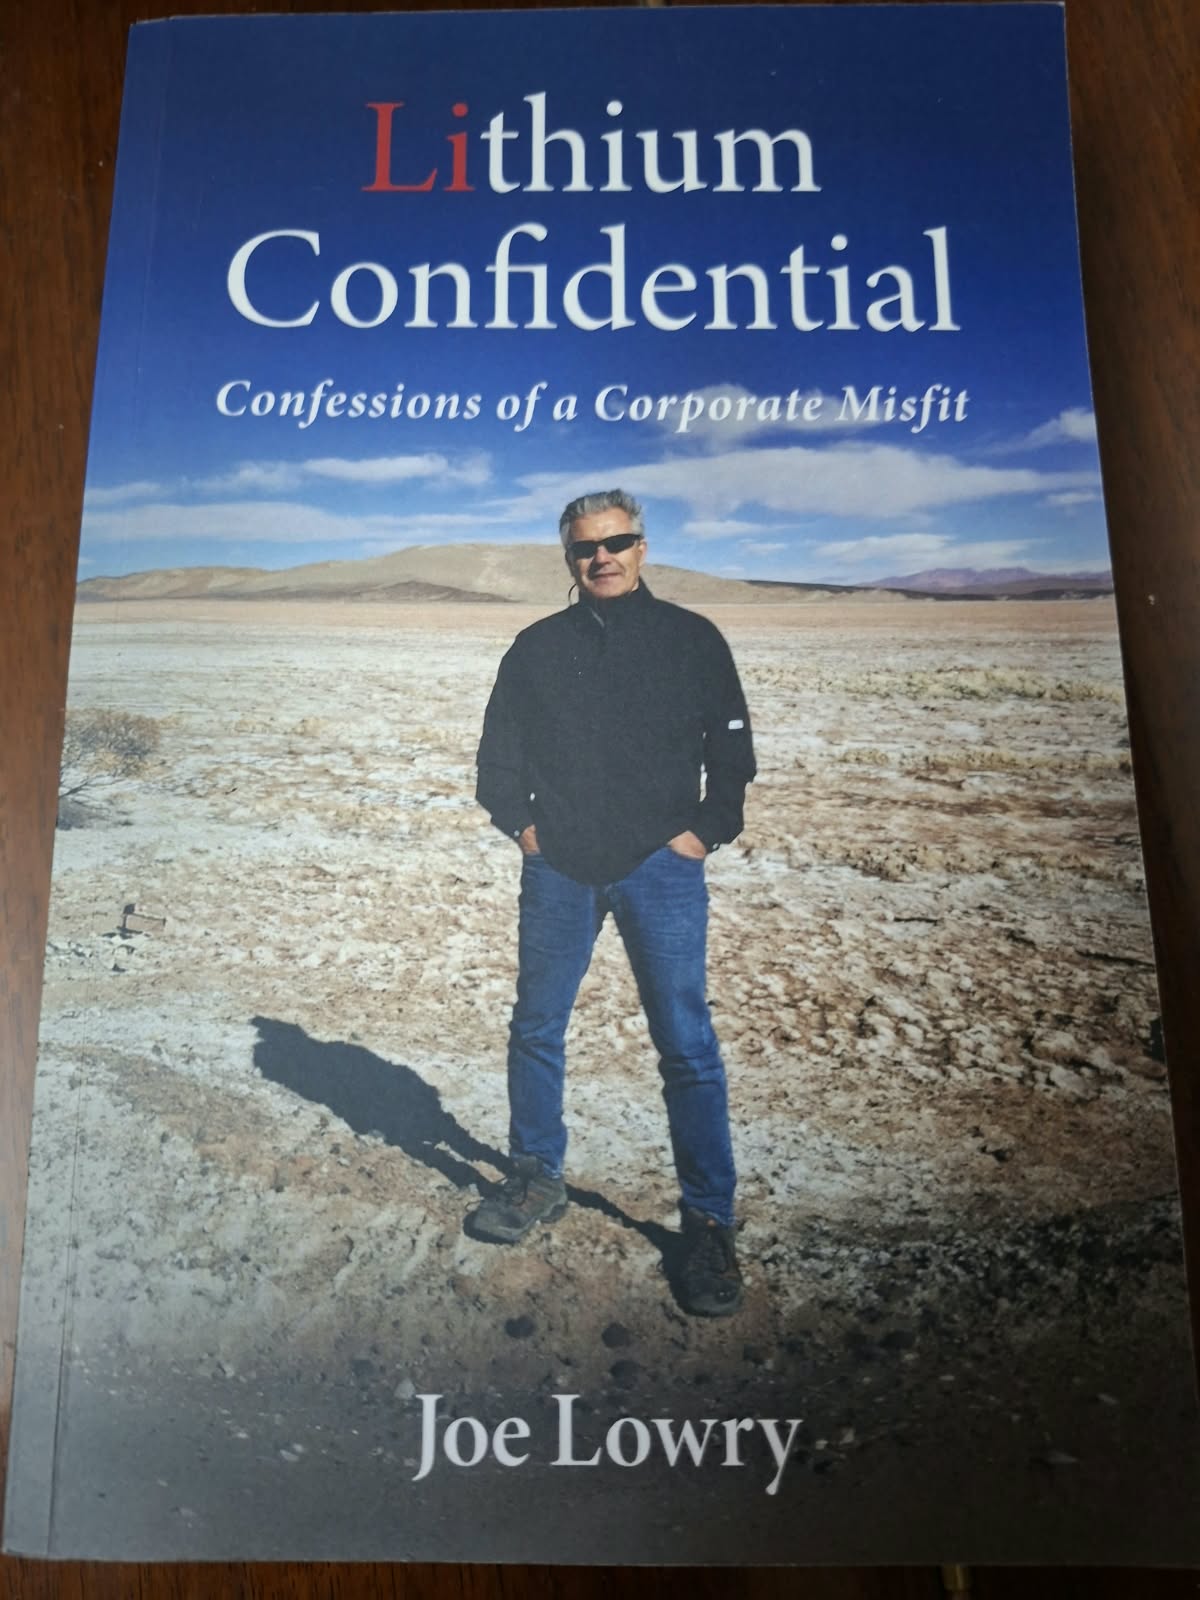
En un evento exclusivo que convocó a cientos de profesionales ansiosos por su firma, Lowry presentó formalmente en el país su reciente obra autobiográfica: «Lithium Confidential: Confessions of a Corporate Misfit» (Litio Confidencial: Confesiones de un inadaptado corporativo).
El libro, lanzado a mediados de este año, entrelaza sus memorias personales con la historia viva del mercado mundial de baterías.
Durante su presentación, Joe Lowry detalló cómo China tejió pacientemente su dominio absoluto sobre la cadena de suministro mientras las potencias occidentales «dormían». Respecto al panorama local, Lowry elogió la calidad geológica de los salares argentinos, pero dejó una advertencia crucial: el negocio del litio debe gestionarse y comprenderse como una compleja industria química especializada, y no simplemente como un mercado minero tradicional de extracción de rocas o commodities convencionales.
Radiografía del Litio en el NOA: Proyectos y Etapas de Desarrollo
Argentina cuenta actualmente con más de 60 proyectos en distintas fases de avance. Con las recientes inauguraciones, el mapa productivo en las tres provincias clave se consolida de la siguiente manera:
1. Proyectos en Operación Comercial (Producción Activa)
Son los yacimientos consolidados que ya inyectan toneladas de compuestos de litio al mercado global y sostienen el crecimiento macroeconómico:
• Salta y Catamarca (Salar del Hombre Muerto): Se consolida fuertemente el proyecto Sal de Oro de la firma surcoreana POSCO Argentina. La empresa acaba de inaugurar formalmente su Planta II de carbonato de litio, la cual aportará 23.000 toneladas anuales destinadas netamente a la exportación. Este hito demandó una inversión que forma parte de un desembolso global superior a los US$ 2.000 millones en el país y marca un precedente al ser el primer proyecto que entra en funcionamiento respaldado por el RIGI.
Esta planta de carbonato complementa a su planta de hidróxido de litio que ya opera en el Parque Industrial de General Güemes (Salta). En el marco de la inauguración, la empresa firmó además un memorando con los gobernadores Gustavo Sáenz y Raúl Jalil para diseñar las fases III y IV, apuntando a una meta futura de 100.000 toneladas anuales.
• Catamarca: El histórico yacimiento Fénix (Salar de Hombre Muerto, operado por Arcadium Lithium) mantiene su posición como uno de los activos pioneros y de menor costo del mercado internacional.
• Jujuy: Se destacan Salar de Olaroz (operado por Sales de Jujuy / Arcadium Lithium) y Cauchari-Olaroz (de la firma Exar, integrada por Ganfeng Lithium y Lithium Argentina), pilares fundamentales del volumen exportador de la provincia.
• Salta: Además del nodo de POSCO, cuenta con la producción activa de Centenario-Ratones (de la empresa francesa Eramet y la china Tsingshan) y los avances de Mariana (Ganfeng Lithium).
2. Proyectos en Construcción Avanzada y Próximos a Producir
Proyectos con plantas piloto validadas o infraestructura fabril en edificación que iniciarán operaciones comerciales en el corto plazo:
• Salta: Destaca el proyecto Rincón (adquirido por la gigante anglo-australiana Rio Tinto, que ejecuta fuertes planes de inversión).
• Catamarca: Sal de Vida (Arcadium Lithium) y Tres Quebradas (Zijin Mining) avanzan a paso firme en sus fases de edificación y expansión.
•Minera Cordillera SAU (con el proyecto 3 Cruces ) con el PEA finalizado y avanzando para conseguir el PFS antes de fin de año .
• Jujuy: La provincia sigue sumando capacidad de procesamiento a partir de la reciente luz verde ambiental para la construcción de una tercera planta de procesamiento a cargo de la compañía CNGR.
3. Proyectos en Exploración Avanzada y Factibilidad
Iniciativas que se encuentran completando estudios ambientales, de reservas geológicas y pruebas de Extracción Directa de Litio (DLE):
• En esta franja se ubican decenas de proyectos distribuidos en los salares de Pocitos, Pastos Grandes, Tolillar, Antofalla y Diablillos. Empresas internacionales como Bai Tau Minerals y Lithium South avanzan en la prefactibilidad de nuevas áreas exploratorias en la región.
Perspectivas a futuro: Desafíos hacia 2035
El horizonte de la minería de minerales críticos en el país plantea un escenario de alto impacto macroeconómico. La Secretaría de Minería prevé alcanzar una capacidad instalada de 650.000 toneladas para el año 2035, lo que multiplicaría por cinco los volúmenes actuales.
El horizonte de la minería de minerales críticos en el país plantea un escenario de alto impacto macroeconómico. La Secretaría de Minería prevé alcanzar una capacidad instalada de 650.000 toneladas para el año 2035, lo que multiplicaría por cinco los volúmenes actuales.Sin embargo, el consenso de la cumbre determinó que para consolidar este liderazgo global de manera efectiva, Argentina debe resolver debates internos pendientes.
El verdadero éxito de la transición energética radicará en un equilibrio sostenible: garantizar seguridad jurídica integral para sostener inversiones de gran escala como las del RIGI y, en paralelo, robustecer el monitoreo ambiental hídrico y asegurar la licencia social mediante una distribución equitativa de las oportunidades y el empleo con las comunidades originarias locales.
*Emilio López King es Director de LiNews www.litio.com.ar 
LITIO ARGENTINA
Mesa del Litio: las cinco líneas de trabajo que impulsan Jujuy, Salta y Catamarca para acelerar inversiones y proveedores
#MesadelLitio #Litio #Jujuy #LitioenSudamerica #PanoramaMinero #Mineria #Electromovilidad Fernanda Ávila detalló la agenda de la Mesa del Litio para 2026: hoja de ruta, proveedores, proyectos, infraestructura, armonización normativa y fortalecimiento institucional. La Mesa del Litio trabaja con el Banco Mundial en una cartera de proyectos para anticipar necesidades de infraestructura, energía, agua y gas en Jujuy, […]
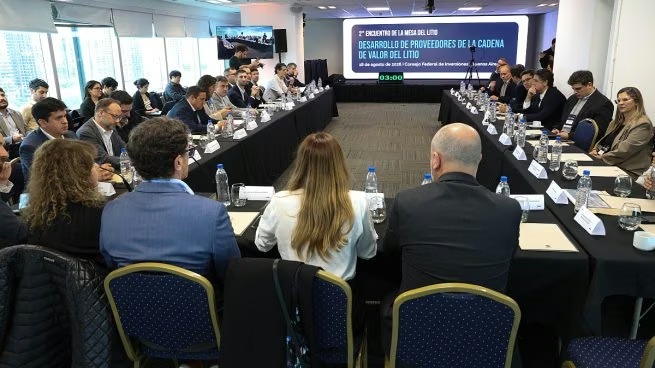
#MesadelLitio #Litio #Jujuy #LitioenSudamerica #PanoramaMinero #Mineria #Electromovilidad
Fernanda Ávila detalló la agenda de la Mesa del Litio para 2026: hoja de ruta, proveedores, proyectos, infraestructura, armonización normativa y fortalecimiento institucional.
La Mesa del Litio trabaja con el Banco Mundial en una cartera de proyectos para anticipar necesidades de infraestructura, energía, agua y gas en Jujuy, Salta y Catamarca. (más…)
LITIO ARGENTINA
Litio en Salta y Catamarca: POSCO pone en marcha la Planta II de Sal de Oro marcando el inicio de inversiones RIGI en minería argentina
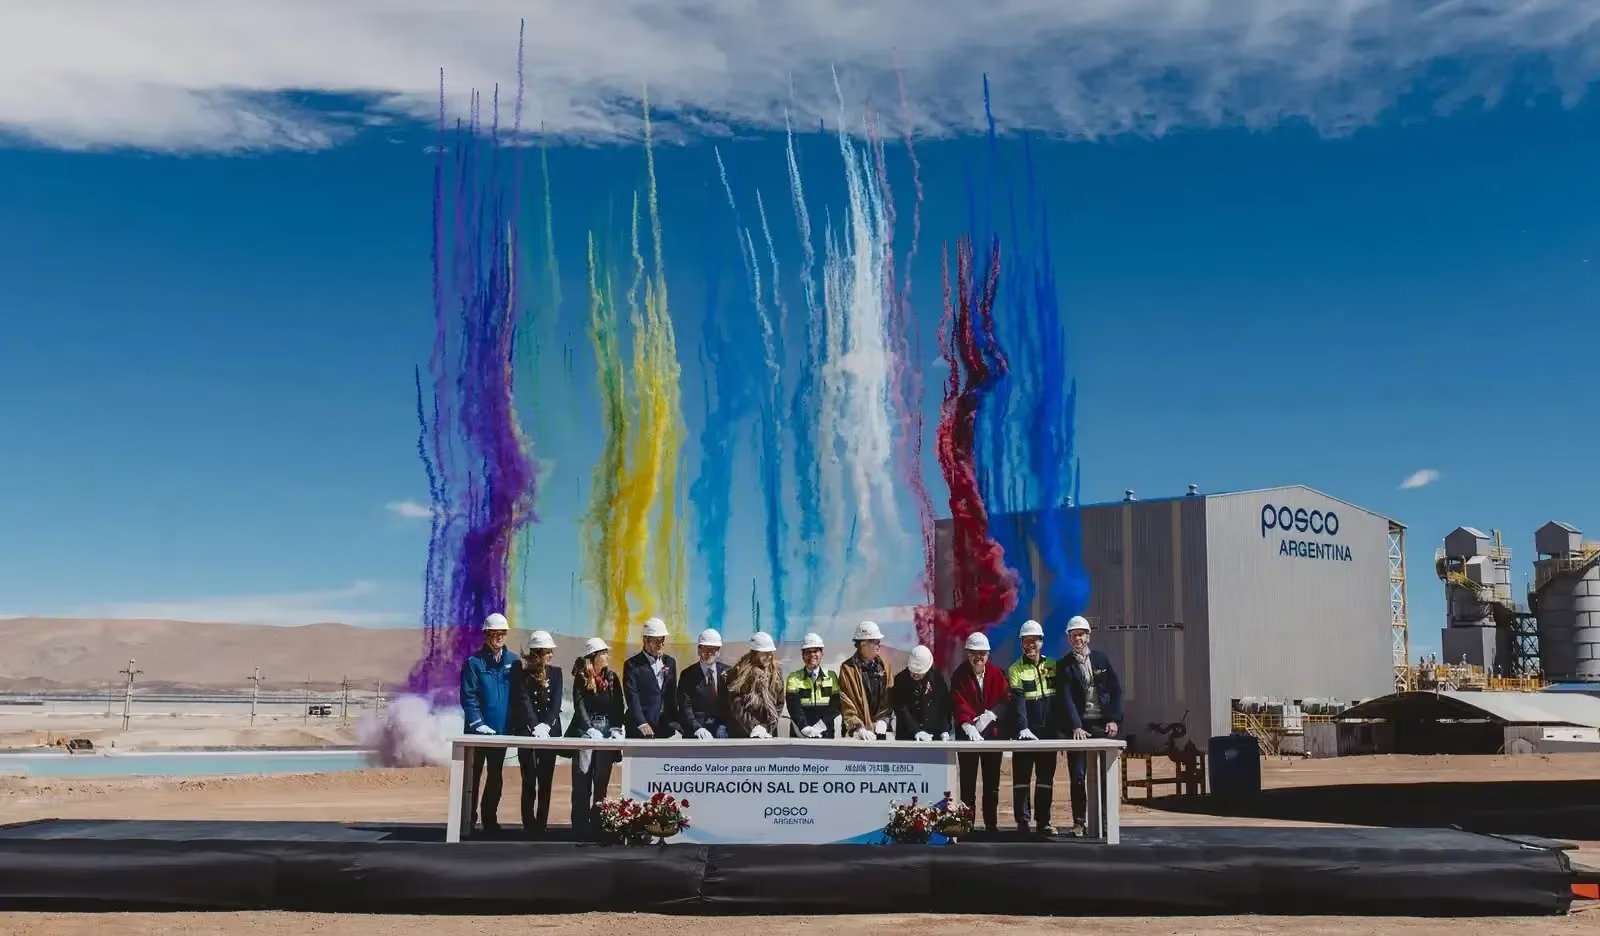
#Litio #Posco #Salta #Rigi #Mineria #Catamarca #Electromovilidad #Argentina #SalardelhombreMuerto
Con la presencia de los gobernadores Raúl Jalil (Catamarca) y Gustavo Sáenz (Salta), el jefe de Gabinete Diego Santilli y la secretaria general de la Presidencia Karina Milei, la empresa minera POSCO inauguró formalmente la Planta II del Proyecto Sal de Oro en el Salar del Hombre Muerto en la zona de cooperación entre las provincias de Salta y Catamarca. Se trata del primer proyecto que entra en funcionamiento con inversión realizada a través del RIGI. (más…)

De la promesa a la realidad exportadora: El futuro del litio se consolidó en el NOA tras la cumbre «Litio en Sudamérica»

Litio en Sudamérica 2026: China anticipa el futuro del litio y ubica a Argentina entre los grandes ganadores de la próxima década

Mesa del Litio: las cinco líneas de trabajo que impulsan Jujuy, Salta y Catamarca para acelerar inversiones y proveedores

LITIO DE JUJUY AL MUNDO: LA EMPRESA LITHIUM ARGENTINA TOCÓ LA CAMPANA DE APERTURA DE LA BOLSA DE NUEVA YORK(NYSE)

LITIO EN ARGENTINA: CONOCE A LAS EMPRESAS LÍDERES EN LA FIEBRE DEL ORO BLANCO
