



LITIO ARGENTINA
LA GEOPOLÍTICA DEL LITIO Y EL CAMINO DE ARGENTINA

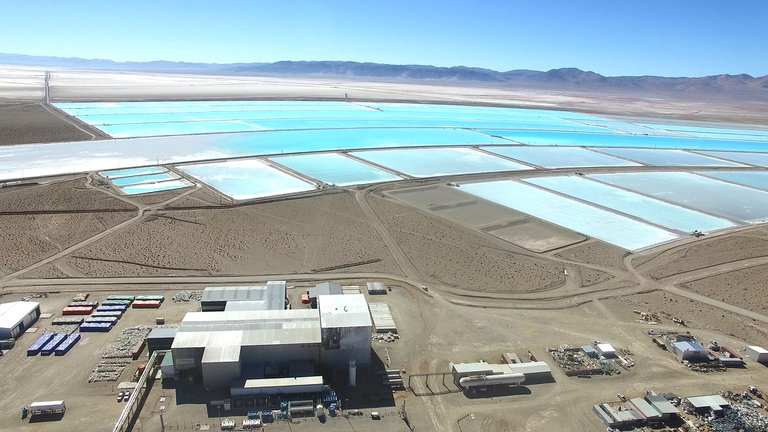
La demanda internacional de este mineral crecerá hasta 10 veces en los próximos 10 años.
El litio es utilizado en la nueva generación de baterías recargables en celulares, computadoras, drones, satélites y vehículos eléctricos, porque tiene una gran densidad energética y resuelve el problema del “efecto memoria” permitiendo múltiples recargas sin pérdida de eficiencia. Las baterías de litio son la clave para descarbonizar el transporte, cuyos motores eléctricos se vuelven ecológicos, en la medida que se los recargue con electricidad proveniente de fuentes renovables. El litio representa aproximadamente un 5% del costo de una batería; su comercio global (2020) no supera los USD 2.000 M, muy debajo del cobre y del petróleo/gas. Si bien el litio no llega a ser una commodity, tiene un enorme potencial, porque su demanda crecerá hasta 10 veces en los próximos 10 años.
Mercado global en expansión. Las necesidades ambientales de las grandes ciudades reclaman que el transporte público se realice con motores eléctricos. Europa, USA y China le están dando un nuevo impulso, invirtiendo muchísimo dinero para implementarlo. El mercado de vehículos de pasajeros eléctricos pasaría del 10% (2025) al 50% en el 2040; serían unos 60 M de vehículos, de los cuales 10 M en USA. Las baterías para todos esos vehículos eléctricos tendrían un valor de unos USD 100.000 M, lo cual hace lucrativa su fabricación descentralizada, que permite además no depender de proveedores externos. También está en juego la competitividad de la industria automotriz de USA y de Europa, altamente influyente en cada PBI. Empresas coreanas y japonesas ya producen baterías en USA: Panasonic para Tesla, Honda, Toyota, Ford y otras, y LG Chem, para GM, son las principales. Se observa que las baterías de litio son eslabones de las cadenas de valor entre empresas globales.
USA, China y Europa describen a la movilidad eléctrica como una cuestión de soberanía. En 2017 se creó la European Battery Alliance, una iniciativa política para compensar el dominio chino, siendo un plan que permitirá asegurar la fabricación de baterías y la provisión de suministros. Cada fabricante de vehículos ha desarrollado fabricantes cercanos de sus propias baterías, configuradas a las necesidades de cada modelo y además porque el flete para importarlas de terceros, resulta demasiado oneroso por su alto peso (un celular requiere 3 gr. de litio, el auto eléctrico de Tesla precisa 45 kg. y un bus eléctrico casi 240 kg.) y también, porque las baterías de litio son consideradas cargas peligrosas, según las regulaciones internacionales de transporte por barco.
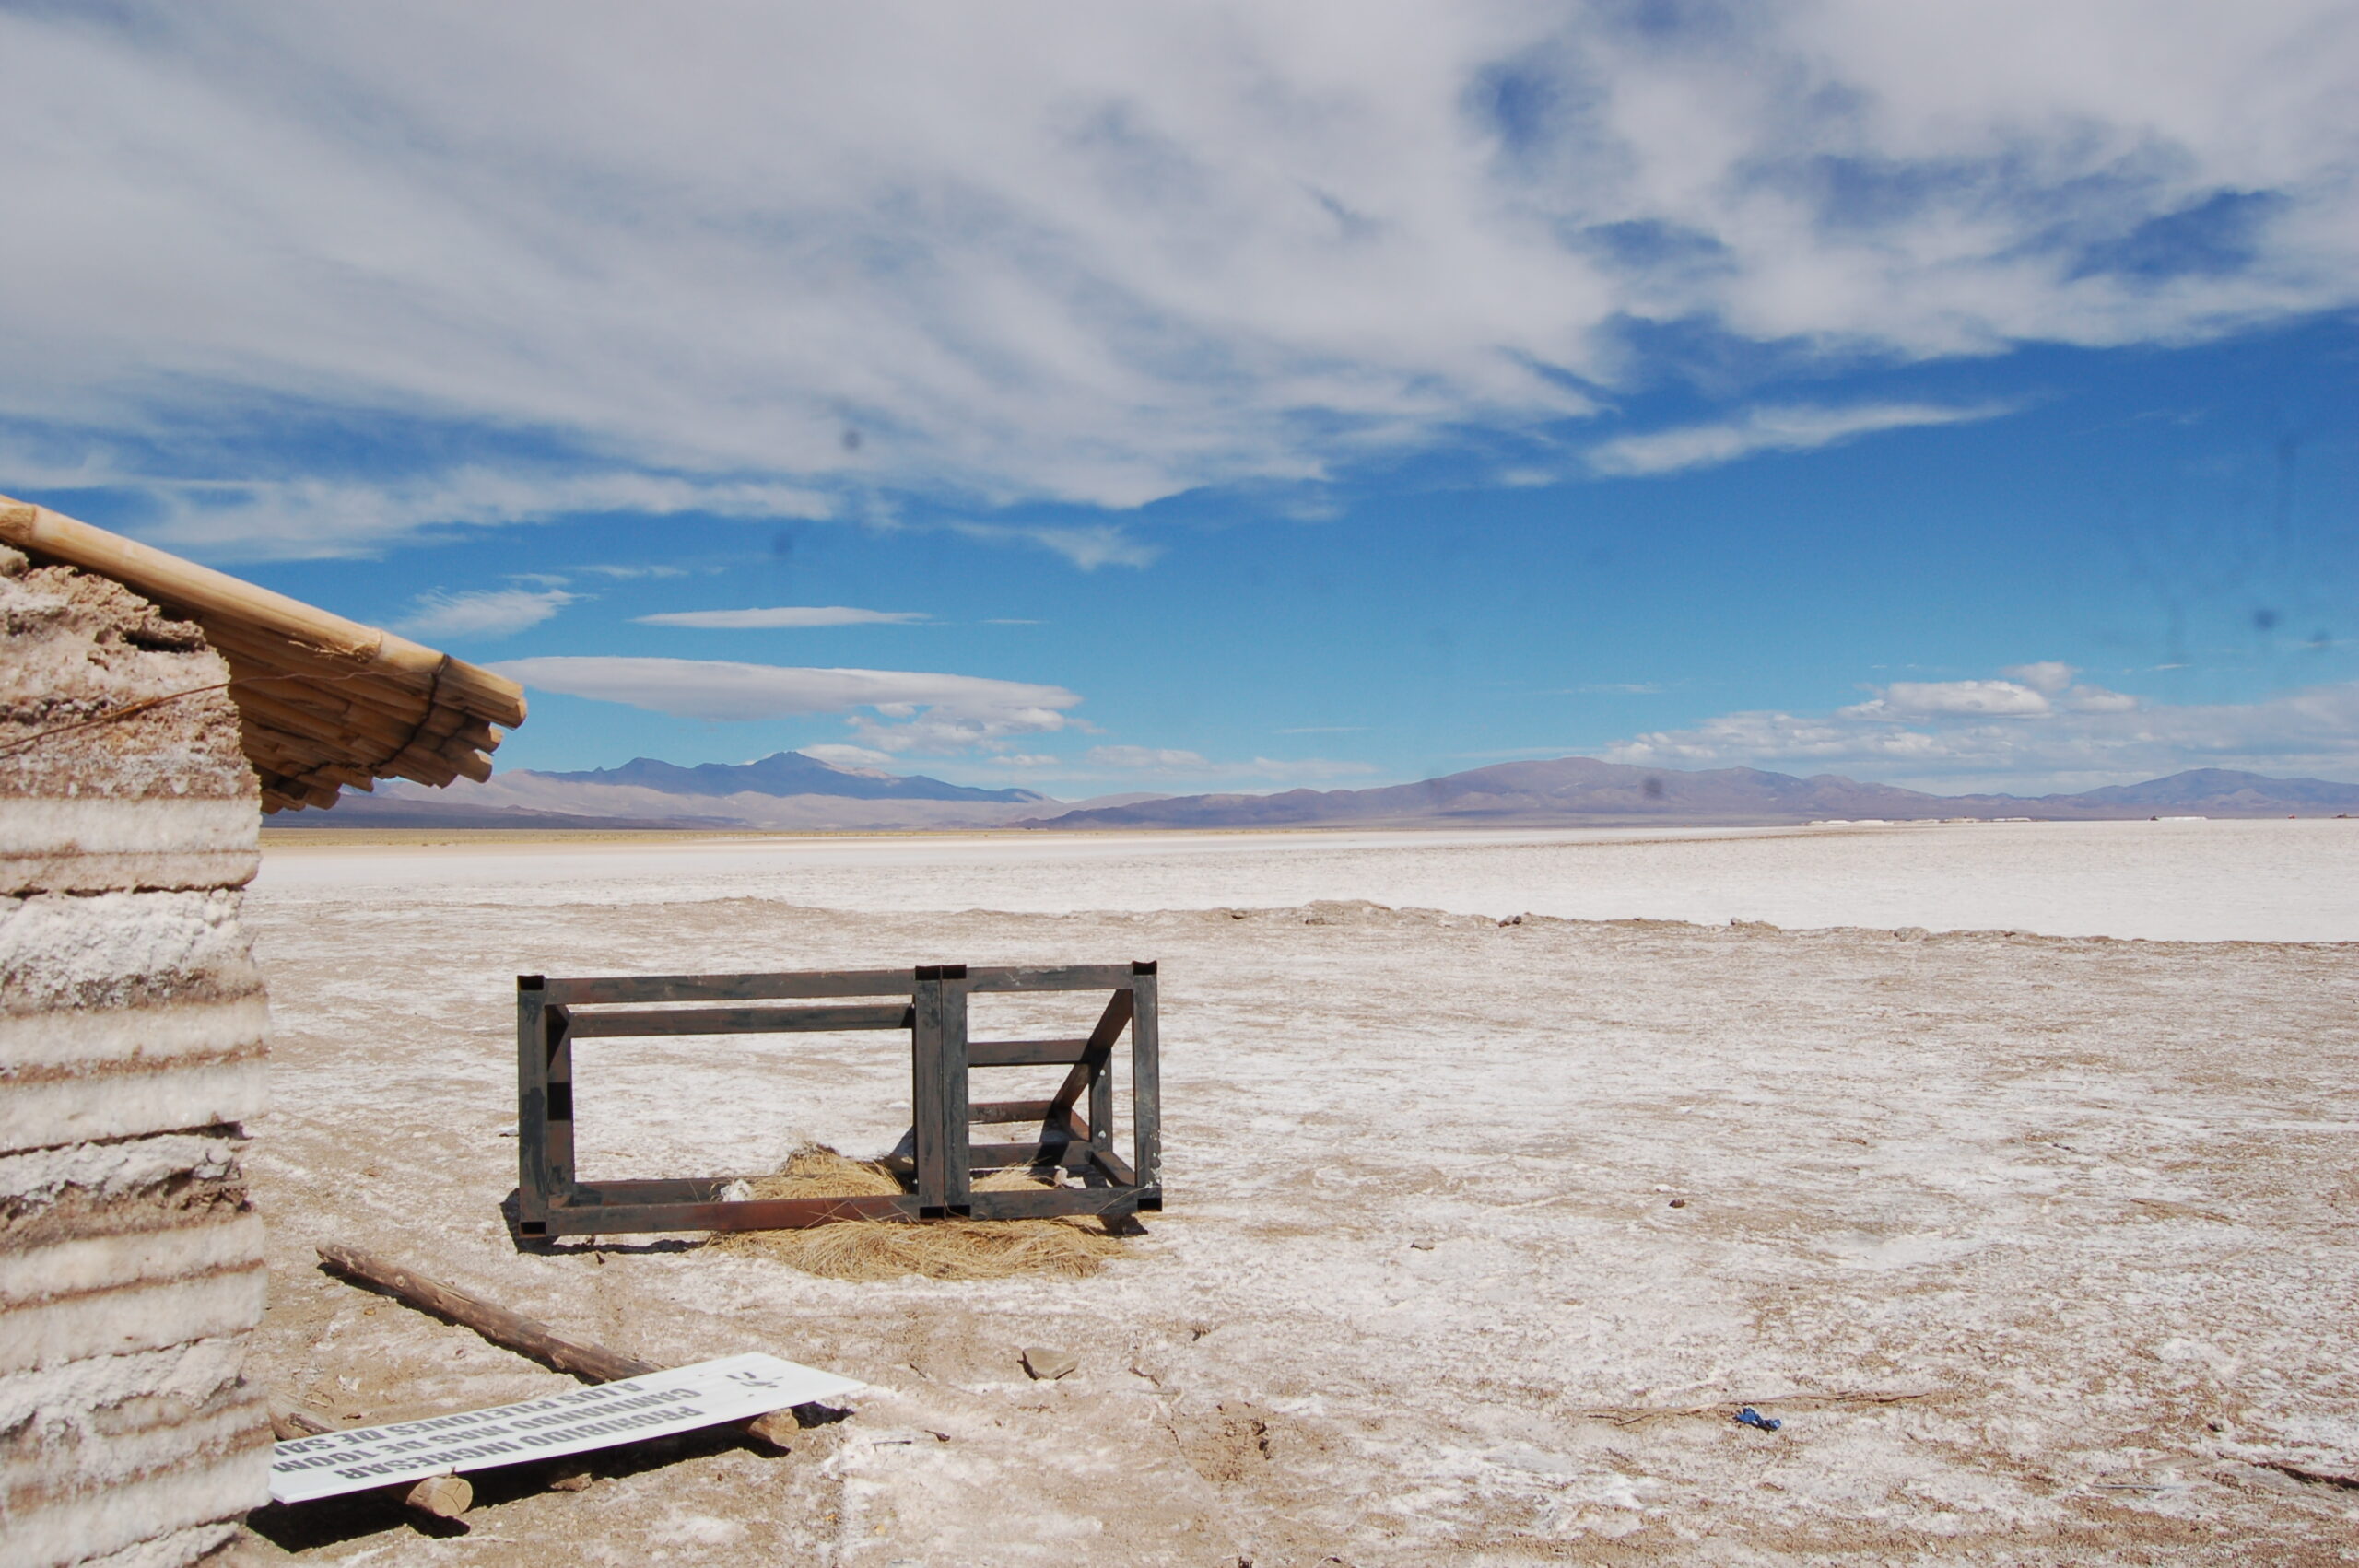
Reservas globales de litio. Entre un 65 y un 80% de las reservas mundiales exploradas se encuentran en los salares del famoso “triángulo del litio”, integrado por el salar de Uyuni en Bolivia, el de Atacama en Chile y el de Hombre Muerto y otros en la Argentina. El resto proviene de un mineral llamado espodumena, cuyos yacimientos se encuentran en Australia, USA, Brasil, y Rusia.
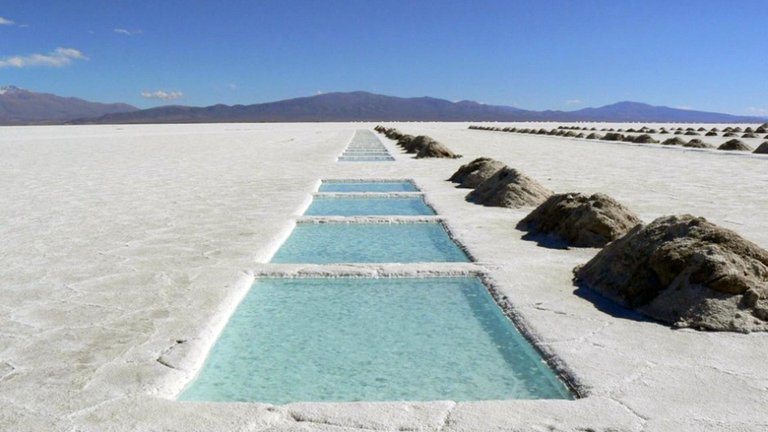
Producción. Los principales productores actuales de Carbonato de litio (CL) son Australia, China y Chile. Argentina exportó 27.000 Ton (2019) de CL por valor de USD 166 M, unos 6000 USD/ton, valores muy deprimidos por la pandemia, ya que en el 2017 se ubicaban globalmente en unos 13.000 USD/ton. Los exportadores nacionales fueron la norteamericana Livent (Salar del Hombre Muerto, Catamarca) y la operada por la australiana Orocobre, Toyota y JEMSE (Salar de Olaroz, Jujuy). A esas dos minas en producción, hay que sumarle tres más en construcción, la chino-argentina EXAR, la francesa ERAMET y la coreana POSCO, más varios proyectos en factibilidad y otras en etapas tempranas de exploración.
Uno de los problemas es el alto consumo de agua dulce, que según estimaciones para el año 2022, sería de unos 8 M de m3/año, que es una enormidad si se la compara con los consumos poblacionales en la zona del Salar del Hombre Muerto (70.000 m3/año) y en Cauchari- Olaroz (240.000 m3/año). Si bien tenemos marcos regulatorios de política ambiental, el manejo práctico se basa en datos aportados por las propias empresas, lo cual hace que su monitoreo sea de carácter simbólico. Las regalías provinciales son muy pequeñas (<3%), el aporte científico nacional es casi nulo y la contribución social a la comunidad local es mínima. Las ganancias se reparten entre las empresas exportadoras de CL sin refinar y el estado nacional por impuestos (30% aprox.). Es una minería sin desarrollo por su bajo valor agregado.
Diferencias con Chile y Bolivia. La extracción de litio está regida actualmente por la ley de inversiones mineras (1993), que ofrece importaciones sin aranceles, desgravaciones impositivas, estabilidad fiscal, y un reintegro del 5% para exportaciones mineras del NOA; el código de minería no contempla ninguna restricción para su uso o comercialización, restringiendo la posibilidad de una negociación estratégica inteligente. Muy diferente a lo que ocurre en Chile y en Bolivia. En Bolivia, las atribuciones de exploración, explotación e industrialización fueron reservadas al Estado en 2008; en Chile quedó fuera del marco del resto de los minerales por un decreto de Pinochet de 1976, por contener material nuclear; sus dos explotaciones actuales (SQM y Albemarle) tienen como socios a la CORFO chilena. Por su importancia debería ser declarado en Argentina un recurso natural de carácter estratégico, que no significa nacionalizarlo o estatizarlo, sino de sacarlo de la ley general minera, lo que permitiría que se sancionara una norma específica para su concesión y explotación. Esto ya lo había observado el visionario geólogo argentino, el Dr. Luciano Catalano, quien, en 1964 presentó mapas de los salares y reclamando, por su importancia, un régimen especial. Además, debe hacerse cumplir la Ley 24.804, que en art.2, inc.h, y en art. 32, indican que el Estado ejerce la propiedad de los materiales fusionables (Deuterio, Helio-3 y Litio-6), y fisionables (Uranio y Torio), que se introduzcan o se desarrollen en el país, acordadas en la “convención sobre armas nucleares” de Naciones Unidas (ONU A/C.1/52/7) y suscripta por Argentina. El dato que casualmente se ha “olvidado” es que nuestro salares tienen un 90% de Litio-7 (normal) y hasta casi un 10% de Litio-6 (fusionable), que son exportados como “impurezas”. Por eso las empresas globales prefieren no purificarlo en nuestro territorio y llevarse ese importante material estratégico.
Baterías de litio: hay dos clases de baterías, las que usan Carbonato (CL) se emplea para los cátodos de las baterías tipo LFP (litio-ferrofosfato) o las baterías LCO (litio-cobalto) de los celulares y las de hidróxido de litio (HL) para las tipo NMC (níquel-manganeso-cobalto) o NCA (níquel-cobalto-aluminio). El HL también lo utilizarán las nuevas baterías ricas en níquel de Tesla, y los nuevos vehículos eléctricos de Volkswagen.
Australia es el primer proveedor de HL, cuyo mercado ha crecido rápidamente, que lo extrae de la espodumena, a cielo abierto. Argentina produce CL grado técnico, que también tiene gran demanda. Livent, lo transformado en HL en USA, que tiene un precio tres veces superior al CL. Orocobre lo exporta con dos destinos: para ser convertido en HL por Toyota en Japón y para ser purificado a “grado batería”, utilizado por los fabricantes de cátodos en Japón, Corea y China.
En cuanto a la fabricación propia de baterías, la empresa Energy Renaissance Pty., de Australia, proyecta comenzar a fabricarlas este año, con una capacidad de 66 MWh/año. Chile aún no pudo avanzar por no poder abastecer el HL requerido. Argentina proyecta fabricar “estatalmente” baterías para atender las demandas del Estado, con una producción inicial de 6 MW.h/año, proyecto a cargo de la unión de UNLP, CITIDEF; CIC, Ministerios de CyT y Defensa, el CONICET e Y-TEC (YPF).
Como datos ilustrativos se destaca que la mitad del ensamblado actual de baterías se realiza en Japón, un 14 por ciento en Corea del Sur y un 20 por ciento en China, mientras que, en la fabricación de celdas, China tiene el 50 % y Japón y Corea del Sur tienen el 20 % cada una.
Estrategia de inserción en la cadena de valor. Ingresar en toda la cadena de valor agregado mundial del litio no es sencillo y requiere una estrategia realista, avanzando por etapas, desde la extracción del mineral, elaborar intermediarios (CL, HL), refinarlos electroquímicamente hasta el “grado batería”, producir celdas y finalmente las baterías. Disponer de sólo el recurso natural no garantiza nada. Como Argentina adolece de capital propio, surge la necesidad de lograr la cooperación eficiente de instituciones tecnológicas propias, empresas privadas nacionales y varias alianzas internacionales, siendo condición de las mismas, un clima favorable a los negocios e inteligencia geopolítica. Además, hay mucho por aprender de los problemas de esta cadena, provisión de insumos, aprovechamiento de los desechos de fabricación, fallas en las inspecciones de calidad, reciclaje de materiales críticos, mercados, tendencias de la industria y otros segmentos más estratégicos.
Habría que avanzar con la formidable idea del científico Ernesto Calvo, director del INQUIMAE (Instituto de Química Física de los Materiales del Conicet), quien desarrolló un método de extracción directa de litio, mucho más amigable del medio ambiente, utilizando dos electrodos para captar selectivamente litio sin extraer los restantes iones presentes y alimentando dicho proceso con electricidad ecológicamente producida a partir de la abundante energía solar de la Puna.
No existiendo demasiados problemas geopolíticos, el desarrollo integral de esta industria tiene como ejes principales el lograr agregar valor, mejorar las condiciones ambientales de extracción y asegurarles a las comunidades locales su integración laboral y económica. Esos objetivos se lograrían si el Estado declara su importancia estratégica y fomenta la participación de empresarios locales y equipos tecnológicos para avanzar en la cadena de valor.
POR RICARDO AUER ANALISTA GEOPOLÍTICO
FUENTE: INFOBAE



LITIO ARGENTINA
De la promesa a la realidad exportadora: El futuro del litio se consolidó en el NOA tras la cumbre «Litio en Sudamérica»
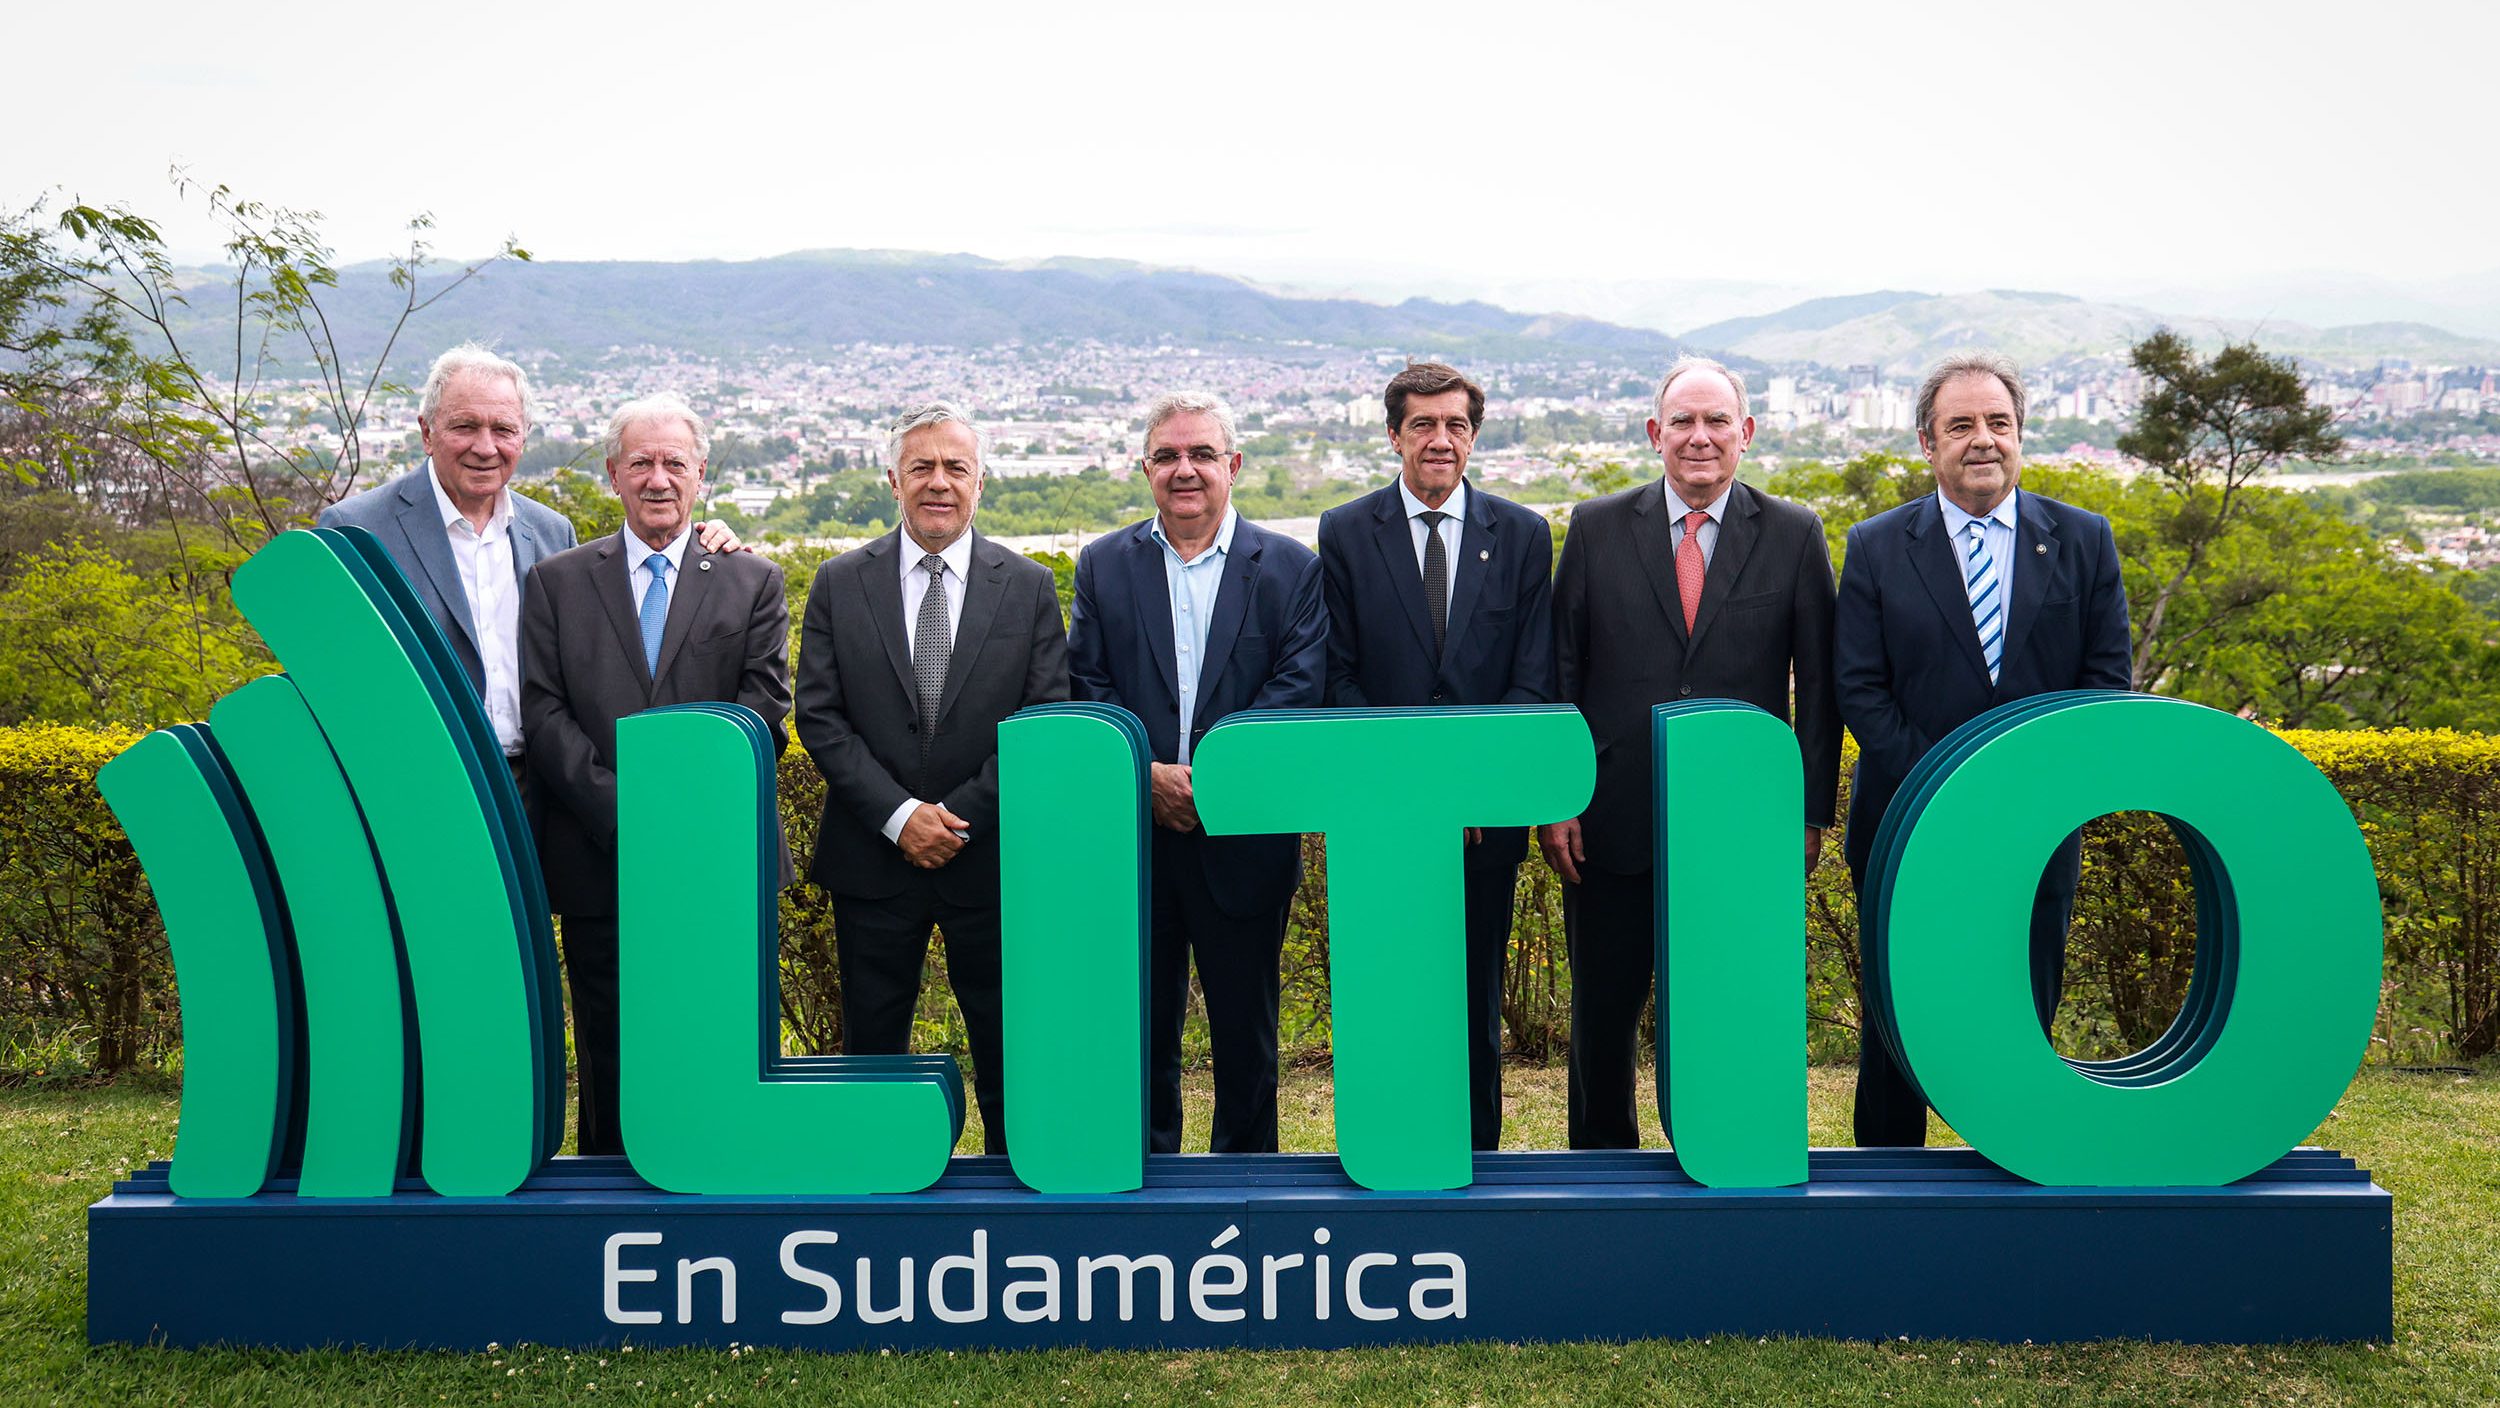
#LitioenSudamerica #LiNews #Litio #Jujuy #PanoramaMinero #Electromovilidad #BateriasdeLitio
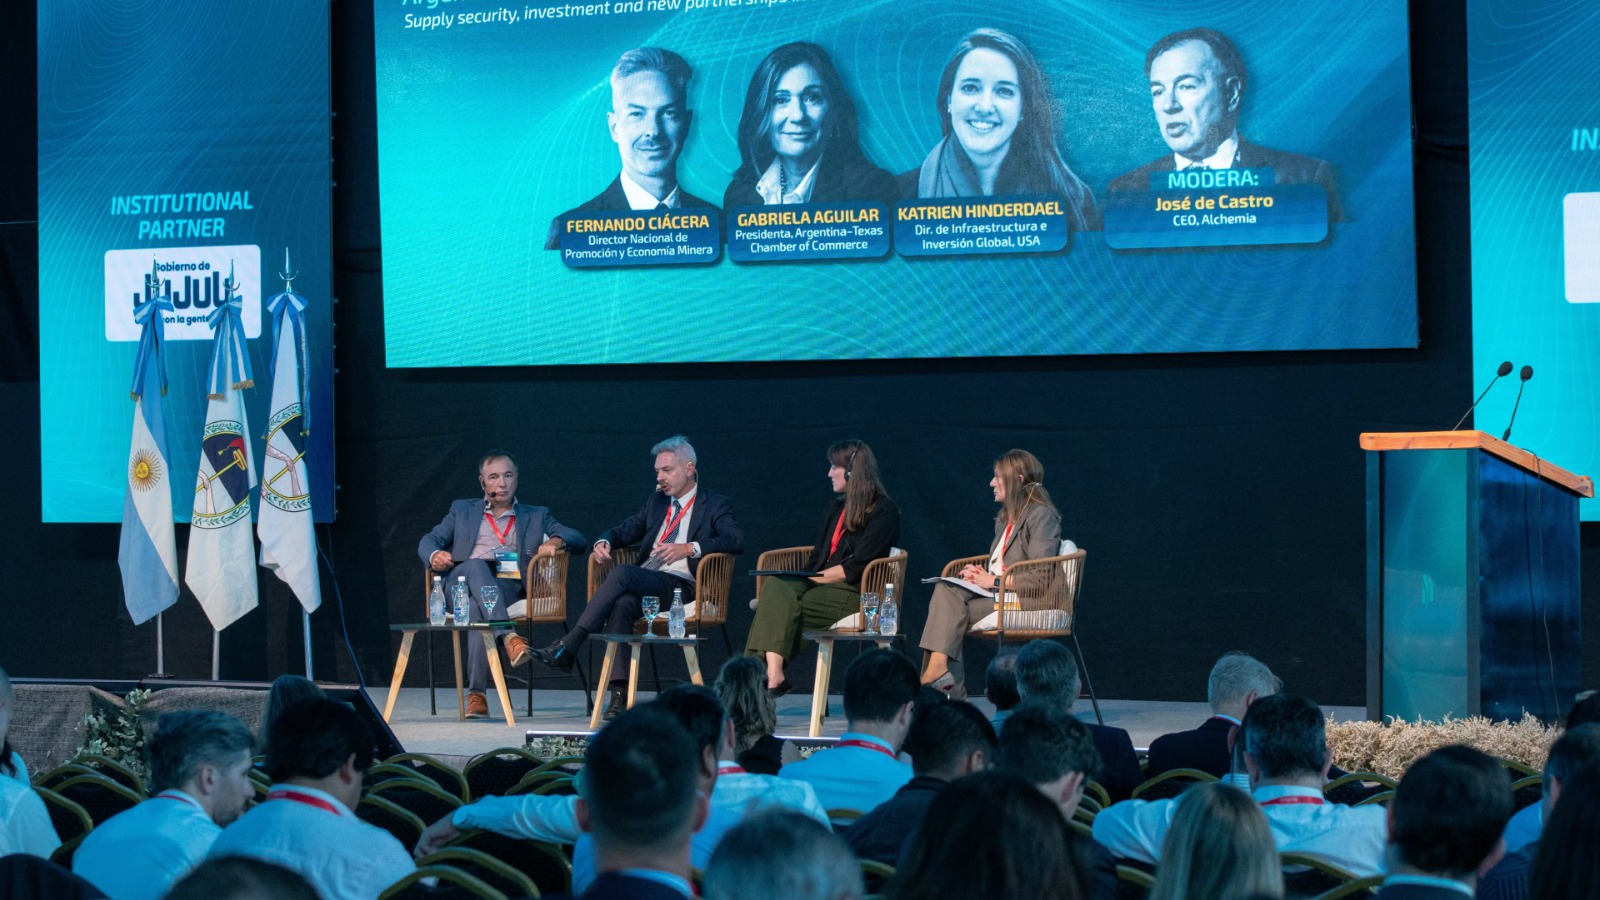
Con un récord de más de 1.900 asistentes, la 15° edición del seminario internacional en San Salvador de Jujuy expuso el salto productivo del norte argentino. La reciente inauguración de la mega planta de POSCO bajo el régimen RIGI y la proyección de quintuplicar la producción hacia 2035 dominan la agenda de un sector estratégico.Por Emilio López King.
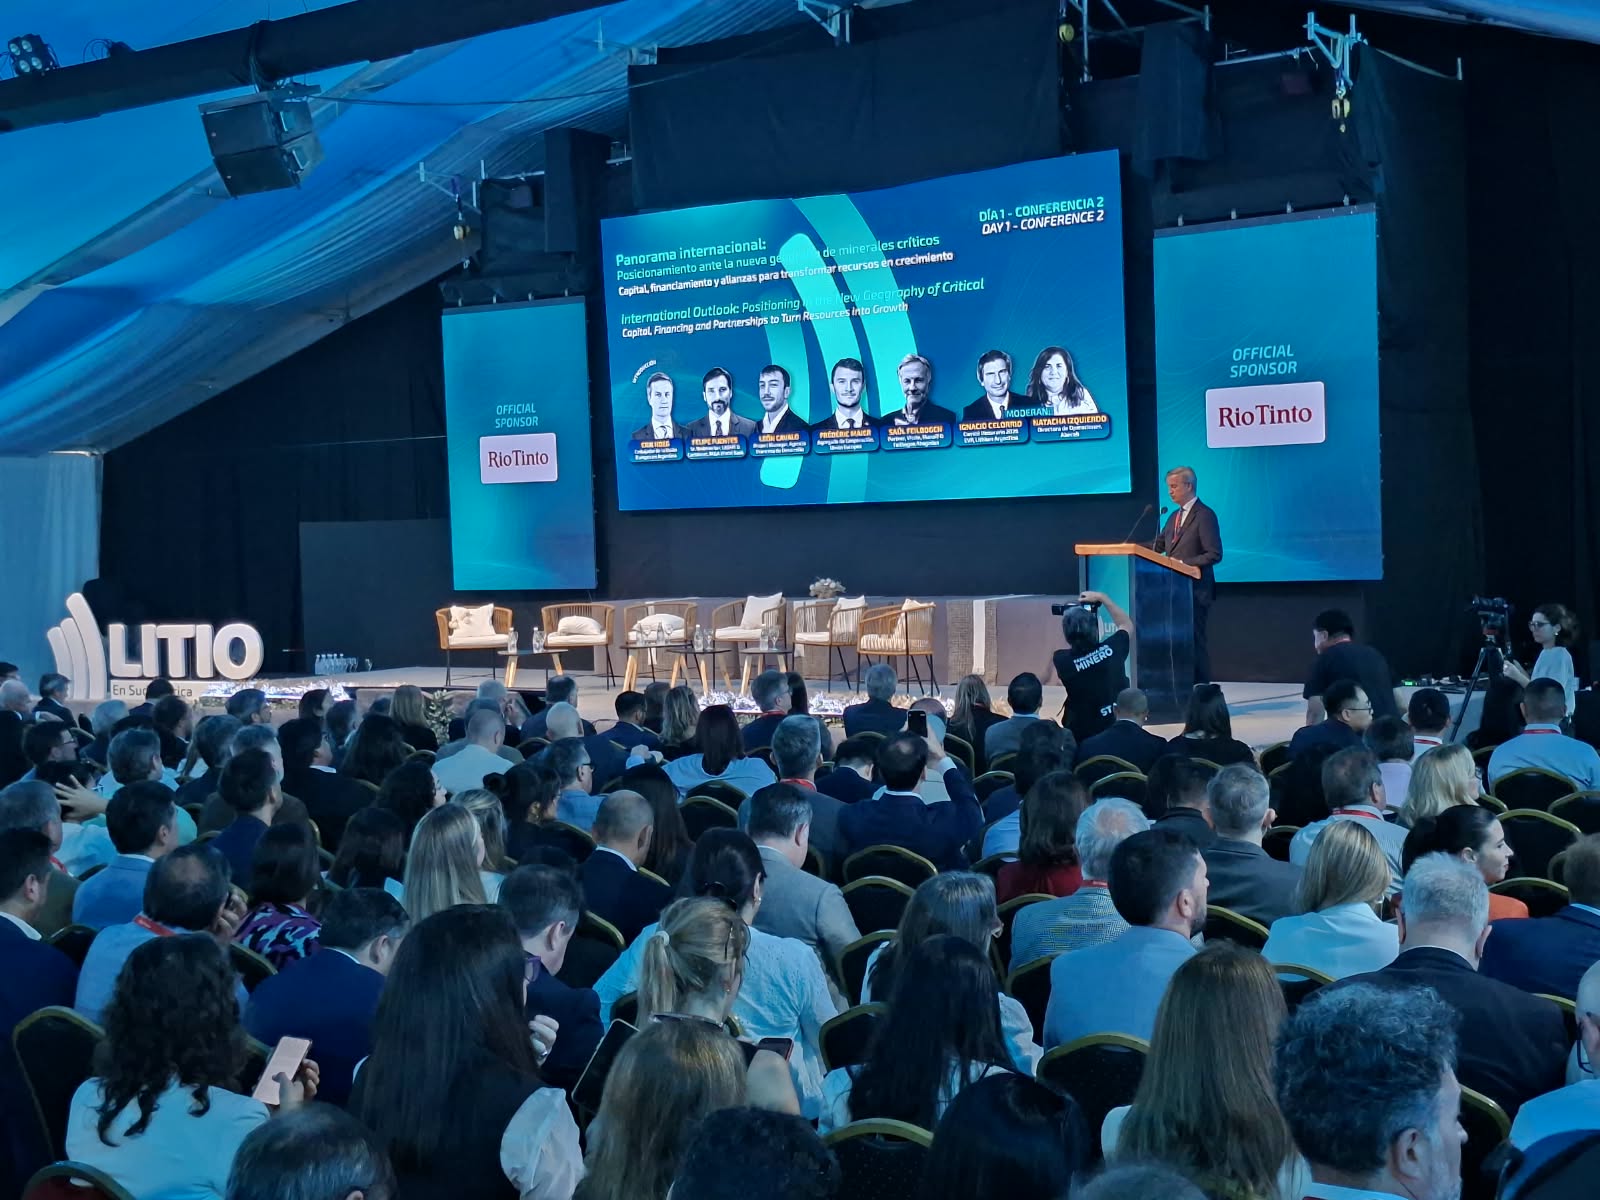
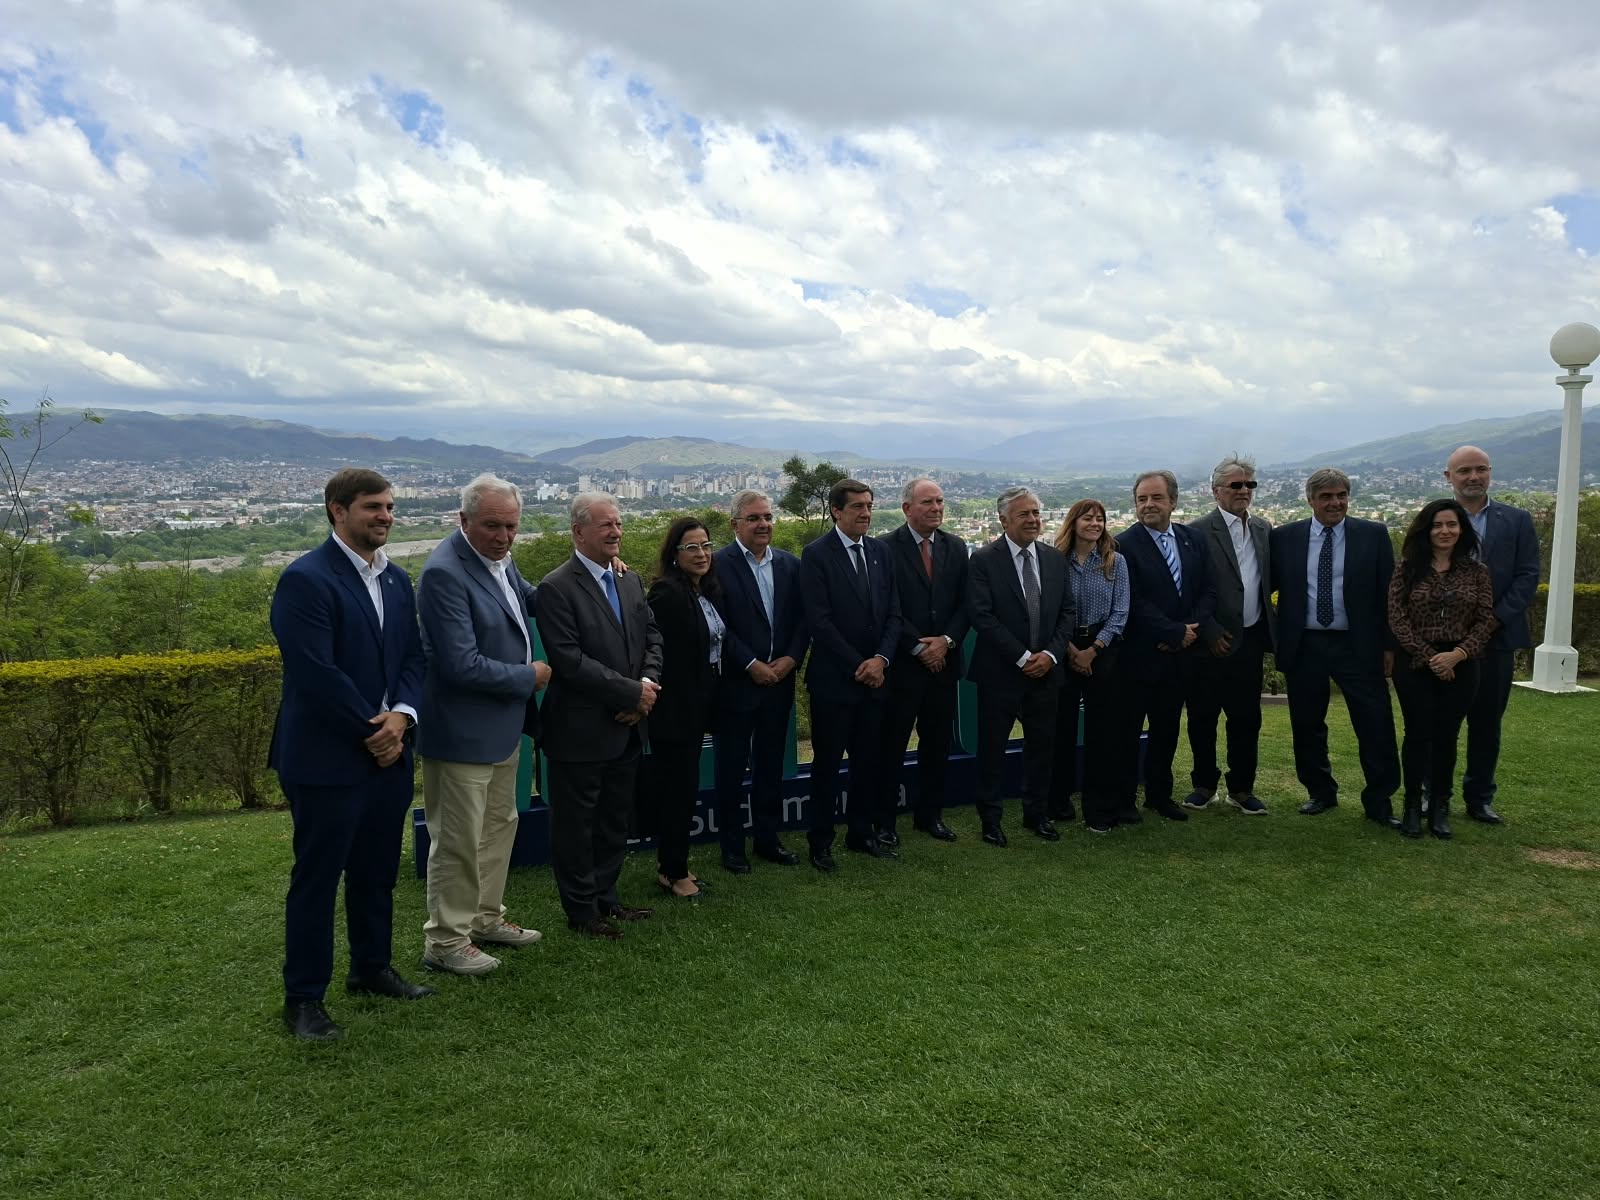
El litio ha dejado definitivamente de ser una promesa de futuro para convertirse en el motor central de la economía del noroeste argentino (NOA). Así quedó demostrado en la 15° edición del Seminario Internacional «Litio en Sudamérica», organizado por Panorama Minero en San Salvador de Jujuy. El evento reunió a líderes corporativos, representantes de 25 países y autoridades gubernamentales en un contexto de marcada aceleración industrial, coronado días después por un hito histórico: la puesta en marcha de la nueva planta comercial de la surcoreana POSCO.
Las cifras oficiales respaldan el clima de optimismo. Entre enero y agosto de este año, las exportaciones de litio argentino alcanzaron los US$ 1.467 millones, representando un notable incremento del 191% en comparación con el mismo período del año anterior. Roberto Cacciola, presidente de la Cámara Argentina de Empresas Mineras (CAEM), graficó este avance al señalar que el país pasó de exportar 32.000 toneladas de carbonato de litio en 2021 a una proyección estimada que superará holgadamente las 170.000 toneladas gracias a las nuevas activaciones fabriles.
Ejes de las ponencias: El llamado a la infraestructura y valor local
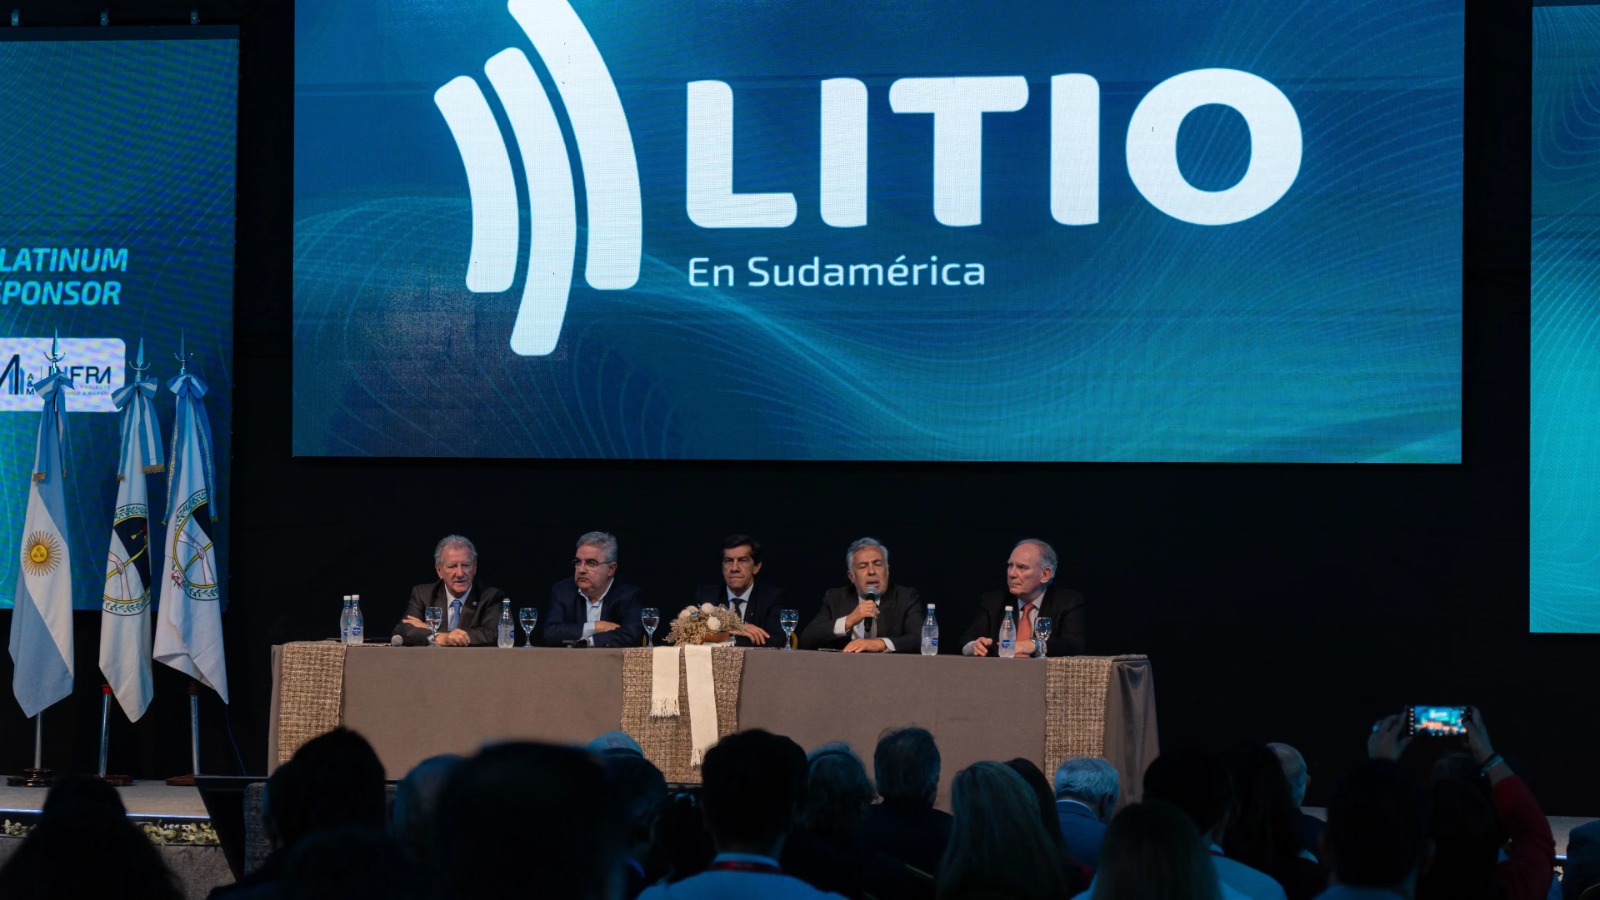
A lo largo de las jornadas de debate, los principales paneles marcaron una clara hoja de ruta. Las exposiciones de los presidentes de las cámaras mineras de Jujuy, Salta y Catamarca coincidieron en un diagnóstico unánime: la prioridad ya no es sólo descubrir el recurso, sino dotarlo de la competitividad necesaria a través del desarrollo de infraestructura (vial, energética, hídrica y de gas) y logística ferroviaria.
Por otro lado, la geopolítica global y la puja de inversiones entre Estados Unidos, la Unión Europea y Asia ocuparon un espacio central. En este sentido, especialistas internacionales destacaron que, a diferencia de Chile —cuya producción está concentrada en expansiones de proyectos ya existentes—, Argentina posee el portafolio de proyectos nuevos (greenfield) más dinámico del planeta, lo que le permitiría disputar el podio mundial de producción hacia la próxima década.
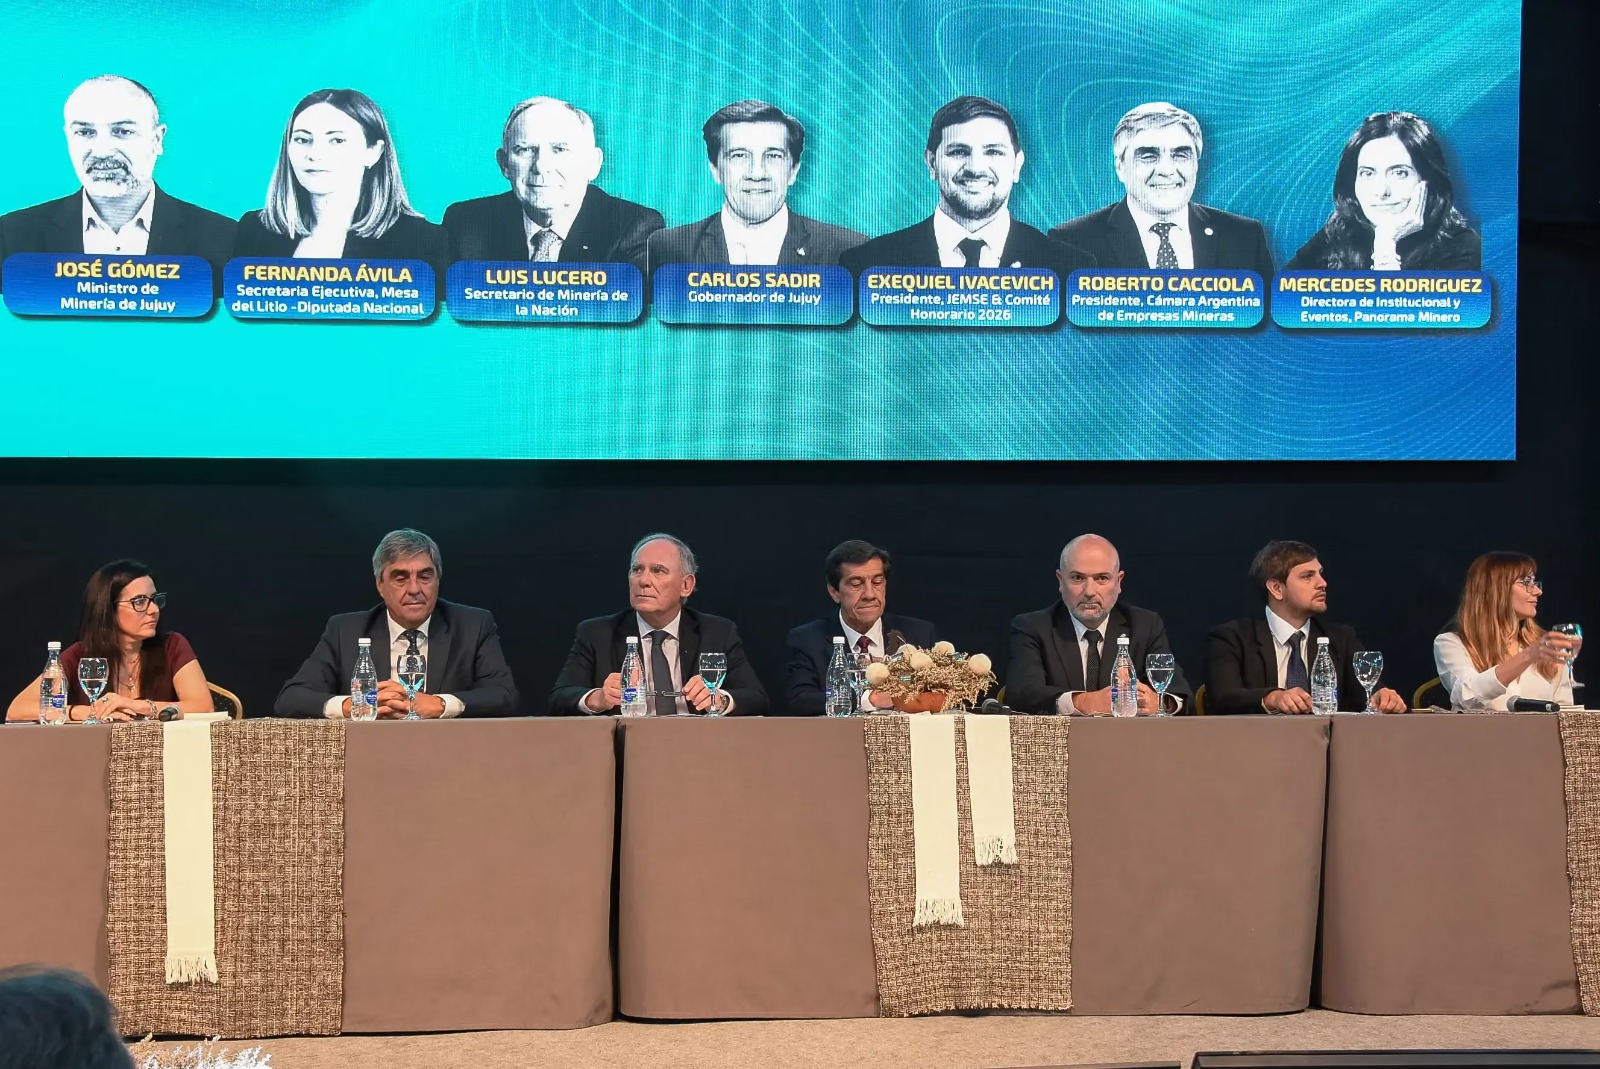
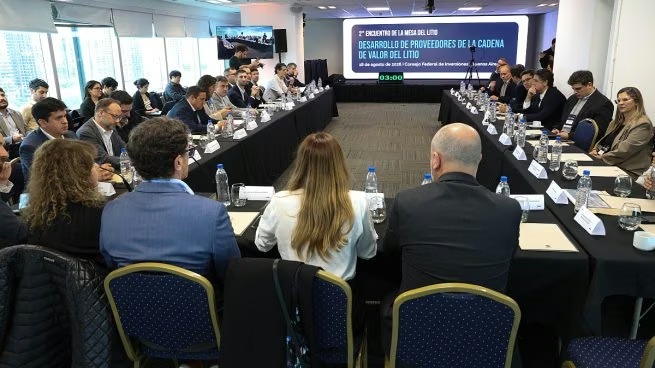
La Mesa del Litio, con la participación activa del Banco Mundial y el Consejo Federal de Inversiones (CFI), aprovechó el marco del encuentro para coordinar el Workshop de Desarrollo de Proveedores, apuntando a elevar los estándares locales de compliance, competitividad y capacitación laboral para que el empleo y las ganancias queden efectivamente arraigados en el territorio.
La mirada de «Mr. Lithium» y su cruda trastienda corporativa
El momento más esperado por los analistas internacionales y los inversores llegó al cierre de las conferencias con la disertación de Joe Lowry, el consultor estadounidense unánimemente apodado a nivel global como «Mr. Lithium» o «Señor Litio».
Con más de tres décadas de experiencia recorriendo salares y negociando contratos en Asia, Lowry expuso una mirada sumamente crítica sobre las narrativas actuales del sector, advirtiendo sobre la diferencia real entre «anunciar capacidad de producción» y «producir de forma competitiva».
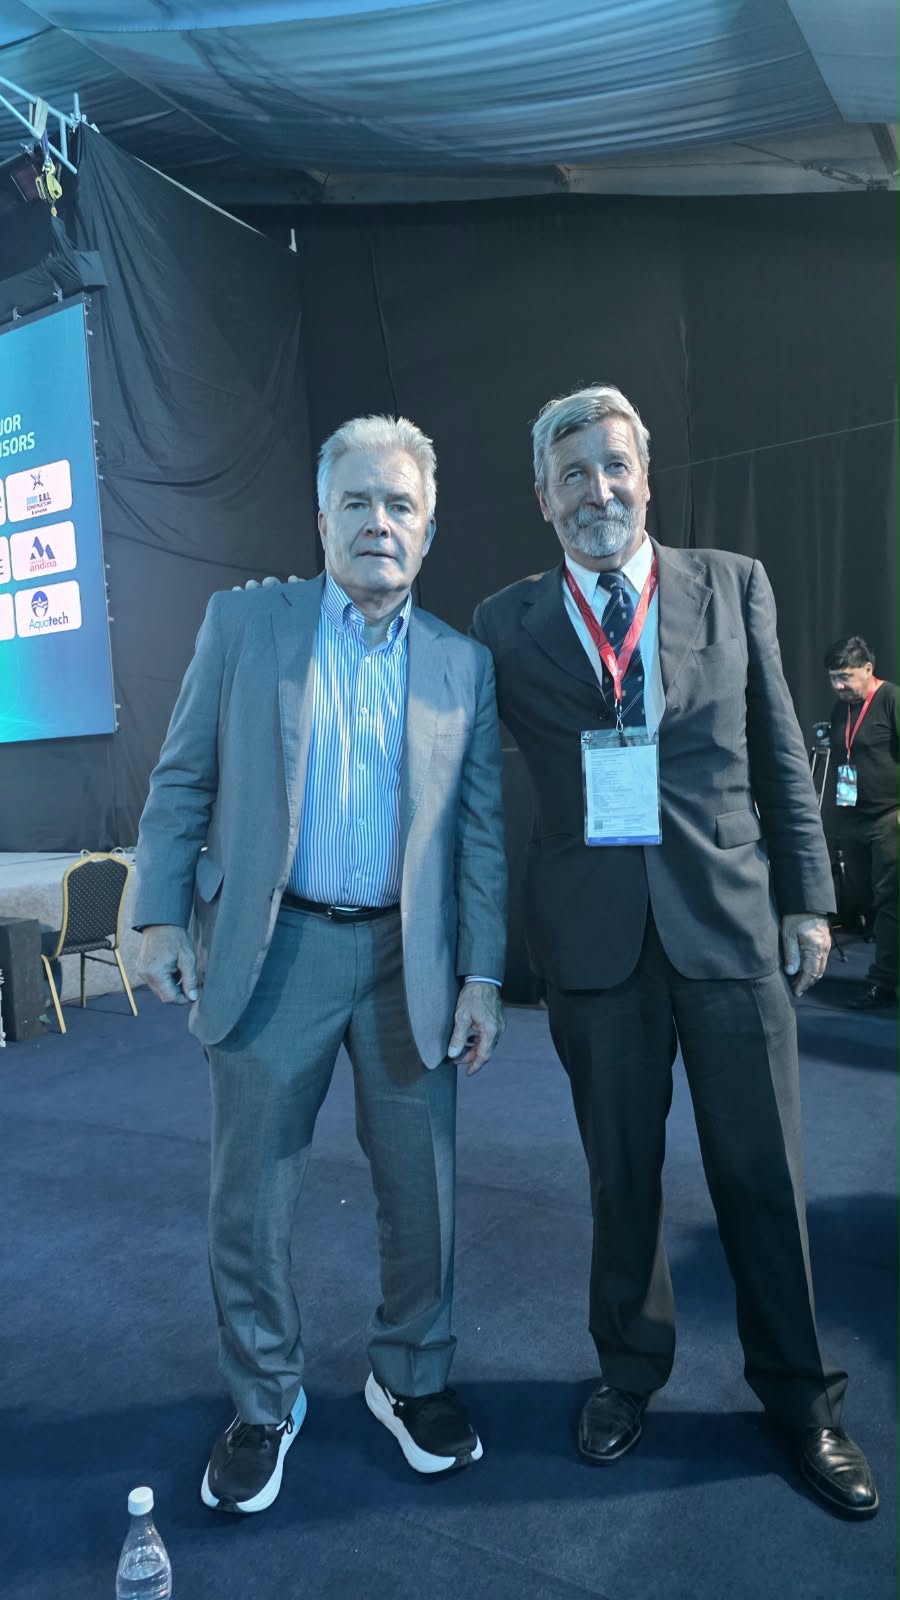
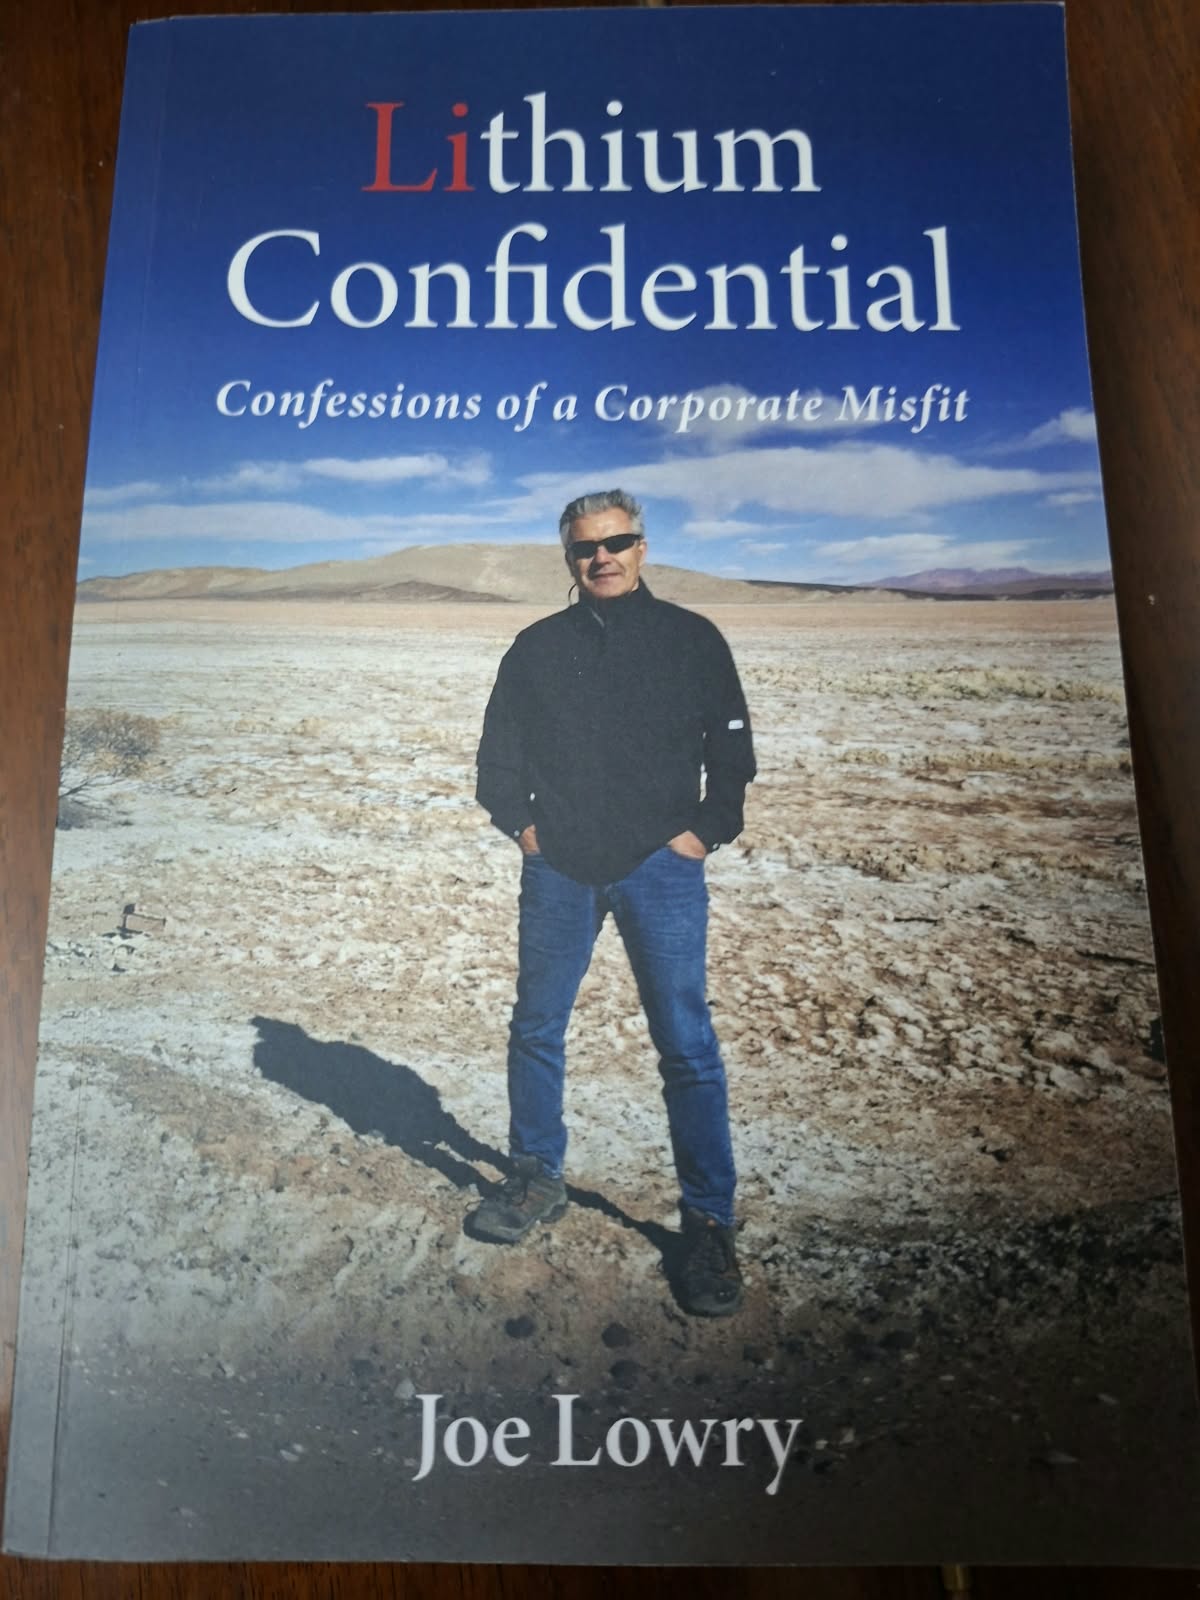
En un evento exclusivo que convocó a cientos de profesionales ansiosos por su firma, Lowry presentó formalmente en el país su reciente obra autobiográfica: «Lithium Confidential: Confessions of a Corporate Misfit» (Litio Confidencial: Confesiones de un inadaptado corporativo).
El libro, lanzado a mediados de este año, entrelaza sus memorias personales con la historia viva del mercado mundial de baterías.
Durante su presentación, Joe Lowry detalló cómo China tejió pacientemente su dominio absoluto sobre la cadena de suministro mientras las potencias occidentales «dormían». Respecto al panorama local, Lowry elogió la calidad geológica de los salares argentinos, pero dejó una advertencia crucial: el negocio del litio debe gestionarse y comprenderse como una compleja industria química especializada, y no simplemente como un mercado minero tradicional de extracción de rocas o commodities convencionales.
Radiografía del Litio en el NOA: Proyectos y Etapas de Desarrollo
Argentina cuenta actualmente con más de 60 proyectos en distintas fases de avance. Con las recientes inauguraciones, el mapa productivo en las tres provincias clave se consolida de la siguiente manera:
1. Proyectos en Operación Comercial (Producción Activa)
Son los yacimientos consolidados que ya inyectan toneladas de compuestos de litio al mercado global y sostienen el crecimiento macroeconómico:
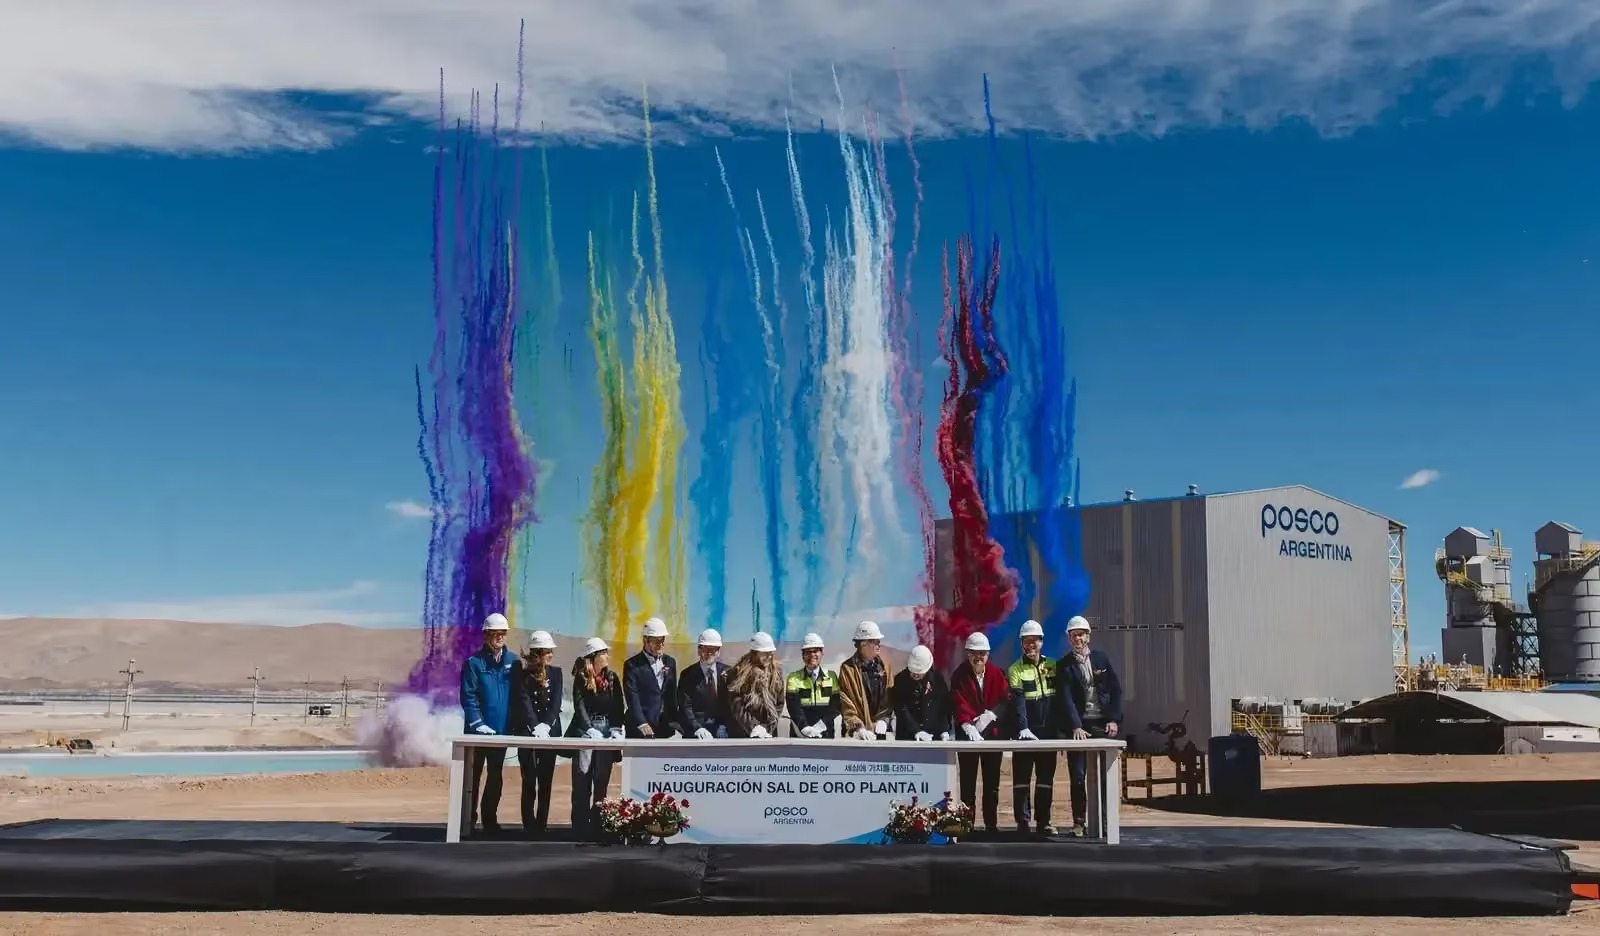
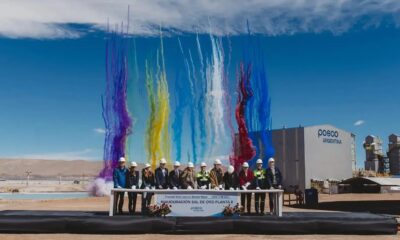
• Salta y Catamarca (Salar del Hombre Muerto): Se consolida fuertemente el proyecto Sal de Oro de la firma surcoreana POSCO Argentina. La empresa acaba de inaugurar formalmente su Planta II de carbonato de litio, la cual aportará 23.000 toneladas anuales destinadas netamente a la exportación. Este hito demandó una inversión que forma parte de un desembolso global superior a los US$ 2.000 millones en el país y marca un precedente al ser el primer proyecto que entra en funcionamiento respaldado por el RIGI.
Esta planta de carbonato complementa a su planta de hidróxido de litio que ya opera en el Parque Industrial de General Güemes (Salta). En el marco de la inauguración, la empresa firmó además un memorando con los gobernadores Gustavo Sáenz y Raúl Jalil para diseñar las fases III y IV, apuntando a una meta futura de 100.000 toneladas anuales.
• Catamarca: El histórico yacimiento Fénix (Salar de Hombre Muerto, operado por Arcadium Lithium) mantiene su posición como uno de los activos pioneros y de menor costo del mercado internacional.
• Jujuy: Se destacan Salar de Olaroz (operado por Sales de Jujuy / Arcadium Lithium) y Cauchari-Olaroz (de la firma Exar, integrada por Ganfeng Lithium y Lithium Argentina), pilares fundamentales del volumen exportador de la provincia.
• Salta: Además del nodo de POSCO, cuenta con la producción activa de Centenario-Ratones (de la empresa francesa Eramet y la china Tsingshan) y los avances de Mariana (Ganfeng Lithium).
2. Proyectos en Construcción Avanzada y Próximos a Producir
Proyectos con plantas piloto validadas o infraestructura fabril en edificación que iniciarán operaciones comerciales en el corto plazo:
• Salta: Destaca el proyecto Rincón (adquirido por la gigante anglo-australiana Rio Tinto, que ejecuta fuertes planes de inversión).
• Catamarca: Sal de Vida (Arcadium Lithium) y Tres Quebradas (Zijin Mining) avanzan a paso firme en sus fases de edificación y expansión.
•Minera Cordillera SAU (con el proyecto 3 Cruces ) con el PEA finalizado y avanzando para conseguir el PFS antes de fin de año .
• Jujuy: La provincia sigue sumando capacidad de procesamiento a partir de la reciente luz verde ambiental para la construcción de una tercera planta de procesamiento a cargo de la compañía CNGR.
3. Proyectos en Exploración Avanzada y Factibilidad
Iniciativas que se encuentran completando estudios ambientales, de reservas geológicas y pruebas de Extracción Directa de Litio (DLE):
• En esta franja se ubican decenas de proyectos distribuidos en los salares de Pocitos, Pastos Grandes, Tolillar, Antofalla y Diablillos. Empresas internacionales como Bai Tau Minerals y Lithium South avanzan en la prefactibilidad de nuevas áreas exploratorias en la región.
Perspectivas a futuro: Desafíos hacia 2035
El horizonte de la minería de minerales críticos en el país plantea un escenario de alto impacto macroeconómico. La Secretaría de Minería prevé alcanzar una capacidad instalada de 650.000 toneladas para el año 2035, lo que multiplicaría por cinco los volúmenes actuales.
El horizonte de la minería de minerales críticos en el país plantea un escenario de alto impacto macroeconómico. La Secretaría de Minería prevé alcanzar una capacidad instalada de 650.000 toneladas para el año 2035, lo que multiplicaría por cinco los volúmenes actuales.Sin embargo, el consenso de la cumbre determinó que para consolidar este liderazgo global de manera efectiva, Argentina debe resolver debates internos pendientes.
El verdadero éxito de la transición energética radicará en un equilibrio sostenible: garantizar seguridad jurídica integral para sostener inversiones de gran escala como las del RIGI y, en paralelo, robustecer el monitoreo ambiental hídrico y asegurar la licencia social mediante una distribución equitativa de las oportunidades y el empleo con las comunidades originarias locales.
*Emilio López King es Director de LiNews www.litio.com.ar 
LITIO ARGENTINA
Litio en Sudamérica 2026: China anticipa el futuro del litio y ubica a Argentina entre los grandes ganadores de la próxima década
#LitioenSudamerica #PanoramaMinero #Mineria #Litio #Argentina #Lithium #Jujuy #China #Electromovilidad
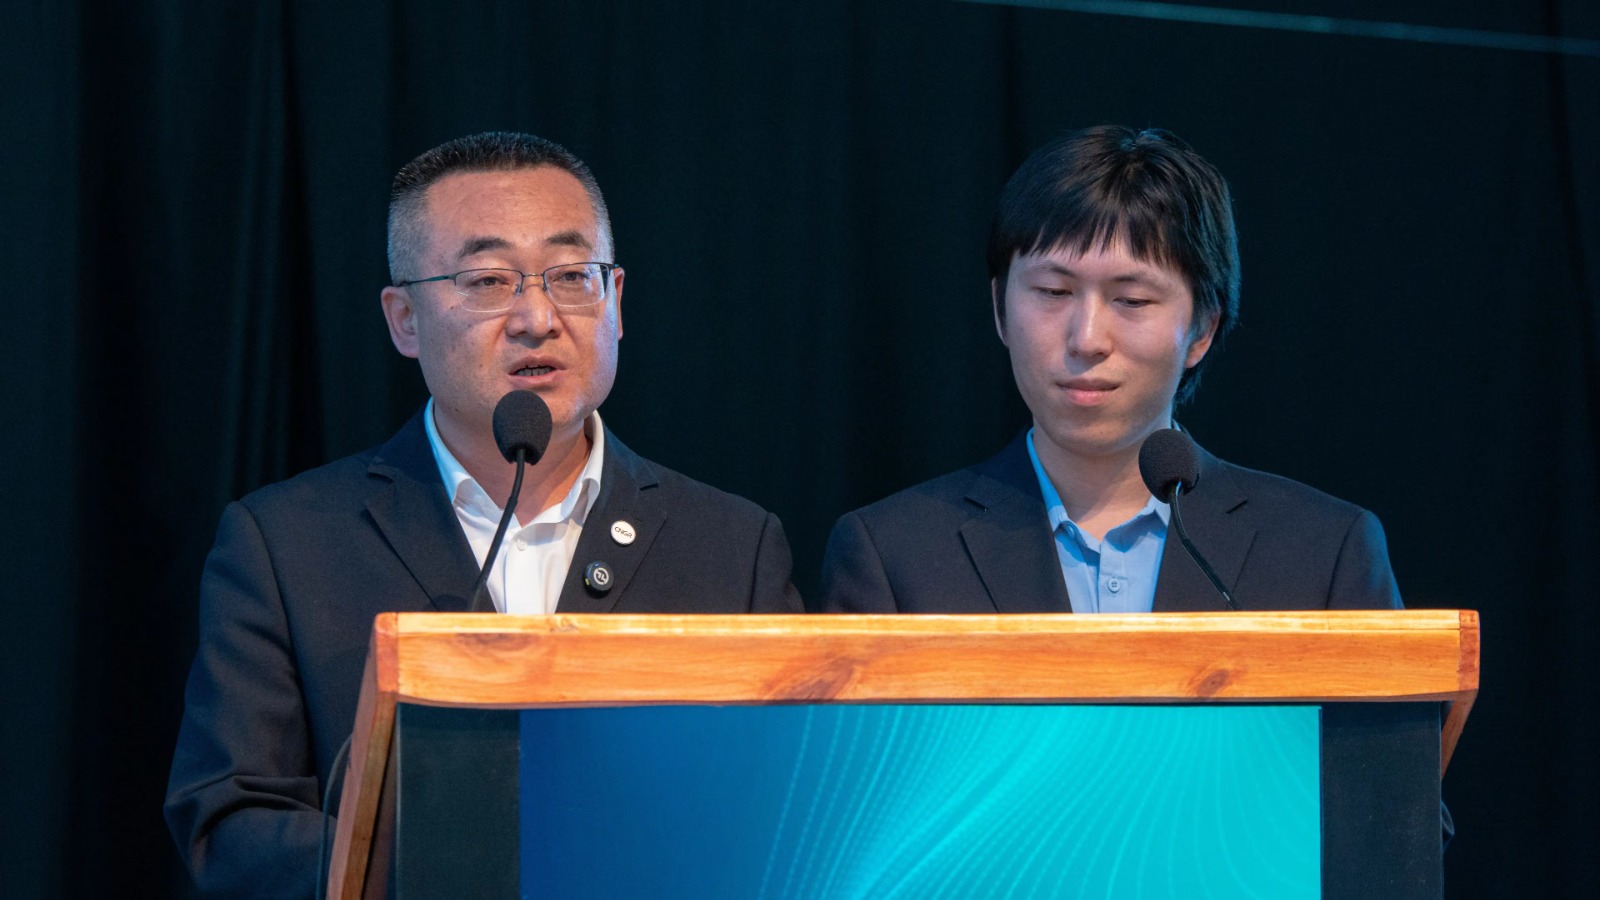
Para CNGR, Argentina combina 28 millones de toneladas de recursos de litio, costos competitivos y una ventana de oportunidad para escalar la extracción directa y avanzar en la cadena de valor.
Yang Jianyu, vicepresidente de CNGR Sudamérica, analizó en Jujuy el mercado global, los costos de producción, el avance de las baterías LFP y las ventajas estratégicas de Argentina hacia 2030. (más…)
LITIO ARGENTINA
Mesa del Litio: las cinco líneas de trabajo que impulsan Jujuy, Salta y Catamarca para acelerar inversiones y proveedores
#MesadelLitio #Litio #Jujuy #LitioenSudamerica #PanoramaMinero #Mineria #Electromovilidad Fernanda Ávila detalló la agenda de la Mesa del Litio para 2026: hoja de ruta, proveedores, proyectos, infraestructura, armonización normativa y fortalecimiento institucional. La Mesa del Litio trabaja con el Banco Mundial en una cartera de proyectos para anticipar necesidades de infraestructura, energía, agua y gas en Jujuy, […]
#MesadelLitio #Litio #Jujuy #LitioenSudamerica #PanoramaMinero #Mineria #Electromovilidad
Fernanda Ávila detalló la agenda de la Mesa del Litio para 2026: hoja de ruta, proveedores, proyectos, infraestructura, armonización normativa y fortalecimiento institucional.
La Mesa del Litio trabaja con el Banco Mundial en una cartera de proyectos para anticipar necesidades de infraestructura, energía, agua y gas en Jujuy, Salta y Catamarca. (más…)

De la promesa a la realidad exportadora: El futuro del litio se consolidó en el NOA tras la cumbre «Litio en Sudamérica»

Litio en Sudamérica 2026: China anticipa el futuro del litio y ubica a Argentina entre los grandes ganadores de la próxima década

Mesa del Litio: las cinco líneas de trabajo que impulsan Jujuy, Salta y Catamarca para acelerar inversiones y proveedores

LITIO DE JUJUY AL MUNDO: LA EMPRESA LITHIUM ARGENTINA TOCÓ LA CAMPANA DE APERTURA DE LA BOLSA DE NUEVA YORK(NYSE)

LITIO EN ARGENTINA: CONOCE A LAS EMPRESAS LÍDERES EN LA FIEBRE DEL ORO BLANCO

CONOCE COMO ES ATÓMICO 3, LA CRIPTOMONEDA ARGENTINA LIGADA A LAS RESERVAS DE LITIO
-
 LITIO ARGENTINA3 semanas ago
Jujuy será capital del litio por dos días: la industria global se prepara para una cita clave
-
 LITIO ARGENTINA1 semana ago
De la promesa a la realidad exportadora: El futuro del litio se consolidó en el NOA tras la cumbre «Litio en Sudamérica»
-
 LITIO ARGENTINA2 semanas ago
Mesa del Litio: las cinco líneas de trabajo que impulsan Jujuy, Salta y Catamarca para acelerar inversiones y proveedores
-
 LITIO ARGENTINA2 semanas ago
Litio en Salta y Catamarca: POSCO pone en marcha la Planta II de Sal de Oro marcando el inicio de inversiones RIGI en minería argentina
-
 LITIO ARGENTINA2 semanas ago
Litio en Sudamérica 2026: China anticipa el futuro del litio y ubica a Argentina entre los grandes ganadores de la próxima década