



LITIO ARGENTINA
LITIO: CONOCE LAS 3 RAZONES EXTERNAS PARA LA RECUPERACIÓN DEL PRECIO DEL LITIO Y UN NUEVO AUMENTO DE LAS INVERSIONES EN ESTE SECTOR DE LA MINERÍA

#Litio #PreciodelLitio #Lithium #Argentina #Mineria #Rigi #Electromovilidad #Arcadium #Ganfeng #RioTinto #ArcadiumLithium #Allkem #SeminariodelLitio #LiNews
Al Régimen de Incentivos para las Grandes Inversiones (RIGI) se agregan cuestiones económicas, tecnológicas y de competencia geopolítica.
Rio Tinto, la segunda minera más grande del mundo, compró Arcadium, el principal productor litífero de la Argentina, pagando una prima de 90% por sobre el valor de la acción de la compañía (Foto: Europa Press).
La reciente operación por la que Rio Tinto, la segunda minera más grande del mundo, con una capitalización de mercado de USD 108.000 millones, pagó USD 6.700 millones por Arcadium Lithium, una prima cercana al 90% sobre el valor al que cotizaba la empresa, es un indicador de las expectativas de recuperación del precio del litio, el metal más liviano de la naturaleza y uno de los “minerales críticos” de la llamada “transición energética”, por su función en las baterías de “ion de litio”, útiles tanto en los vehículos eléctricos como en el almacenamiento de energía en baterías estacionarias.
Río Tinto se convirtió así en la nueva “Reina del litio” en la Argentina, pues Arcadium detentaba dos de las cuatro operaciones ya activas del mineral en el país, incluyendo la más grande y antigua, “Fénix”, en el Salar del Hombre Muerto. La operación de Arcadium en Argentina de por sí explicaba 70% de la producción mundial de carbonato de litio equivalente de la empresa, a lo que se sumará ahora el desarrollo del proyecto Rincón, que Rio Tinto había adquirido en 2022 en Salta.
De yapa, el bolsillo grande de la minera anglo-australiana re-acelerará proyectos como Sal de Vida, a 10 kilómetros de Fénix, que Arcadium había ralentizado a la espera de una recuperación del precio del litio, que desde noviembre de 2022 cayó de cerca de USD 80.000 la tonelada de carbonato “grado batería” (pureza mínima del 99,5%) a cerca de USD 10.000 en la actualidad.
Así lo anticipó Dominic Barton, chairman del directorio de Rio Tinto, en un diálogo que mantuvo en Washington con Infobae. “Nosotros tenemos el tamaño, el balance y la escala para decir que vamos a hacer esas inversiones”, dijo Barton, un contact man con trayectoria política y empresarial: fue embajador de Canadá en China y durante muchos años Global Managing Director de la consultora McKinsey.
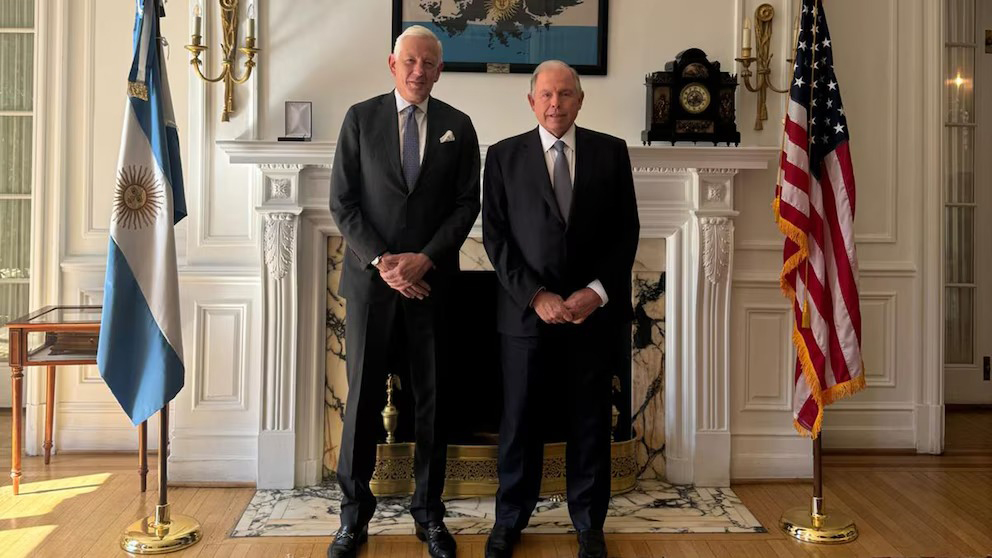
Gerardo Werthein, embajador de la Argentina en EEUU, con Dominic Barton, directivo de Rio Tinto
La minera anglo-australiana posee 17 minas en Australia, 7 plantas hidroeléctricas en Canadá y 14 fundiciones de aluminio en distintas partes del mundo, amén de una rica historia. Fue fundada en 1873 y su nombre deriva del color del agua del río, en la provincia de Huelva, España, en que la explotación del hierro desde la prehistoria vio pasar mineros tartesianos, ibéricos, fenicios, cartagineses y romanos.
Con la compra de Arcadium, trámite que formalmente se perfeccionará en un par de meses, Rio Tinto pasa a ser el principal productor de litio de la Argentina, con presencia en las tres provincias litíferas del país (Catamarca, Jujuy y Salta) y hasta podría escalar al podio de las principales litíferas del mundo, que por ahora ocupan, cabeza a cabeza, la norteamericana Albemarle y la chilena SQM y, un poco más atrás, la china Tianqi Lithium.
Rio Tinto pasa a ser el principal productor de litio de la Argentina, con presencia en las tres provincias litíferas del país (Catamarca, Jujuy y Salta) y hasta podría escalar al podio de los principales del mundo.
Para eso, claro está, también deberá sobrepasar a la hoy cuarta del ranking, la china Ganfeng, que también opera en la Argentina y no piensa quedarse quieta: en el reciente Seminario Internacional Litio en Sudamérica, realizado en Jujuy por Panorama Minero y cubierto por este medio, el CEO de Ganfeng para la Argentina, Jason Luo, dijo que la empresa aumentará fuertemente la inversión en los cuatro proyectos que tiene en producción y en desarrollo en el país, recursos a sumar a los USD 2.000 millones que ya lleva invertidos aquí.
”Nuestro plan es adherir al RIGI y empezar la producción el próximo año”, afirmó Luo sobre los proyectos en construcción Mariana y Pozuelos-Pastos Grandes, en Salta.
¿Qué es lo que lleva a acelerar la inversión extranjera en litio en la Argentina al cabo de casi dos años en que el precio prácticamente colapsó? Hay por lo menos tres razones, en las que se entremezclan cuestiones económicas y geopolíticas.
1 – El precio del litio parece haber tocado piso
La fuerte baja de precios en los mercados spot de litio (que llegó a ser del 88% respecto a los picos de noviembre de 2022, habría tocado piso y empezaron a quedar “fuera de mercado” los proyectos de costo menos competitivo. Al respecto, un reciente informe de Benchmark Minerals Intelligence señaló que la fuerte caída del precio del espodumeno, una roca dura de la que se extrae litio, está sacando muchas operaciones del mercado.
De hecho, Arcadium, ahora adquirida por Rio Tinto, ya había decidido que a mediados de 2025 pasará a “cuidados y mantenimiento” su operación de espodumeno en Mt Cattlin, Australia. Y puede haber más novedades de ese tipo. “Nuestro análisis indica que la mayoría de los productores en Australia están perdiendo dinero a los actuales niveles de precios, aunque algunos optan por mantener la producción en la esperanza de un rebote hacia el final del año”, señaló Benchmark
En el mismo sentido, en un informe sobre el dominio chino de los eslabones medio y final de la “cadena de valor” del litio y otros minerales críticos, a fines de junio Infobae había consultado a Joe Lowry, CEO de Global Lithium, apodado internacionalmente Mister Lithium, quien contó que la fase depresiva del precio del litio se debía en gran medida “al éxito de una narrativa china que ha logrado hacer creer que los actuales precios son suficientes para mantener una sobreprovisión global”.
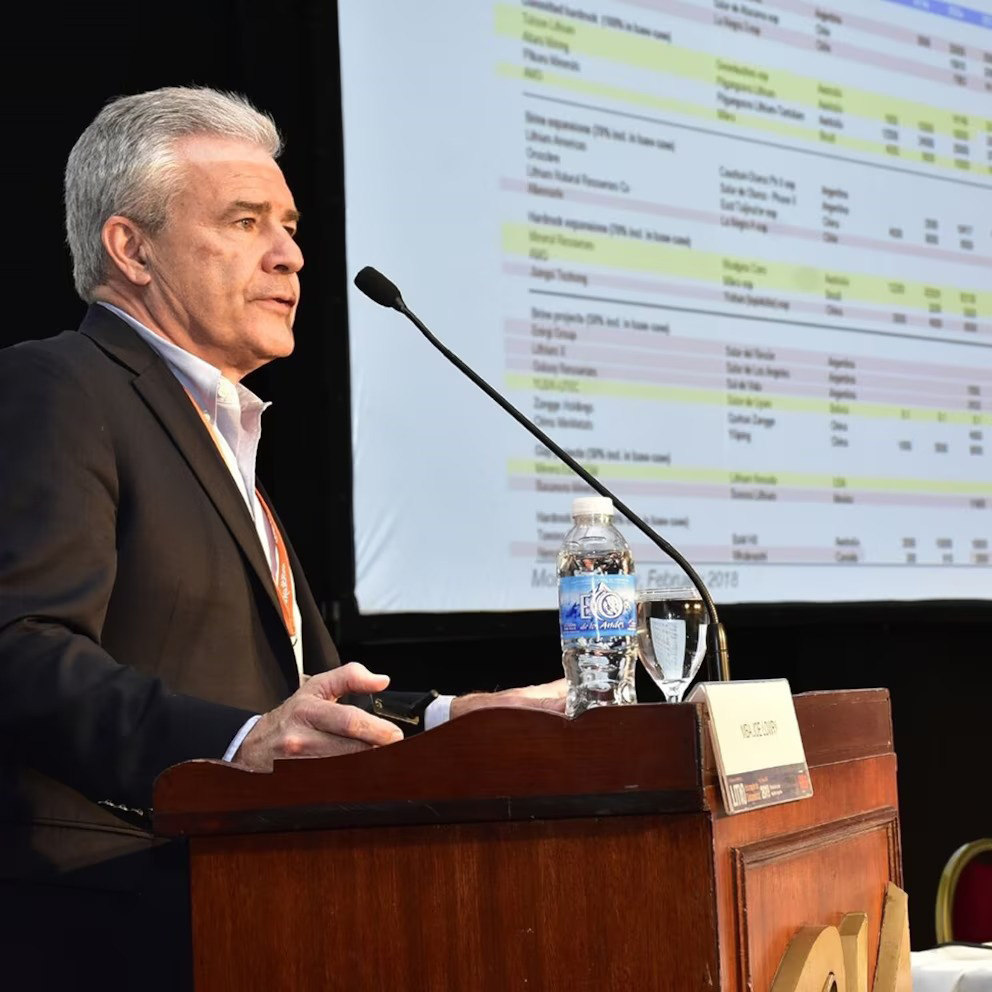
Joe Lowry, CEO de Global Lithium, durante su exposición en un Seminario del Litio Sudamericano
Según Lowry, China reforzó ese relato, útil a sus fines (porque domina los eslabones finales de la cadena de valor, pero en el inicial depende de la provisión externa) con inversiones en África (en particular, en Zimbabue) y aumentando su propia producción de lepidolito, otra roca dura de la que se extrae litio.
“El gigante asiático hizo un gran trabajo en hacer creer que sus proyectos en África, el espodumeno de Australia y su propia producción de lepidolito alcanzan para controlar el precio del litio, pero para la segunda mitad de esta década ese relato perderá credibilidad”, escribió Lowry en un informe al que accedió Infobae.
Los costos de producción del litio (ergo, la competitividad de las distintas operaciones) son mucho más bajos en los salares argentinos y chilenos. En un reciente evento minero binacional celebrado en la embajada argentina en Santiago, la ministra de Minería trasandina, Aurora Williams, remarcó que esa es la ventaja decisiva de la producción sudamericana, que ubicó en el cuartil inferior de costos de producción, gracias a la calidad de las salmueras del “triángulo del litio”.
Los costos de producción del litio (ergo, la competitividad de las distintas operaciones) son mucho más bajos en los salares argentinos y chilenos.
En suma, la “narrativa china” de un precio bajo del litio (del que se aprovisiona 87% externamente) estaría llegando a su fin.
2 – La demanda superará a la oferta
Muy ligado al primer argumento, hasta ser casi su causante, están las previsiones sobre la oferta (producción) y demanda mundiales. Un informe del Departamento de Energía de EEUU consideró que la provisión de dos minerales en particular, litio y níquel, será “vital” a partir de 2025.
A mediano plazo, de 2025 a 2035, el informe considera al litio y al níquel como los de mayor importancia para la producción de energía “limpia” y los segundos de mayor “riesgo de aprovisionamiento”, detrás de los cuatro de mayor riesgo en ese aspecto: disprosio, iridio, neodimio y praseodimio, estos dos últimos “tierras raras” sobre las cuales China tiene un cuasi monopolio mundial.
Como puede observarse en la infografía adjunta, el Departamento de Energía norteamericano proyecta hacia 2035 una demanda que va desde un mínimo de 600.000 toneladas en la trayectoria A hasta un máximo de 1.800.000 toneladas en la trayectoria D, esto es entre 3 y 9 veces los niveles de producción actuales.
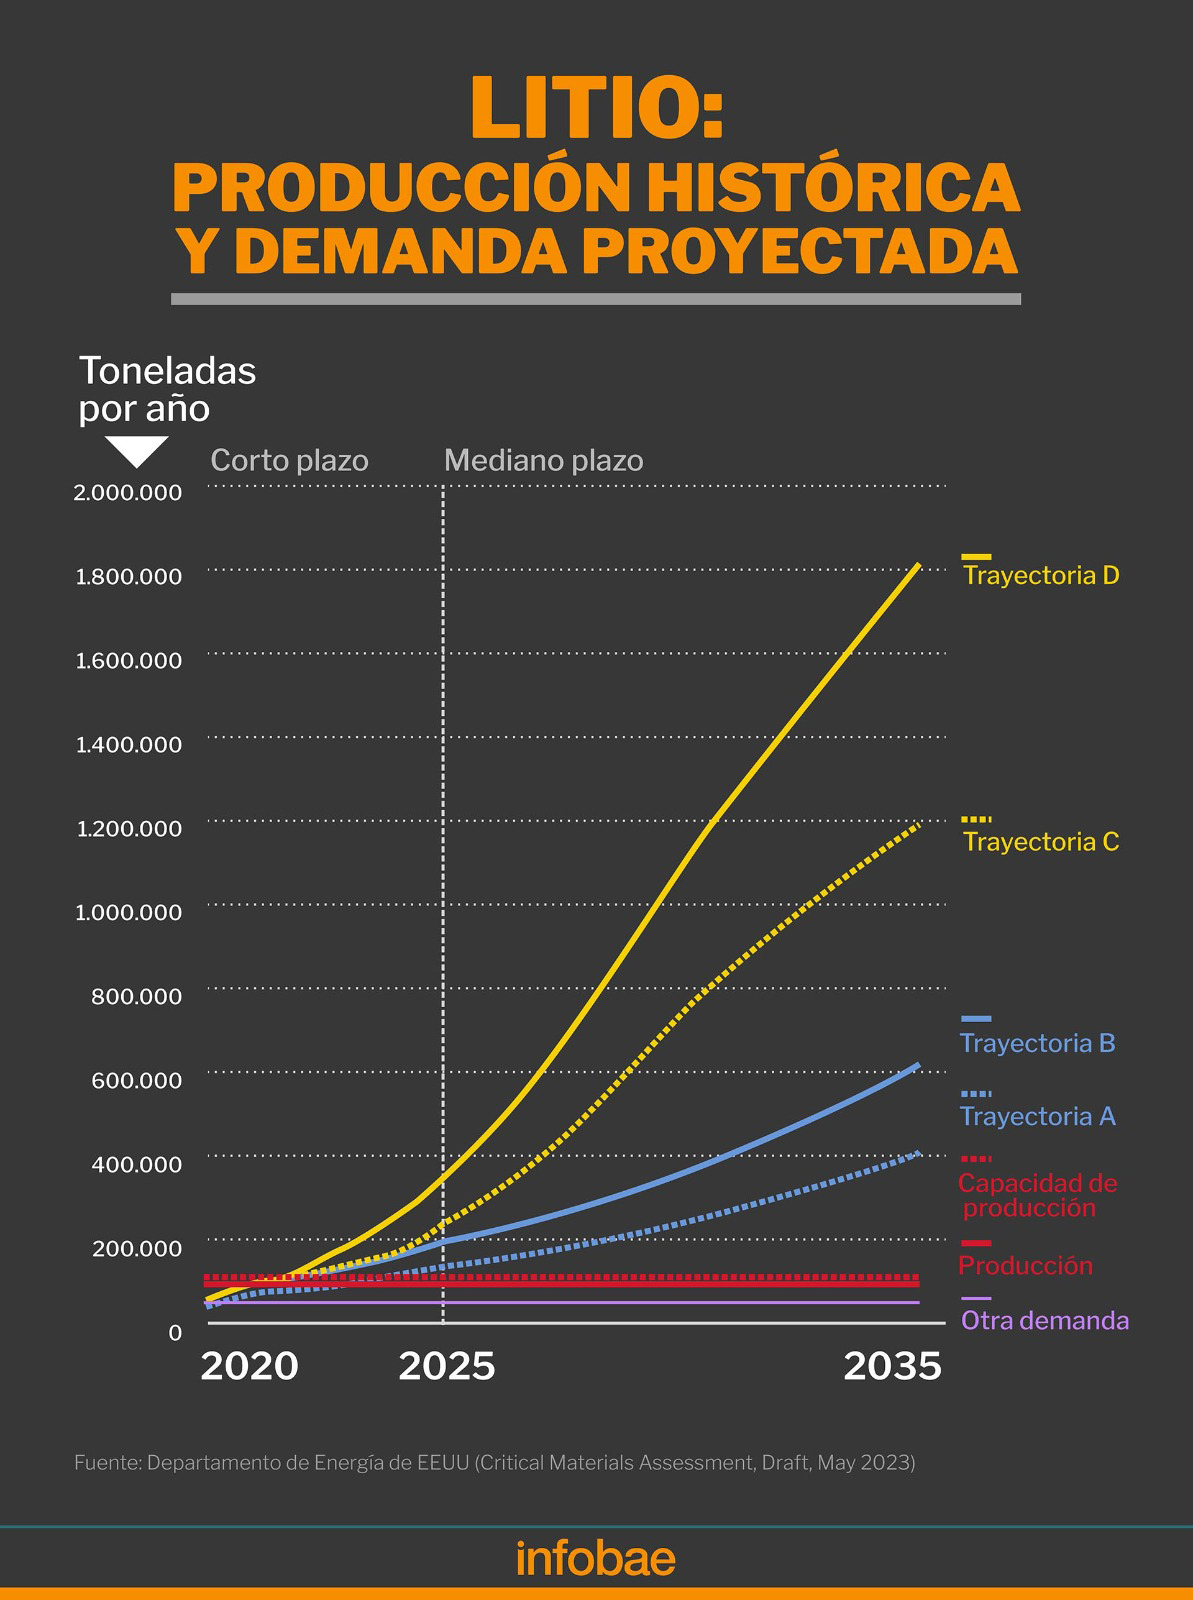
La trayectoria más baja se basa en el Panorama de la Agencia Internacional de Energía en función de la demanda de baterías de litio para vehículos eléctricos y para almacenamiento, “baja densidad de material” y crecimiento del 3% en demanda “no energética”, en tanto la más alta (D) se basa en alta intensidad de material y parte de datos del Servicio Geológico de EEUU a los que aplica una tasa de crecimiento de la demanda del 9% anual. En todos los casos, se abre una enorme brecha respecto del nivel de producción global. Por eso, subraya el documento, “el cuello de botella primario para el actual mix de tecnología de baterías sigue siendo la provisión de litio”.
En igual sentido, un informe de Patricia Vásquez, Global Fellow del Wilson Center, un centro de estudios bipartidarios de Washington, precisa los siguientes ritmos de demanda de una serie de minerales críticos en los próximos años: más de 40% para cobre y tierras raras, 60% a 70% para el níquel y más del 90% para el litio. Solo la demanda de grafito crecería más rápidamente (además, Vásquez destaca el caso especial del Niobio, del que Brasil provee más del 90% de la producción mundial, amén de ser ya, detrás de la Argentina, el quinto productor mundial de litio).
La geopolítica y la competencia estratégica permean muchas de estas evaluaciones y proyecciones. A fin de agosto, José W. Fernández, subsecretario del Departamento de Estado de EEUU para Crecimiento Económico, Energía y Medio Ambiente, apuntó a China por manipular los precios del litio y el cobre y citó que, según la Agencia Internacional de Energía, hacia 2050 “vamos a necesitar 42 veces la cantidad de litio que usamos hoy”, estimación que, comparada con otras proyecciones, luce exagerada. Se trata, enfatizó, de “una necesidad para el mundo y una oportunidad para países como la Argentina”.
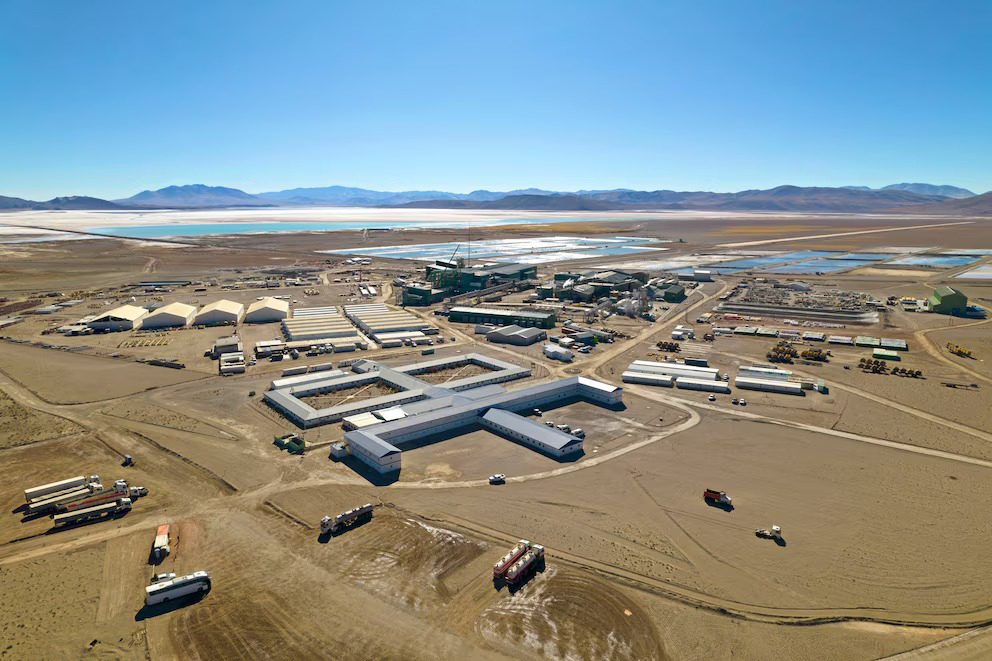
Vista aérea de Fénix, la planta de Arcadium en el Salar del Hombre Muerto, en Catamarca, que ahora será propiedad de Rio Tinto
3 – Baja del precio de las baterías y más movilidad eléctrica
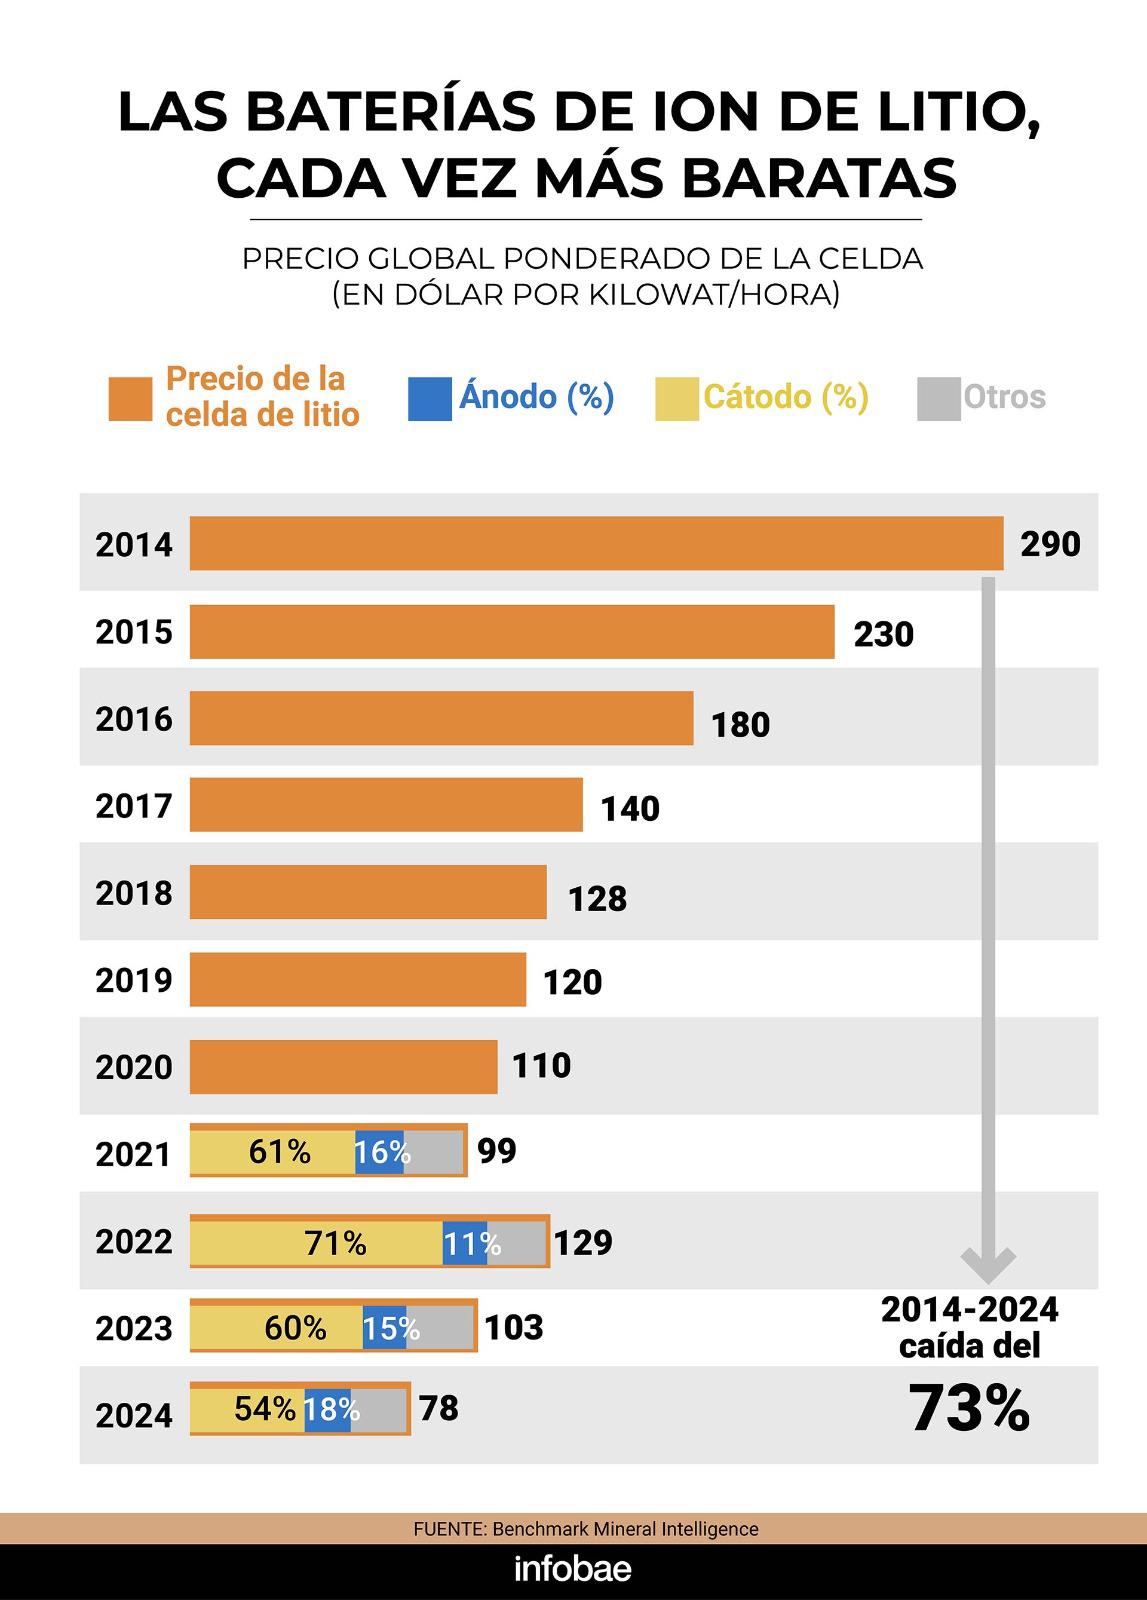
Otro reciente informe de Benchmark precisó la baja mundial del precio de las baterías de ion de litio, que en los últimos diez años cayeron 73% en costo por unidad de energía (dólares por kilowat/hora).
El abaratamiento del precio de las baterías aumenta la competitividad de la electromovilidad, pero tiene poco que ver con la caída del precio del litio, que físicamente no llega ni al 5% del peso de una batería y en valor, aún en sus momentos de más alta cotización, nunca llegó al 10 por ciento.
Según Benchmark, las ventajas de costo de producción de celdas de litio en gran escala permitieron que el precio del kilowat/hora cayera por debajo de USD 100 en 2021, punto en el cual el costo de propulsión de los vehículos eléctricos se volvió competitivo con el de los vehículos con motor a combustión interna. Los precios aumentaron levemente en 2022, en el pico del precio del litio, pero las economías de escala lo llevaron, a septiembre de este año, a USD 78 por kilowatt/hora, un valor 73% inferior al de hace diez años, y muy competitivo.
Según la consultora, que a partir de 2021 precisó también la incidencia del costo de ánodos y cátodos (los polos entre los que se mueven los iones de litio en los procesos de carga y descarga) la industria entró en 2023 en “la era del terawat/hora”, por la capacidad energética de las baterías que producen las 237 gigafábricas relevadas.
Los mayores obstáculos a un avance más rápido de la electromovilidad han sido el precio de los vehículos eléctricos (excepto en China, que los subsidia fuertemente), su autonomía (cuántos kilómetros pueden recorrer sin recarga) y cuestiones logísticas y de infraestructura, como la existencia de redes de carga suficientemente densas y el tiempo que lleva recargar una batería.
Algunas experiencias en curso son, por caso, ubicar centros de carga en lugares de alta concurrencia y donde la gente se queda por plazos no urgentes (moteles sobre las rutas, supermercados o centros de compra, etc) e invertir en redes de “supercargadores”, como está haciendo Tesla, la automotriz de Elon Musk.
El desarrollo más promisorio sería el desarrollo de celdas de litio para baterías de carga rápida
Con todo, el desarrollo más promisorio sería el desarrollo de celdas de litio para baterías de carga rápida. Las chinas CATL (principal fabricante mundial de baterías eléctricas) y Gothion, dice un reciente artículo de Financial Times, ya están presentando baterías que pueden cargarse del 10% al 80% en menos de 10 minutos (la carga del 80 al 100% es mucho más lenta)
“Una solución a la ‘ansiedad de rango’ es obviamente que los vehículos tengan mayor autonomía; la otra es hacer posible que se pueda recargarlos a una velocidad que no sea un problema en medio de un viaje”, dijo Andreas Breiter, codirector de la división “Centro para el Futuro de la Movilidad en Norte América” de McKinsey.
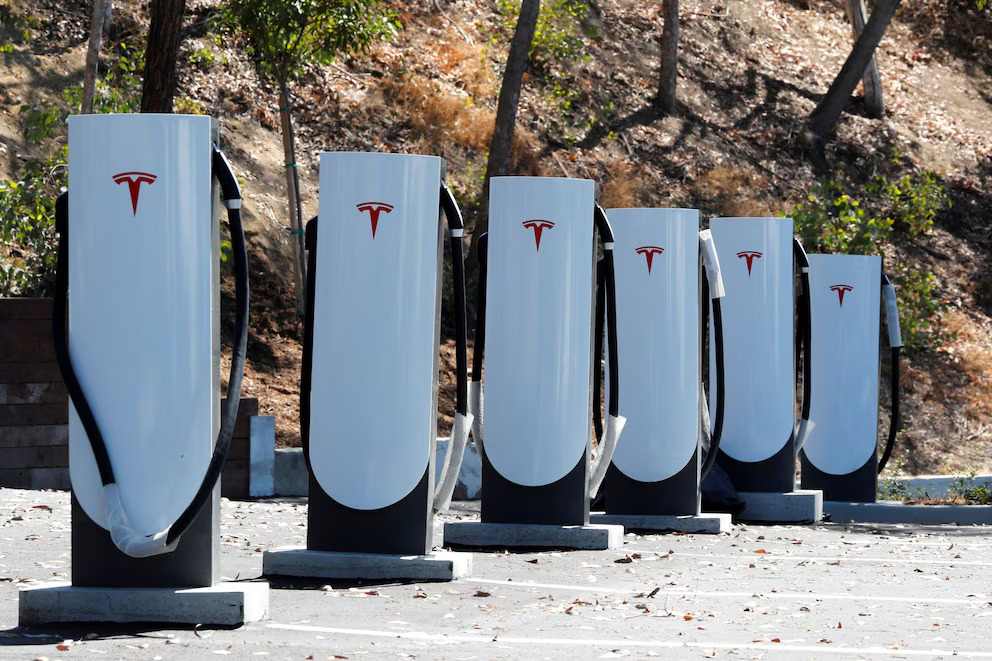
Una estación de «super-chargers» de Tesla (Foto: Reuters)
Un problema de la carga rápida es la temperatura que puede levantar en la batería, a riesgo de incendiarla. Y aquí aparece otra ventaja del litio, ya que –explica el informe- las baterías de litio-hierro-fosfato (todavía mayoritarias) son mucho menos propensas a ese problema que las ricas en níquel, el otro mineral crítico que el informe del Departamento de Energía de EEUU considera, a mediano y largo plazo, tan estratégico como el litio.
Aun si su aporte de divisas se multiplica por cuatro o cinco, el litio no será la “salvación económica” del país, pero sí una parte enorme de la actividad, el empleo y el crecimiento en las provincias del noroeste argentino
El desarrollo de las baterías de sodio, otro potencial competidor del litio, estaría acotado por la naturaleza, pues por su peso atómico, más de tres veces superior al del litio, no sería muy viable para la electromovilidad; su lugar en las baterías estaría más asociado a las de tipo estacionario. El litio, como ya se dijo, no solo es el metal más liviano de la naturaleza; entre los elementos, solo el hidrógeno y el helio tienen un peso atómico inferior.
Aceleración
No es casual entonces que empresas del porte de Río Tinto y Ganfeng aceleren sus inversiones litíferas en la Argentina, a caballo del valor estratégico del litio y de las ventajas impositivas y cambiarias del sancionado y ya reglamentado “Régimen de Incentivos para las Grandes Inversiones” (RIGI).
Tampoco lo es que en la reciente reunión minera anual del London Metal Exchange, la bolsa de metales más importante del mundo, haya habido un Argentina Day, al que fue invitado el secretario de Minería, Luis Lucero, y que Canning House, un think tank londinense autoproclamado “el lugar donde el Reino Unido se encuentra con América Latina y la península Ibérica”, publique un flamante informe sobre las posibilidades que abre el RIGI.
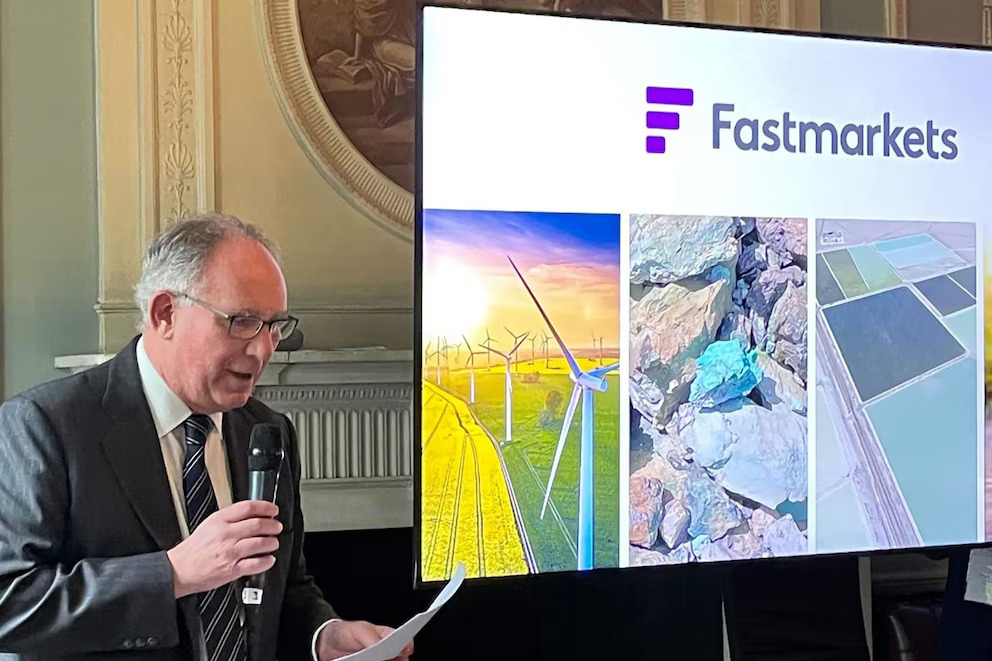
El secretario de Minería, Luis Lucero, exponiendo en un evento durante el «Argentina Day» en la bolsa de metales de Londres (LME)
Pese a su inestabilidad económica, dice el texto, el sector litífero argentino despegó, es el de mayor crecimiento y se proyecta para ser el tercero más grande del mundo (posición que hoy ocupa China, detrás de Australia y Chile) en 2030. Dependerá de que las inversiones se concreten y generen más producción, valor, empleo y exportaciones.
Sin embargo, para apagar proclamas exageradas, cabe dimensionar el peso del litio en la economía argentina. En 2023, hasta hoy su año de mayor producción y exportación, explicó el 1,3% de las ventas externas. Aún si su aporte se multiplica por cuatro o cinco, no será la “salvación económica” del país, pero sí una parte enorme de la actividad, el empleo y el crecimiento en las provincias del noroeste argentino.
Por Sergio Serrichio
FUENTE: INFOBAE


LITIO ARGENTINA
De la promesa a la realidad exportadora: El futuro del litio se consolidó en el NOA tras la cumbre «Litio en Sudamérica»
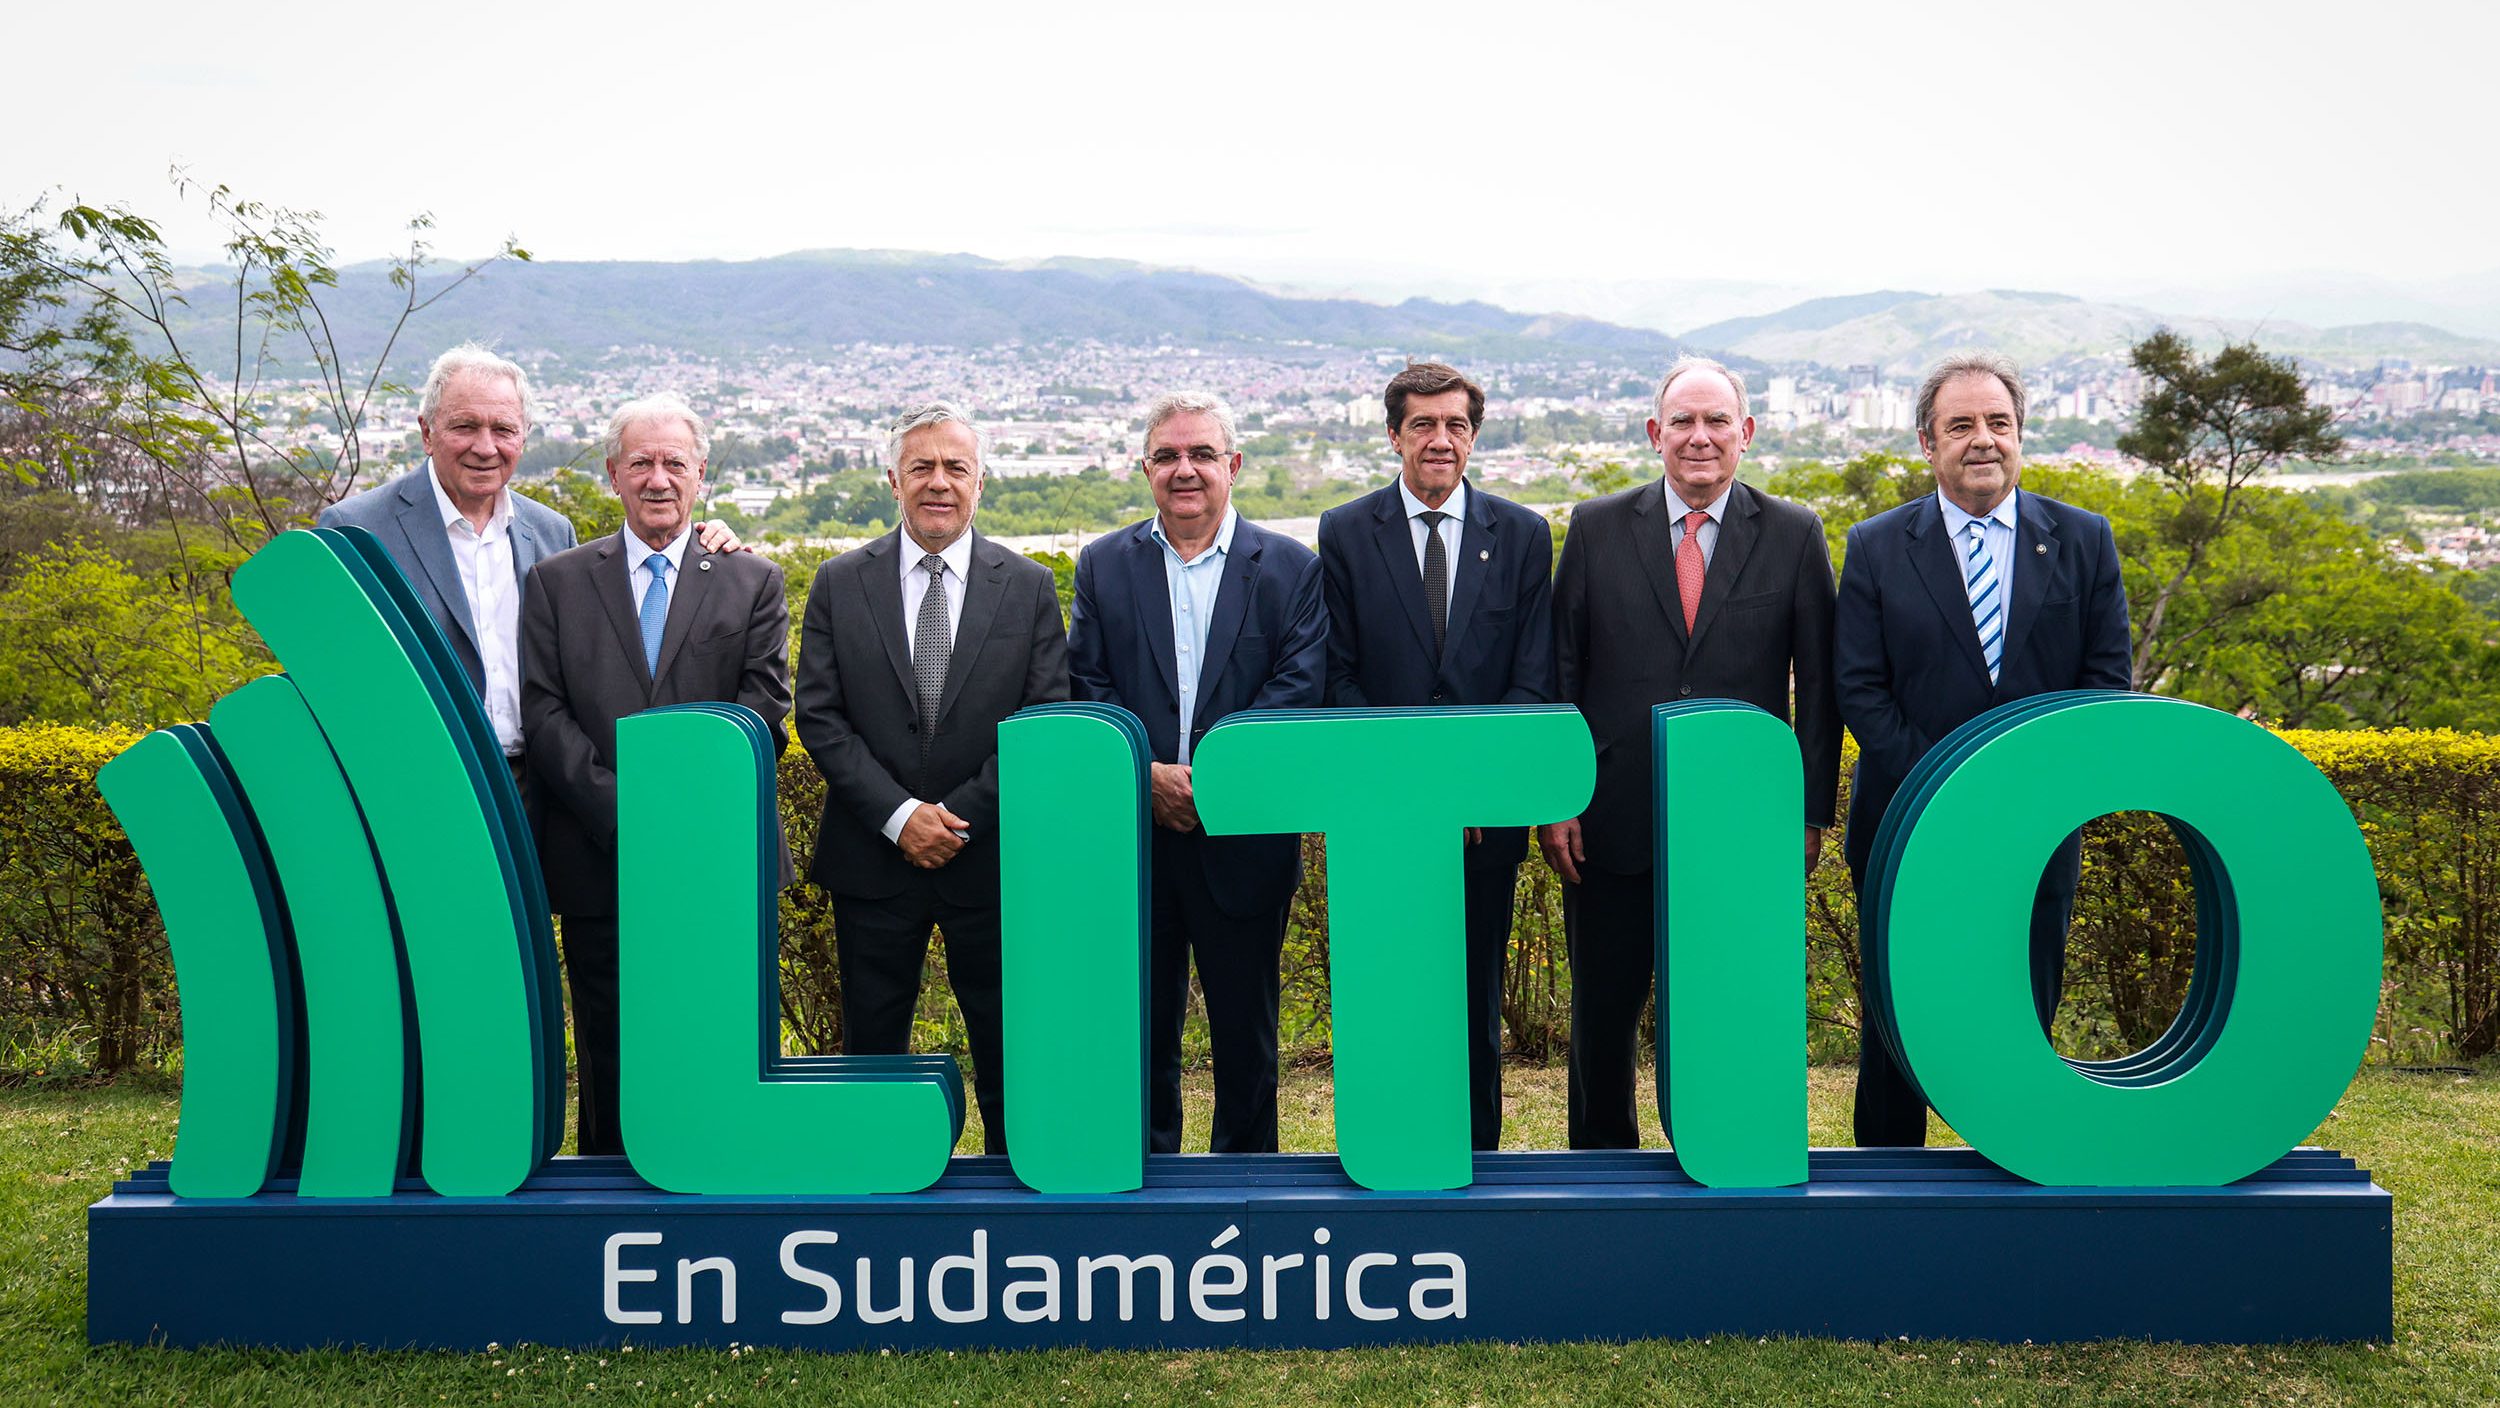
#LitioenSudamerica #LiNews #Litio #Jujuy #PanoramaMinero #Electromovilidad #BateriasdeLitio
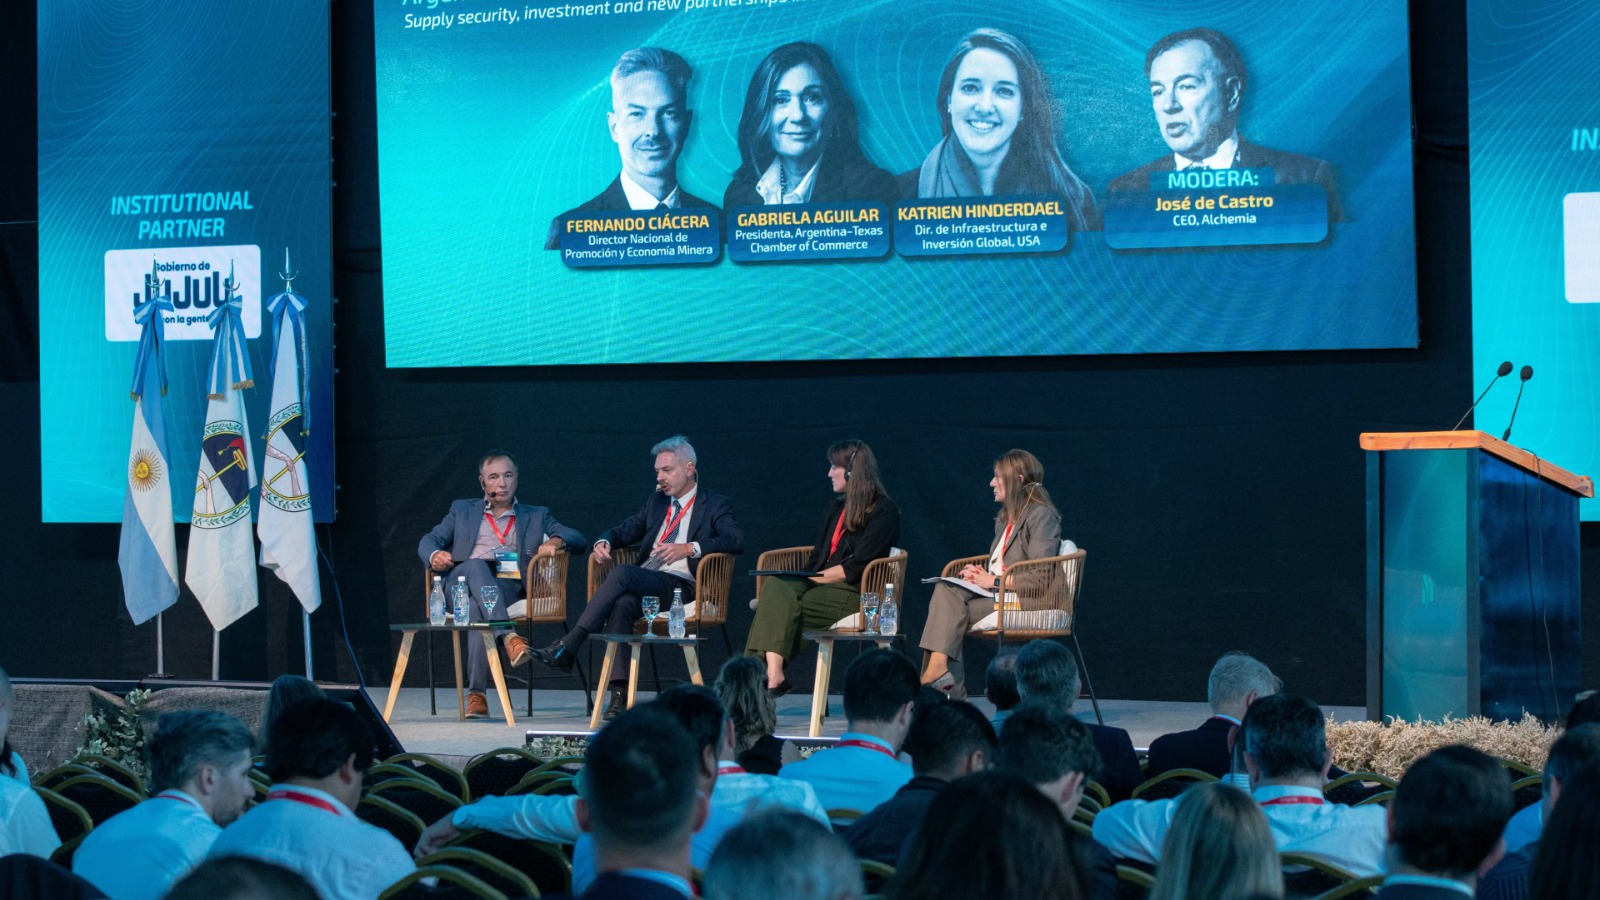
Con un récord de más de 1.900 asistentes, la 15° edición del seminario internacional en San Salvador de Jujuy expuso el salto productivo del norte argentino. La reciente inauguración de la mega planta de POSCO bajo el régimen RIGI y la proyección de quintuplicar la producción hacia 2035 dominan la agenda de un sector estratégico.Por Emilio López King.
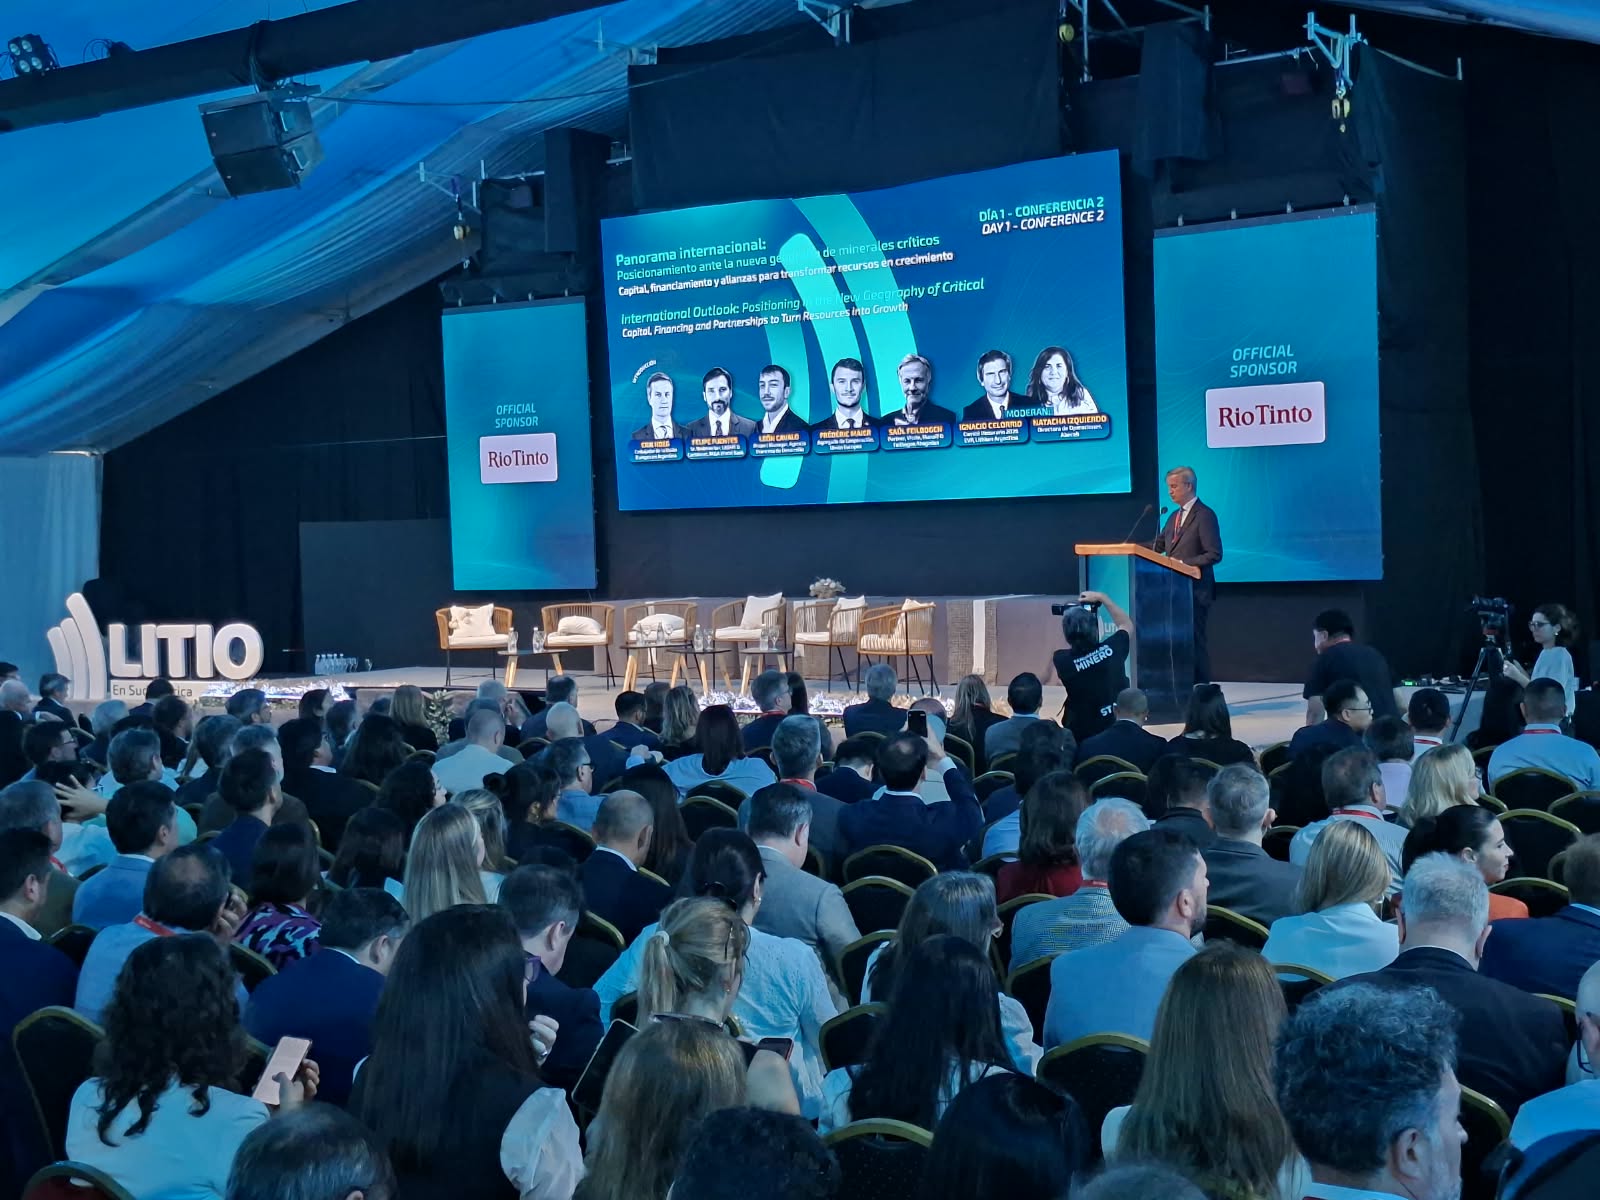
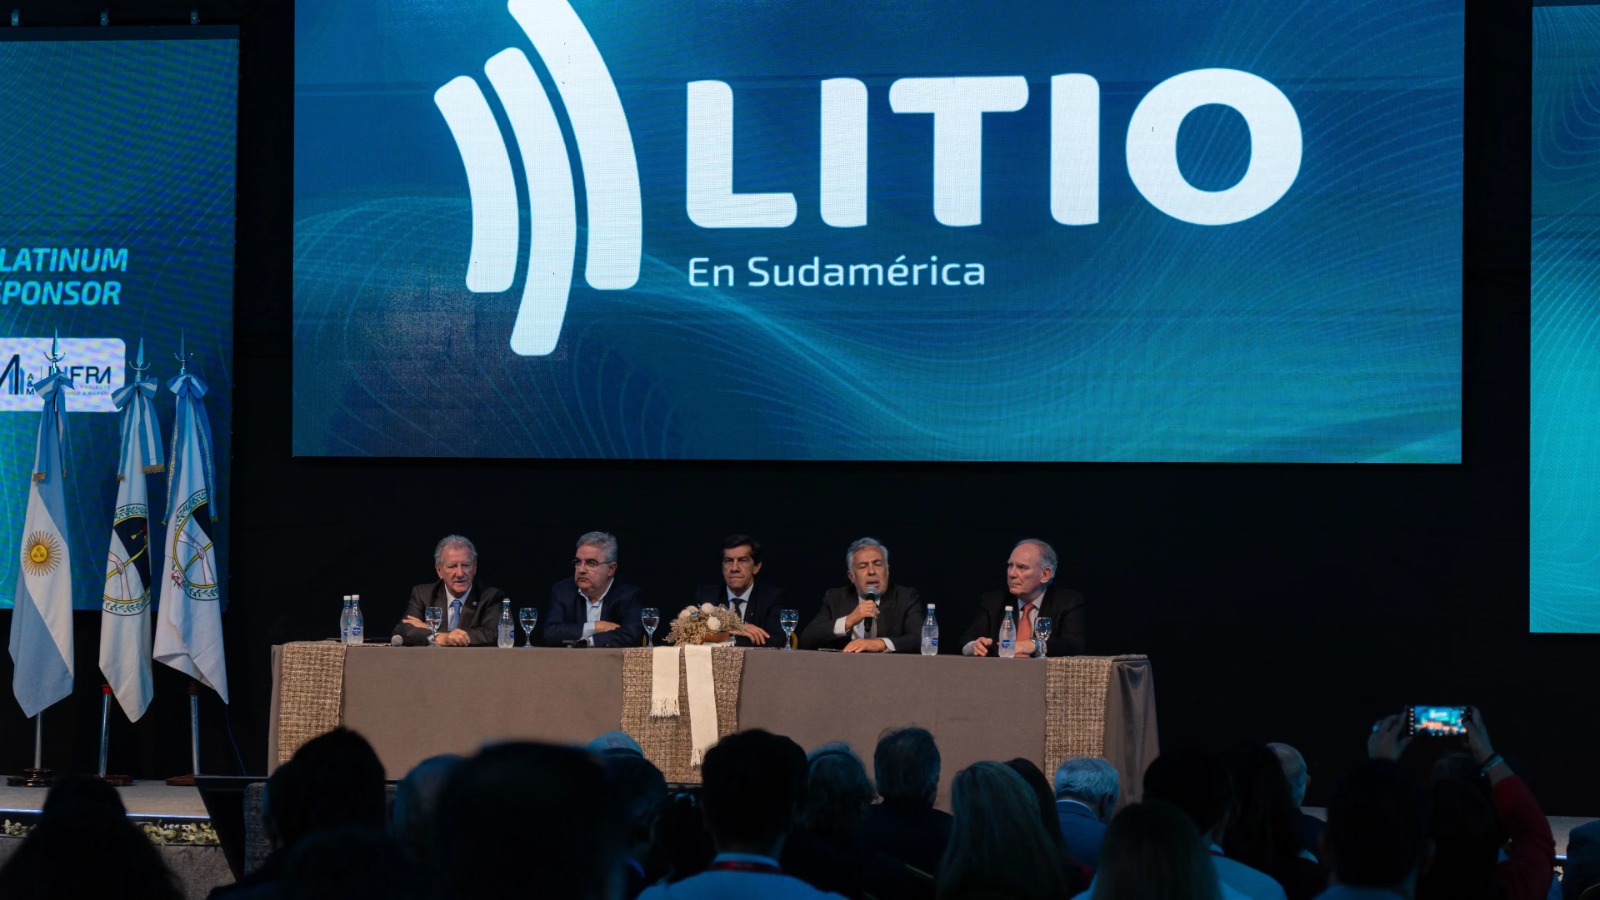
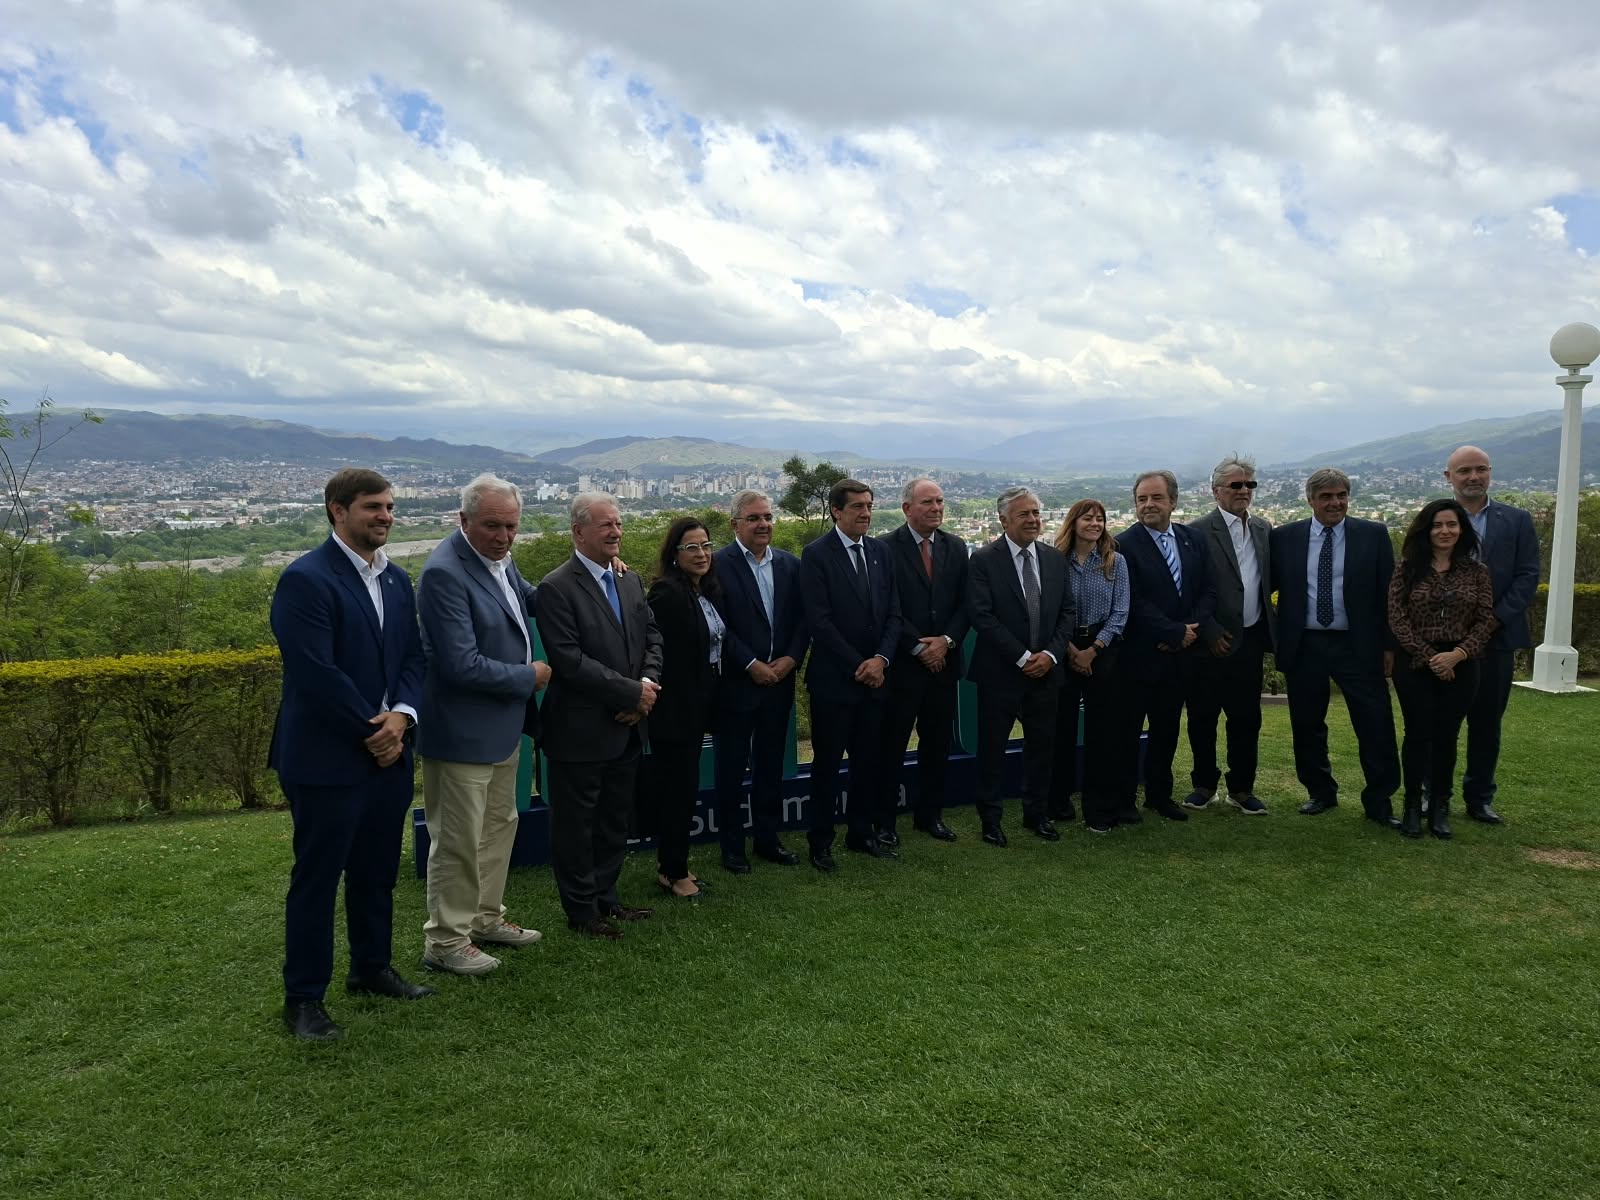
El litio ha dejado definitivamente de ser una promesa de futuro para convertirse en el motor central de la economía del noroeste argentino (NOA). Así quedó demostrado en la 15° edición del Seminario Internacional «Litio en Sudamérica», organizado por Panorama Minero en San Salvador de Jujuy. El evento reunió a líderes corporativos, representantes de 25 países y autoridades gubernamentales en un contexto de marcada aceleración industrial, coronado días después por un hito histórico: la puesta en marcha de la nueva planta comercial de la surcoreana POSCO.
Las cifras oficiales respaldan el clima de optimismo. Entre enero y agosto de este año, las exportaciones de litio argentino alcanzaron los US$ 1.467 millones, representando un notable incremento del 191% en comparación con el mismo período del año anterior. Roberto Cacciola, presidente de la Cámara Argentina de Empresas Mineras (CAEM), graficó este avance al señalar que el país pasó de exportar 32.000 toneladas de carbonato de litio en 2021 a una proyección estimada que superará holgadamente las 170.000 toneladas gracias a las nuevas activaciones fabriles.
Ejes de las ponencias: El llamado a la infraestructura y valor local
A lo largo de las jornadas de debate, los principales paneles marcaron una clara hoja de ruta. Las exposiciones de los presidentes de las cámaras mineras de Jujuy, Salta y Catamarca coincidieron en un diagnóstico unánime: la prioridad ya no es sólo descubrir el recurso, sino dotarlo de la competitividad necesaria a través del desarrollo de infraestructura (vial, energética, hídrica y de gas) y logística ferroviaria.
Por otro lado, la geopolítica global y la puja de inversiones entre Estados Unidos, la Unión Europea y Asia ocuparon un espacio central. En este sentido, especialistas internacionales destacaron que, a diferencia de Chile —cuya producción está concentrada en expansiones de proyectos ya existentes—, Argentina posee el portafolio de proyectos nuevos (greenfield) más dinámico del planeta, lo que le permitiría disputar el podio mundial de producción hacia la próxima década.
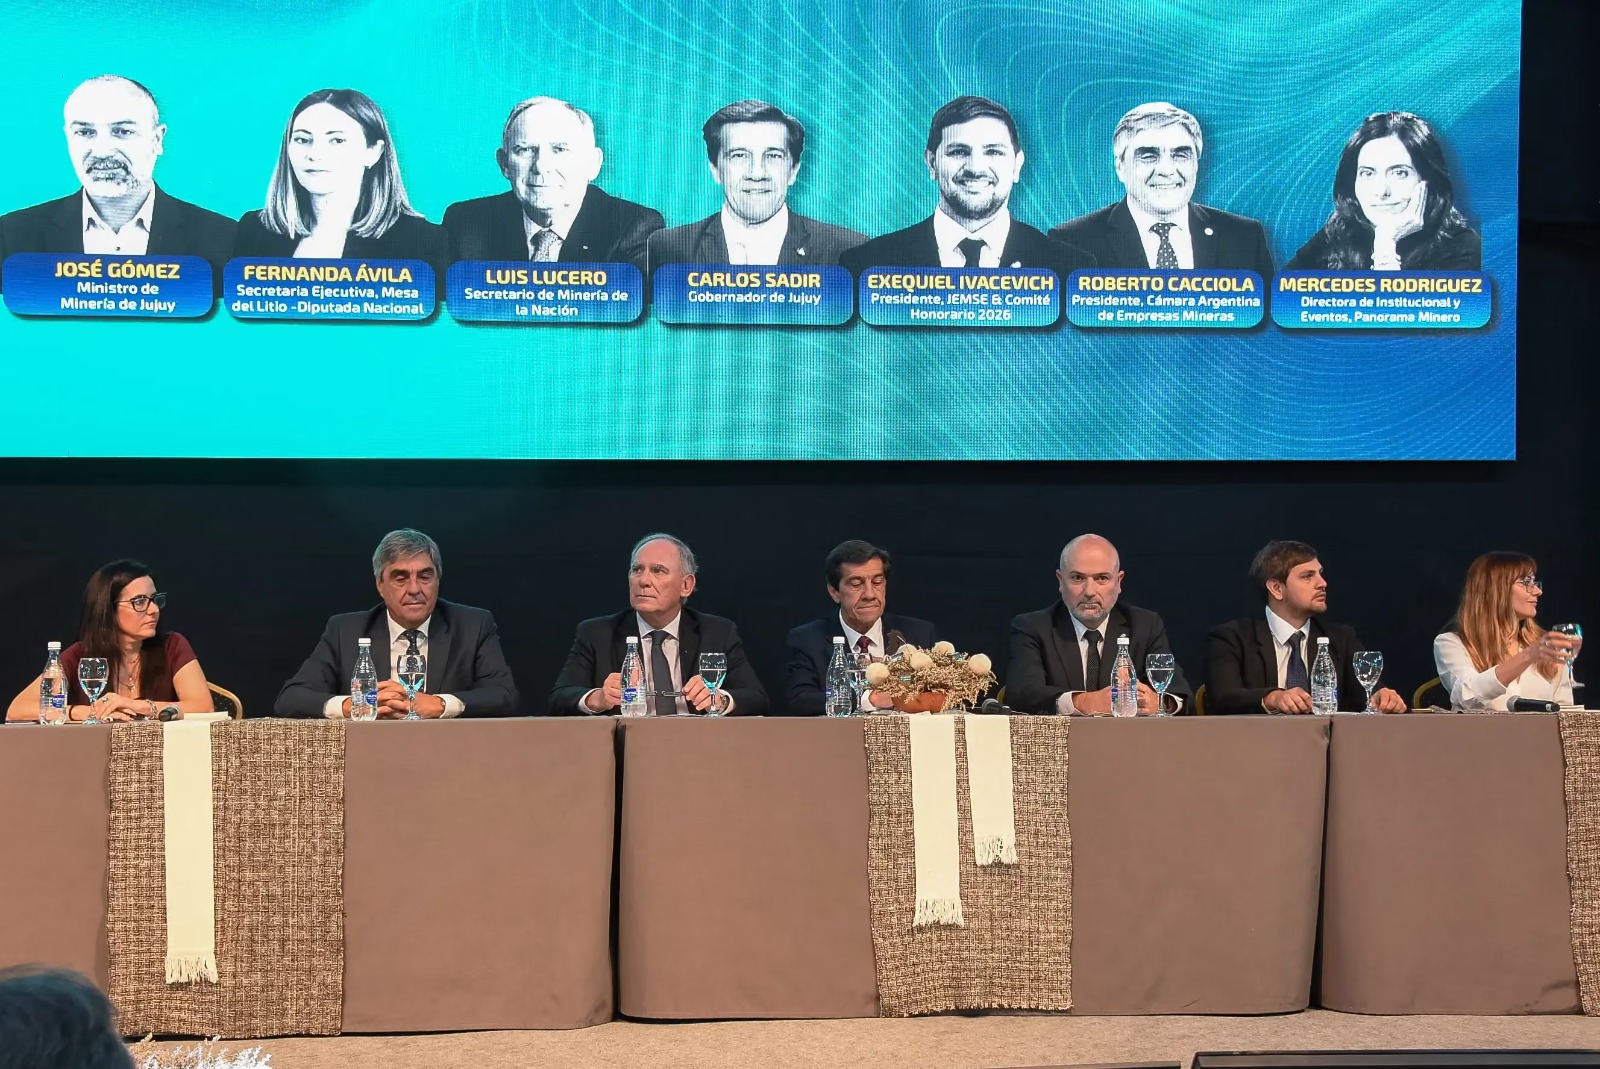
La Mesa del Litio, con la participación activa del Banco Mundial y el Consejo Federal de Inversiones (CFI), aprovechó el marco del encuentro para coordinar el Workshop de Desarrollo de Proveedores, apuntando a elevar los estándares locales de compliance, competitividad y capacitación laboral para que el empleo y las ganancias queden efectivamente arraigados en el territorio.
La mirada de «Mr. Lithium» y su cruda trastienda corporativa
El momento más esperado por los analistas internacionales y los inversores llegó al cierre de las conferencias con la disertación de Joe Lowry, el consultor estadounidense unánimemente apodado a nivel global como «Mr. Lithium» o «Señor Litio».
Con más de tres décadas de experiencia recorriendo salares y negociando contratos en Asia, Lowry expuso una mirada sumamente crítica sobre las narrativas actuales del sector, advirtiendo sobre la diferencia real entre «anunciar capacidad de producción» y «producir de forma competitiva».
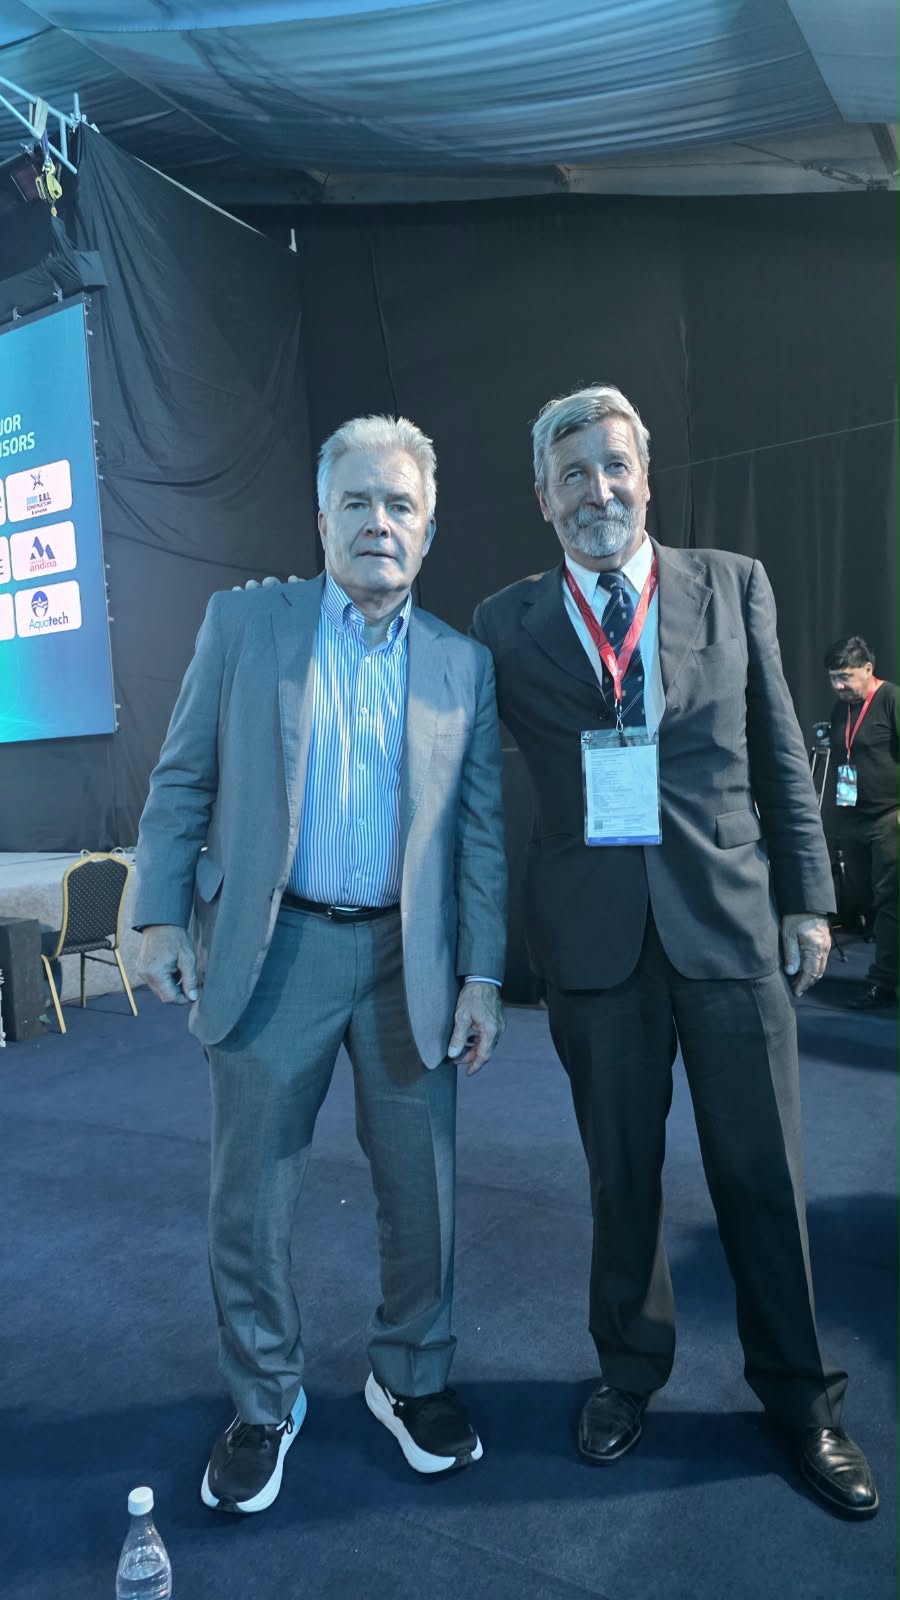
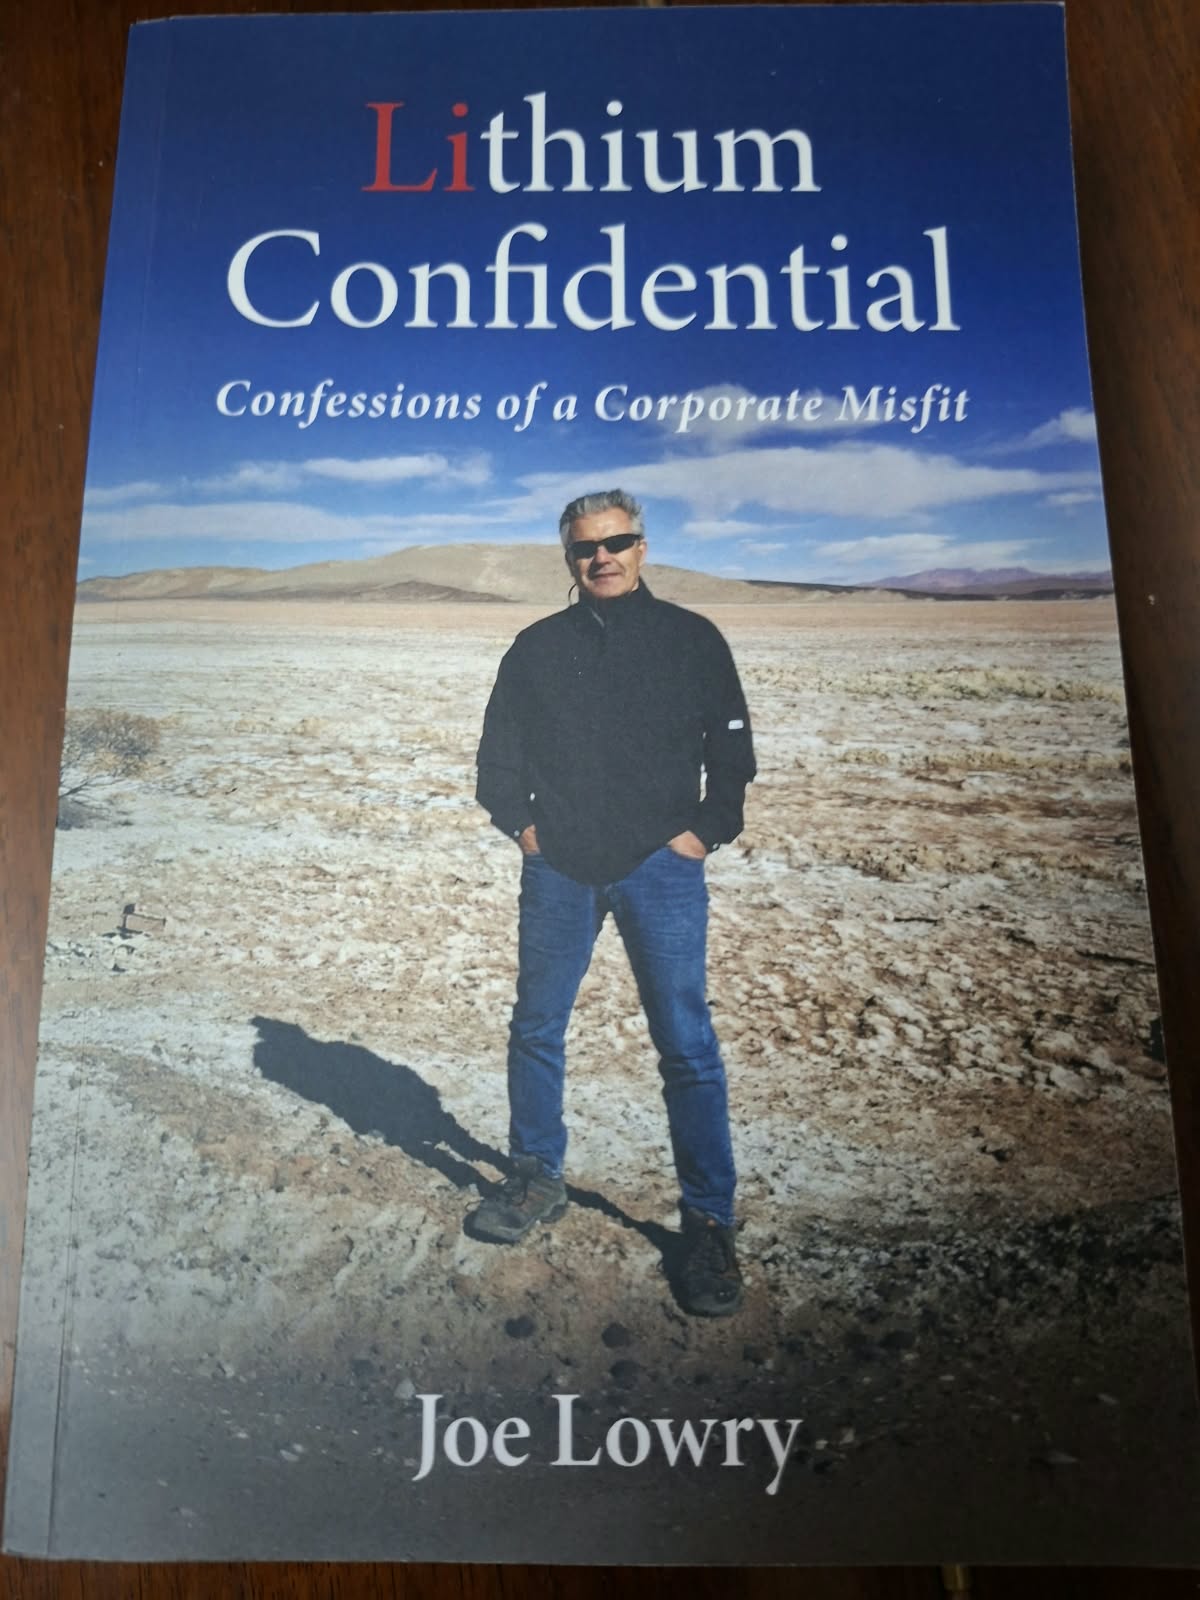
En un evento exclusivo que convocó a cientos de profesionales ansiosos por su firma, Lowry presentó formalmente en el país su reciente obra autobiográfica: «Lithium Confidential: Confessions of a Corporate Misfit» (Litio Confidencial: Confesiones de un inadaptado corporativo).
El libro, lanzado a mediados de este año, entrelaza sus memorias personales con la historia viva del mercado mundial de baterías.
Durante su presentación, Joe Lowry detalló cómo China tejió pacientemente su dominio absoluto sobre la cadena de suministro mientras las potencias occidentales «dormían». Respecto al panorama local, Lowry elogió la calidad geológica de los salares argentinos, pero dejó una advertencia crucial: el negocio del litio debe gestionarse y comprenderse como una compleja industria química especializada, y no simplemente como un mercado minero tradicional de extracción de rocas o commodities convencionales.
Radiografía del Litio en el NOA: Proyectos y Etapas de Desarrollo
Argentina cuenta actualmente con más de 60 proyectos en distintas fases de avance. Con las recientes inauguraciones, el mapa productivo en las tres provincias clave se consolida de la siguiente manera:
1. Proyectos en Operación Comercial (Producción Activa)
Son los yacimientos consolidados que ya inyectan toneladas de compuestos de litio al mercado global y sostienen el crecimiento macroeconómico:
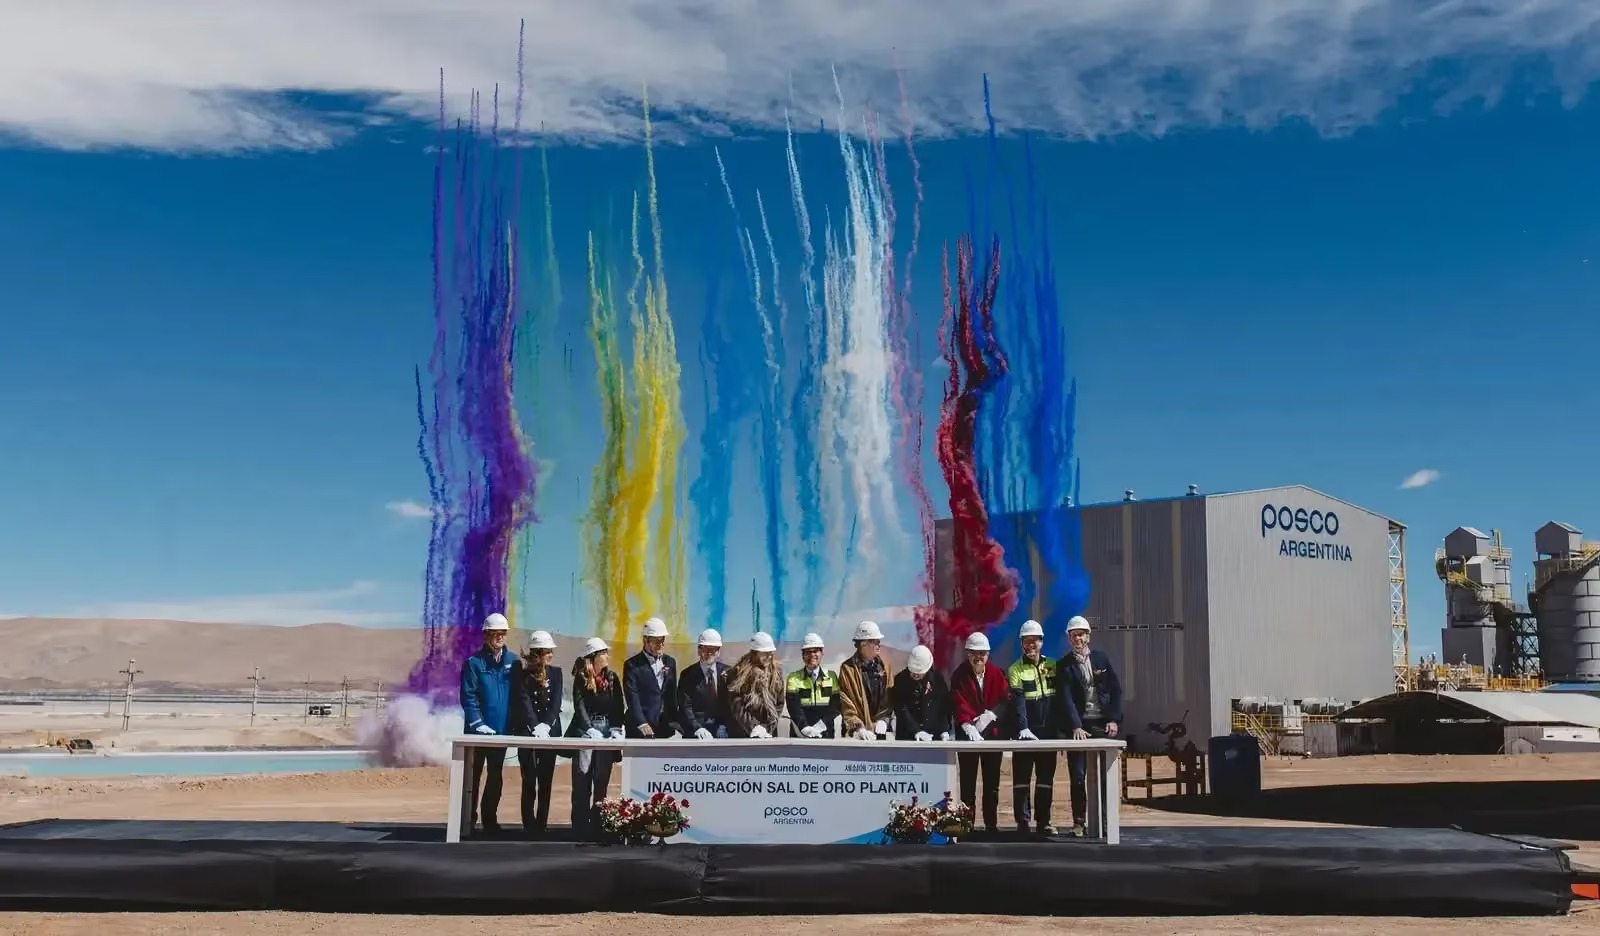
• Salta y Catamarca (Salar del Hombre Muerto): Se consolida fuertemente el proyecto Sal de Oro de la firma surcoreana POSCO Argentina. La empresa acaba de inaugurar formalmente su Planta II de carbonato de litio, la cual aportará 23.000 toneladas anuales destinadas netamente a la exportación. Este hito demandó una inversión que forma parte de un desembolso global superior a los US$ 2.000 millones en el país y marca un precedente al ser el primer proyecto que entra en funcionamiento respaldado por el RIGI.
Esta planta de carbonato complementa a su planta de hidróxido de litio que ya opera en el Parque Industrial de General Güemes (Salta). En el marco de la inauguración, la empresa firmó además un memorando con los gobernadores Gustavo Sáenz y Raúl Jalil para diseñar las fases III y IV, apuntando a una meta futura de 100.000 toneladas anuales.
• Catamarca: El histórico yacimiento Fénix (Salar de Hombre Muerto, operado por Arcadium Lithium) mantiene su posición como uno de los activos pioneros y de menor costo del mercado internacional.
• Jujuy: Se destacan Salar de Olaroz (operado por Sales de Jujuy / Arcadium Lithium) y Cauchari-Olaroz (de la firma Exar, integrada por Ganfeng Lithium y Lithium Argentina), pilares fundamentales del volumen exportador de la provincia.
• Salta: Además del nodo de POSCO, cuenta con la producción activa de Centenario-Ratones (de la empresa francesa Eramet y la china Tsingshan) y los avances de Mariana (Ganfeng Lithium).
2. Proyectos en Construcción Avanzada y Próximos a Producir
Proyectos con plantas piloto validadas o infraestructura fabril en edificación que iniciarán operaciones comerciales en el corto plazo:
• Salta: Destaca el proyecto Rincón (adquirido por la gigante anglo-australiana Rio Tinto, que ejecuta fuertes planes de inversión).
• Catamarca: Sal de Vida (Arcadium Lithium) y Tres Quebradas (Zijin Mining) avanzan a paso firme en sus fases de edificación y expansión.
•Minera Cordillera SAU (con el proyecto 3 Cruces ) con el PEA finalizado y avanzando para conseguir el PFS antes de fin de año .
• Jujuy: La provincia sigue sumando capacidad de procesamiento a partir de la reciente luz verde ambiental para la construcción de una tercera planta de procesamiento a cargo de la compañía CNGR.
3. Proyectos en Exploración Avanzada y Factibilidad
Iniciativas que se encuentran completando estudios ambientales, de reservas geológicas y pruebas de Extracción Directa de Litio (DLE):
• En esta franja se ubican decenas de proyectos distribuidos en los salares de Pocitos, Pastos Grandes, Tolillar, Antofalla y Diablillos. Empresas internacionales como Bai Tau Minerals y Lithium South avanzan en la prefactibilidad de nuevas áreas exploratorias en la región.
Perspectivas a futuro: Desafíos hacia 2035
El horizonte de la minería de minerales críticos en el país plantea un escenario de alto impacto macroeconómico. La Secretaría de Minería prevé alcanzar una capacidad instalada de 650.000 toneladas para el año 2035, lo que multiplicaría por cinco los volúmenes actuales.
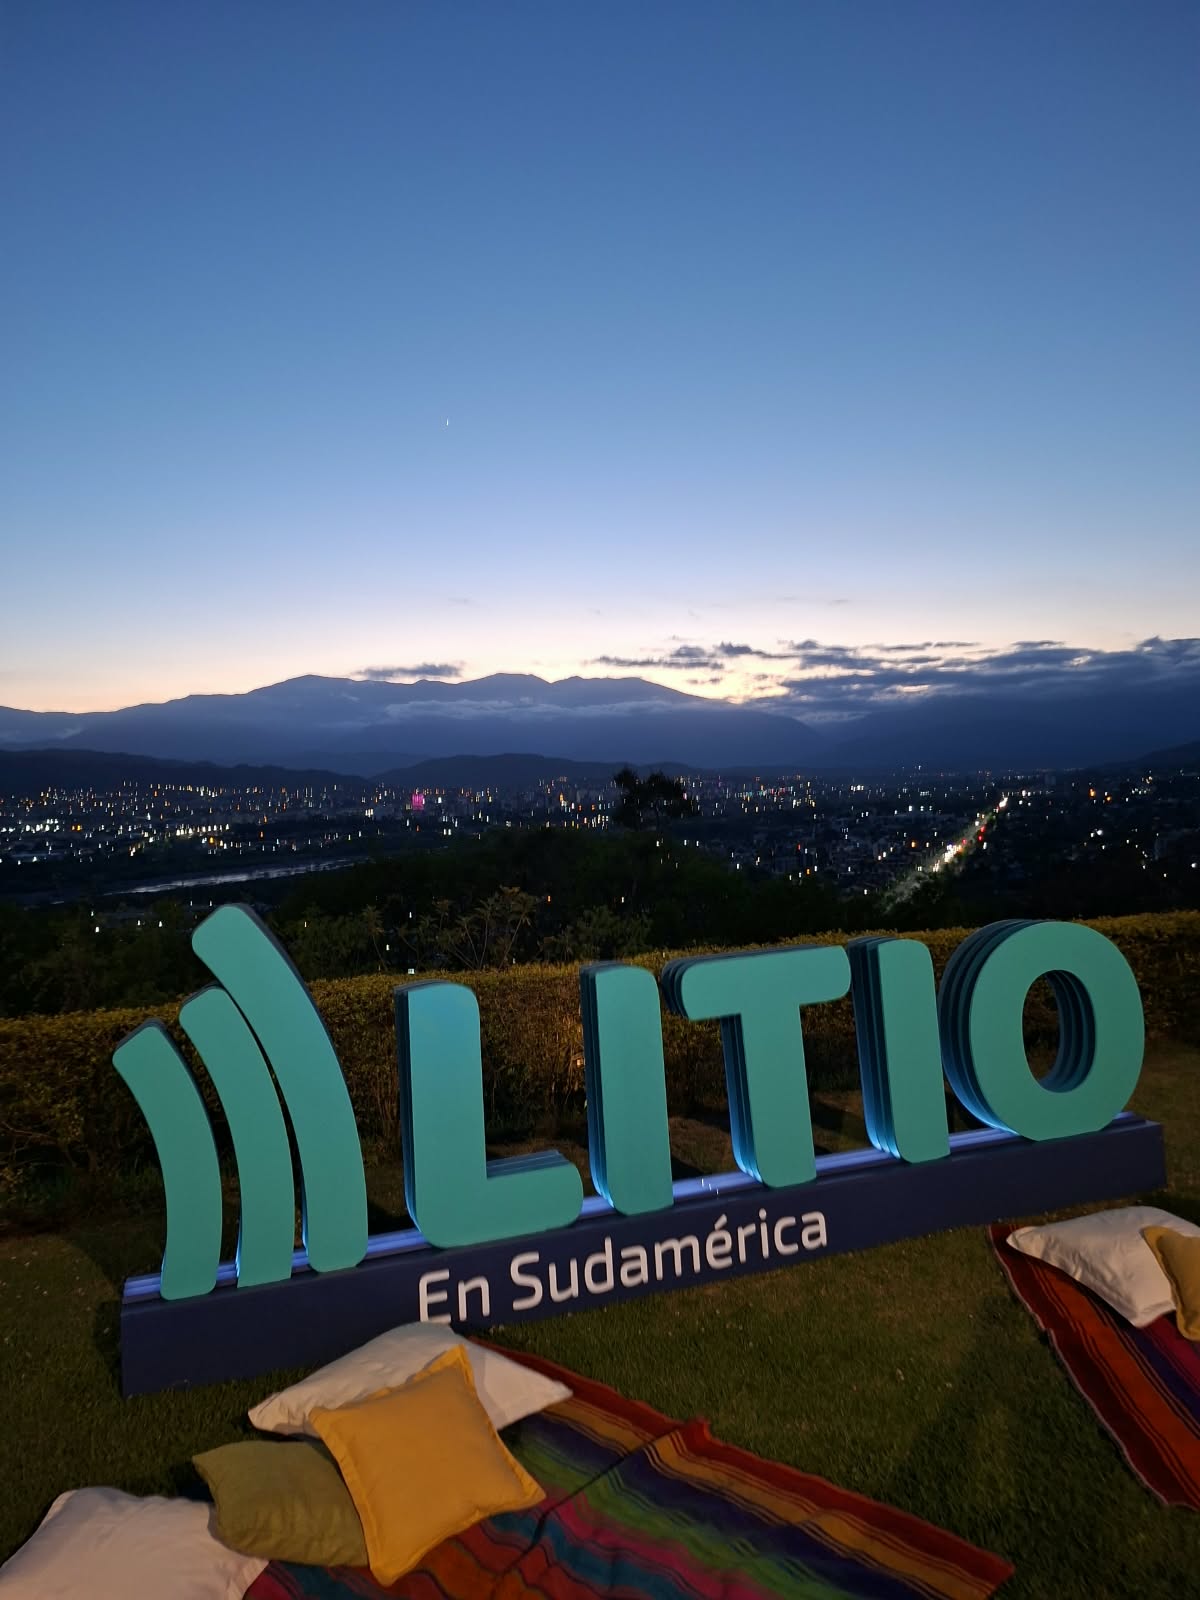
El horizonte de la minería de minerales críticos en el país plantea un escenario de alto impacto macroeconómico. La Secretaría de Minería prevé alcanzar una capacidad instalada de 650.000 toneladas para el año 2035, lo que multiplicaría por cinco los volúmenes actuales.Sin embargo, el consenso de la cumbre determinó que para consolidar este liderazgo global de manera efectiva, Argentina debe resolver debates internos pendientes.
El verdadero éxito de la transición energética radicará en un equilibrio sostenible: garantizar seguridad jurídica integral para sostener inversiones de gran escala como las del RIGI y, en paralelo, robustecer el monitoreo ambiental hídrico y asegurar la licencia social mediante una distribución equitativa de las oportunidades y el empleo con las comunidades originarias locales.
*Emilio López King es Director de LiNews www.litio.com.ar 
LITIO ARGENTINA
Litio en Sudamérica 2026: China anticipa el futuro del litio y ubica a Argentina entre los grandes ganadores de la próxima década
#LitioenSudamerica #PanoramaMinero #Mineria #Litio #Argentina #Lithium #Jujuy #China #Electromovilidad
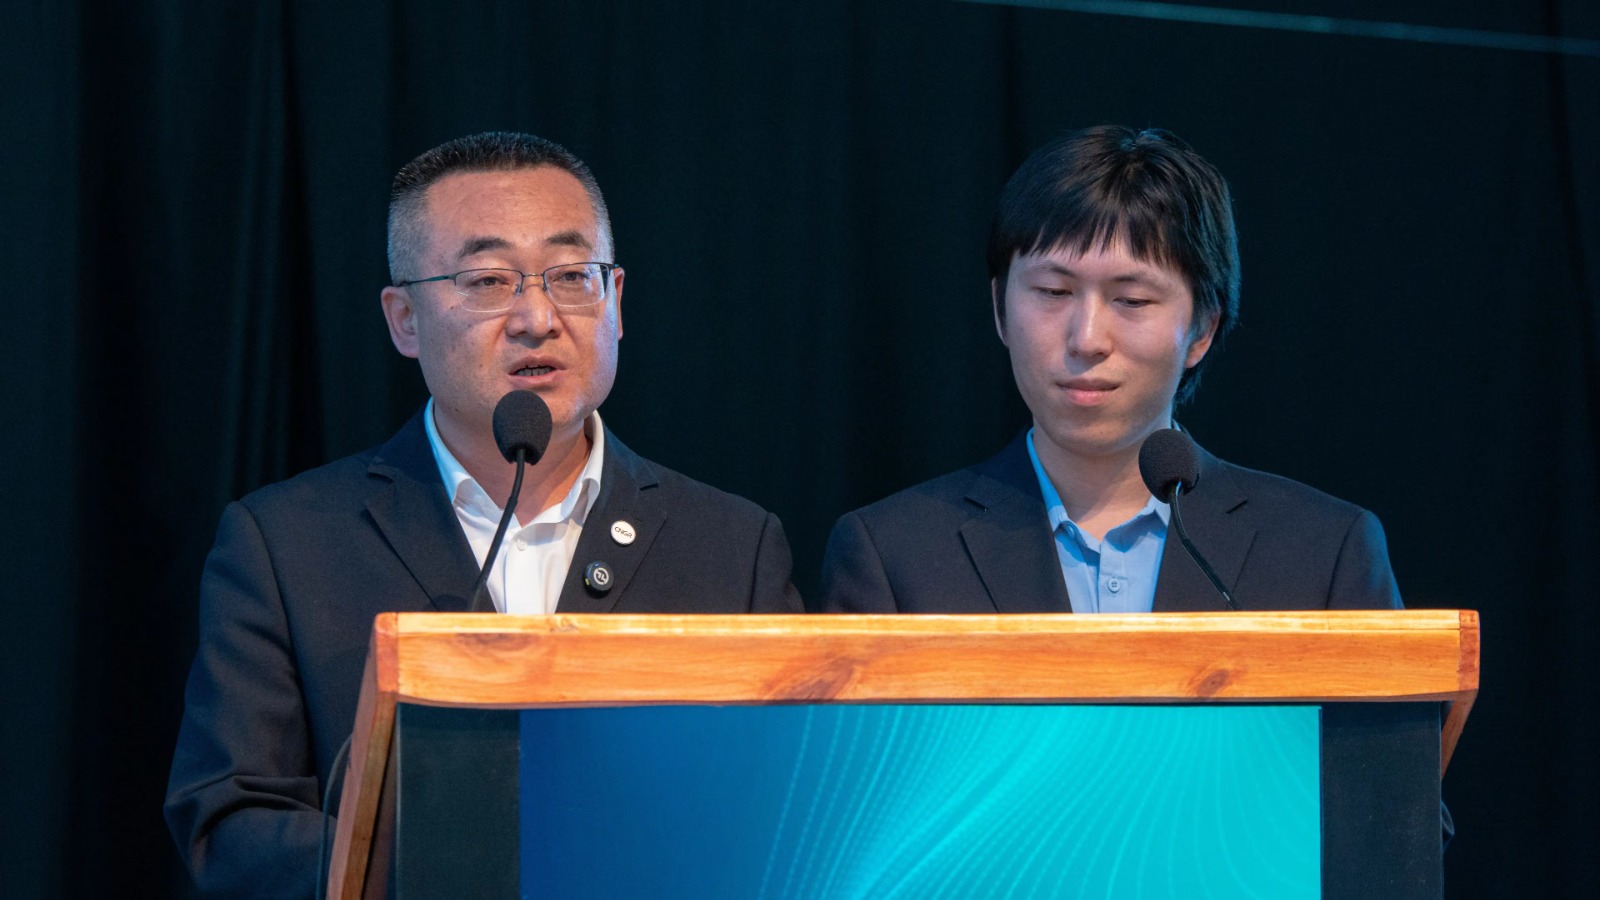
Para CNGR, Argentina combina 28 millones de toneladas de recursos de litio, costos competitivos y una ventana de oportunidad para escalar la extracción directa y avanzar en la cadena de valor.
Yang Jianyu, vicepresidente de CNGR Sudamérica, analizó en Jujuy el mercado global, los costos de producción, el avance de las baterías LFP y las ventajas estratégicas de Argentina hacia 2030. (más…)
LITIO ARGENTINA
Mesa del Litio: las cinco líneas de trabajo que impulsan Jujuy, Salta y Catamarca para acelerar inversiones y proveedores
#MesadelLitio #Litio #Jujuy #LitioenSudamerica #PanoramaMinero #Mineria #Electromovilidad Fernanda Ávila detalló la agenda de la Mesa del Litio para 2026: hoja de ruta, proveedores, proyectos, infraestructura, armonización normativa y fortalecimiento institucional. La Mesa del Litio trabaja con el Banco Mundial en una cartera de proyectos para anticipar necesidades de infraestructura, energía, agua y gas en Jujuy, […]
#MesadelLitio #Litio #Jujuy #LitioenSudamerica #PanoramaMinero #Mineria #Electromovilidad
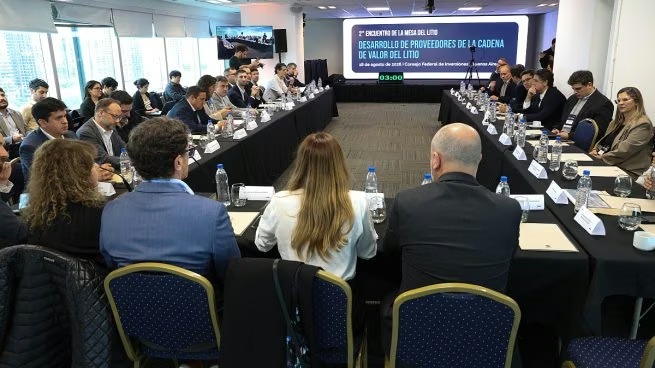
Fernanda Ávila detalló la agenda de la Mesa del Litio para 2026: hoja de ruta, proveedores, proyectos, infraestructura, armonización normativa y fortalecimiento institucional.
La Mesa del Litio trabaja con el Banco Mundial en una cartera de proyectos para anticipar necesidades de infraestructura, energía, agua y gas en Jujuy, Salta y Catamarca. (más…)

De la promesa a la realidad exportadora: El futuro del litio se consolidó en el NOA tras la cumbre «Litio en Sudamérica»

Litio en Sudamérica 2026: China anticipa el futuro del litio y ubica a Argentina entre los grandes ganadores de la próxima década

Mesa del Litio: las cinco líneas de trabajo que impulsan Jujuy, Salta y Catamarca para acelerar inversiones y proveedores

LITIO DE JUJUY AL MUNDO: LA EMPRESA LITHIUM ARGENTINA TOCÓ LA CAMPANA DE APERTURA DE LA BOLSA DE NUEVA YORK(NYSE)

LITIO EN ARGENTINA: CONOCE A LAS EMPRESAS LÍDERES EN LA FIEBRE DEL ORO BLANCO

CONOCE COMO ES ATÓMICO 3, LA CRIPTOMONEDA ARGENTINA LIGADA A LAS RESERVAS DE LITIO
-
 LITIO ARGENTINA2 semanas ago
De la promesa a la realidad exportadora: El futuro del litio se consolidó en el NOA tras la cumbre «Litio en Sudamérica»
-
 LITIO ARGENTINA2 semanas ago
Litio en Salta y Catamarca: POSCO pone en marcha la Planta II de Sal de Oro marcando el inicio de inversiones RIGI en minería argentina
-
 LITIO ARGENTINA2 semanas ago
Mesa del Litio: las cinco líneas de trabajo que impulsan Jujuy, Salta y Catamarca para acelerar inversiones y proveedores
-
 LITIO ARGENTINA2 semanas ago
Litio en Sudamérica 2026: China anticipa el futuro del litio y ubica a Argentina entre los grandes ganadores de la próxima década