



LITIO ARGENTINA
LITIO: ¿CUÁNTO PAGAN LAS MINERAS DE LITIO EN ARGENTINA Y QUÉ PASA EN CHILE Y BOLIVIA?


#Litio #Argentina #Mineras #Chile #Bolivia #mineria #Electromovilidad
#MesadelLitio #TriangulodelLitio #NacionalizaciondelLitio #YPFLITIO
Las provincias tienen el dominio de los recursos y son las únicas que pueden concesionar la explotación de los salares de litio que se encuentran en su territorio. Sin embargo, el Estado nacional también posee injerencia en la resolución de las políticas macro, como la definición del régimen de inversiones, el control del comercio exterior y las políticas ambientales.
En la Argentina, la regalía que se cobra a las empresas es de alrededor del 3% a boca de mina (es decir, tal como es extraído el mineral). En el Congreso se debaten diferentes proyectos de ley para declarar al litio como un “recurso natural estratégico”.
Junto con el auge de la producción y la exportación del litio surgieron también proyectos de ley que buscan modificar las regulaciones que rigen actualmente la actividad. Estas iniciativas buscan incrementar el rol del Estado nacional y actualizar la estructura fiscal (es decir, de impuestos) vigente.

En esta nota -que forma parte de la serie “Todo lo que necesitas saber sobre el litio en la Argentina” de Chequeado– te contamos cuál es el marco legal de la actividad del litio en el país, qué rol tienen las provincias y la Nación en materia fiscal, de regulación y control, y cómo actúan Chile y Bolivia, los países que junto a la Argentina conforman el denominado “triángulo del litio”.
¿Quién administra los recursos de litio?
El marco normativo argentino deja en manos de las provincias la administración de los recursos mineros, como el litio, pero el Gobierno nacional tiene injerencia en la resolución de las políticas macro, como la definición del régimen de inversiones, el control del comercio exterior y las políticas ambientales.
“El régimen se configura como un sistema multinivel. Ciertas competencias son potestad exclusiva de las provincias en virtud del dominio que tienen sobre los recursos naturales. Sin embargo, esto no significa que las provincias cuenten con absoluta autonomía para administrar los recursos. Su normativa y las decisiones también dependen de definiciones del Gobierno nacional que condicionan aquello que las provincias pueden hacer”, indica en este documento la organización Fundar, que preside el matemático Sebastián Ceria.
El artículo 124 de la Constitución nacional establece que las provincias poseen “el dominio originario de los recursos naturales existentes en su territorio”. Complementariamente, el Código Minero les asigna la competencia para concesionar la explotación de esos recursos.
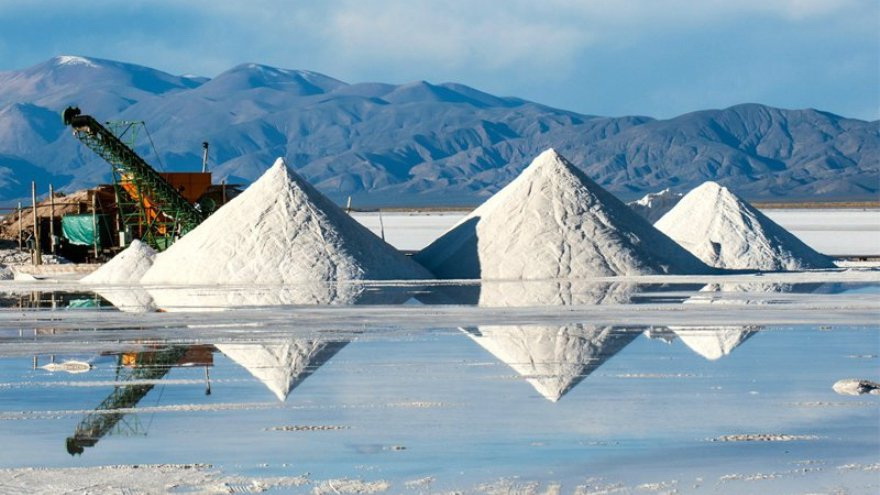
Es decir que sólo las administraciones provinciales pueden dictar las normas que regulen la actividad extractiva y otorgar los permisos de explotación de los salares de litio que se encuentren en su territorio.
Bajo este marco normativo, las provincias litíferas (Jujuy y Catamarca, que cuentan con proyectos activos) adoptaron diferentes estrategias. El caso de Jujuy se destaca porque es la única jurisdicción en donde se articuló un sistema público-privado.
En 2011, la Provincia jujeña creó la sociedad Jujuy Energía y Minería Sociedad del Estado (JEMSE), a quien facultó para desarrollar por sí misma o asociada con terceros la actividad minera en general. En el caso del litio, JEMSE negoció una participación accionaria del 8,5% en las 2 empresas que ya operan los salares (Sales de Jujuy y Minera Exar).
Además, en el primer caso, la empresa tiene prioridad de venta sobre el 5% de la producción. Por otro lado, constituyó una alianza con un grupo italiano para promover la industrialización del mineral.
Por su parte, el gobierno federal tiene potestades en la definición de las políticas litíferas. Victor Delbuono, investigador del Área de Recursos Naturales de la organización Fundar, dijo a Chequeado que la Nación “tiene instrumentos, como el régimen de inversiones, el acceso al mercado de cambios, buena parte de la recaudación y organismos de control, como la Aduana”.
Esto le otorga al Gobierno nacional mayores potestades en la definición del régimen impositivo federal (como la aplicación de retenciones a las exportaciones) y la creación de programas de promoción de inversiones y desarrollo productivo.
¿Quién cobra las regalías e impuestos por el litio?
En términos tributarios, la principal fuente de ingresos fiscales para las provincias son las regalías, y en menor medida el impuesto a los Ingresos Brutos. La Ley de Inversiones Mineras le pone a las regalías un tope máximo del 3% del “Valor boca de mina” (el costo del mineral extraído previo a cualquier proceso de transformación, luego de restarle los costos de producción).
En Catamarca, a través de acuerdos con las empresas mineras (ver acá y acá), la provincia percibe un 3,5% de regalías sobre el valor de facturación total. Ese porcentaje incluye las regalías propiamente dichas y otros cargos, como el canon y las tasas provinciales.
En tanto, en Jujuy las regalías son del 3%, pero las empresas pueden recibir beneficios fiscales por impulsar la industrialización local, que bajan el canon al 2%.
Pese a tener el control de los recursos naturales, las provincias reciben sólo el 15% de lo recaudado en materia impositiva, mientras que el 85% restante queda en manos del Gobierno nacional, de acuerdo con este trabajo de Fundar.
La Nación percibe ingresos de la actividad a través del Impuesto a las Ganancias y del Impuesto al Valor Agregado (IVA), que son coparticipados con todas las provincias, y las retenciones a las exportaciones (actualmente fijadas en el 4,5%).
En el plano impositivo, la Ley de Inversiones Mineras dispone que las explotaciones tendrán una estabilidad fiscal de 30 años a partir de la presentación del estudio de factibilidad de un proyecto minero. Es decir, que los gobiernos nacional y provincial no podrán aumentar ni crear nuevos tributos durante ese período.
Además, la ley prevé la deducción del Impuesto a las Ganancias de los montos invertidos en la prospección (análisis geológicos), exploración y estudios de factibilidad; dispone la devolución del IVA en la compra local de bienes asociados a la infraestructura; y elimina la tasa de importación para bienes de capital necesarios para la actividad.
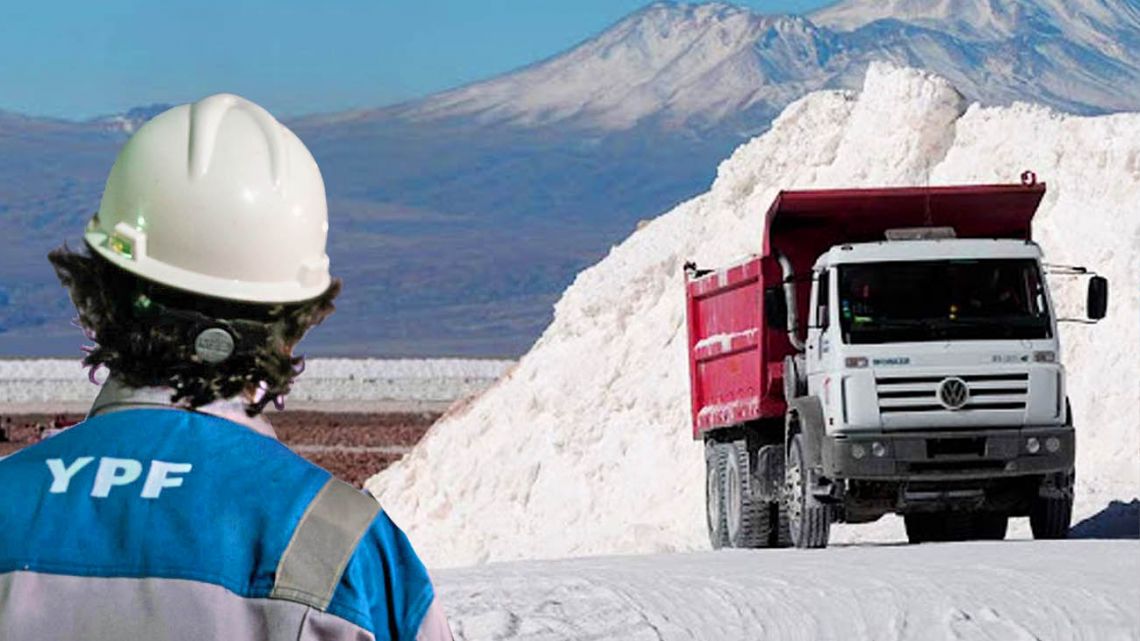
Hasta principios de 2023, las mineras también gozaban de la devolución de parte de las retenciones a la exportación de litio. Pero el Gobierno nacional anuló ese beneficio (que regía desde 1993, presidencia de Carlos Menem -Partido Justicialista-) argumentando que “en la actualidad ese sector de la economía registra un crecimiento exponencial cuya demanda global ha llevado a un incremento significativo en los precios internacionales de los recursos relativos al litio, con la consecuente mejora en materia de competitividad”.
¿Cómo se administra el litio en otros países, como Chile y Bolivia?
Al analizar las normativas de los países que integran el “triángulo del litio” (Argentina, Chile y Bolivia), Martín Obaya, economista y director del Centro de Investigaciones para la Transformación de la Escuela de Economía y Negocios de la Universidad de San Martín (UNSAM), aseguró a este medio que “la diferencia más significativa es que en Bolivia y Chile el litio cuenta con un marco legal propio, no como en la Argentina donde se encuentra sujeto al marco normativo general”.
El especialista indicó, además, que “en Chile y Bolivia el litio no se puede concesionar a privados (con algunas excepciones). En ambos países, el marco normativo terminó dando mayor control al Estado nacional sobre el recurso”.
En tanto, un estudio de la Comisión Económica para América Latina (CEPAL) destaca que, a diferencia de la Argentina, Chile y Bolivia tienen una gestión unitaria del litio: es el Estado nacional (y no las provincias) quien tiene el dominio originario del recurso.
Para Obaya, estas características diferenciales, y “una fuerte decisión política”, hicieron que ambos países “lograran delinear una estrategia integral en torno al litio”, algo que no ocurre en la Argentina debido a que cada provincia puede definir su propia política minera.
“La gobernanza del litio en nuestro país podría caracterizarse como un sistema liberal y federal. Ambos atributos se delinearon en la década del ‘90. En aquel entonces, en el marco de las reformas estructurales que estaba implementando la Argentina, se montó un marco normativo abierto al capital extranjero que, además, otorgaba beneficios (fundamentalmente impositivos) con el objetivo de atraer inversiones que vinieran a desarrollar la industria minera en el país”, recordó el especialista.

En el caso chileno, la CEPAL destaca que el litio fue declarado “recurso estratégico” durante la dictadura de Augusto Pinochet, dado su potencial uso en armamentos nucleares. En las últimas décadas, sin embargo, “el Estado fue asumiendo un nuevo papel orientado al desarrollo de una industria basada en el agregado de valor del litio y en las actividades de investigación y desarrollo asociadas”, señala el organismo.
Bajo este sistema, Chile adoptó una política de regalías móviles, que aumentan en función del precio internacional del litio y que va del 6,8% al 40%, según los distintos compuestos del mineral.
Recientemente, el Gobierno chileno anunció la Estrategia Nacional del Litio, un programa mediante el cual creó una empresa pública dedicada a la actividad, prometió avanzar en cambios normativos y promover la “colaboración público-privada”. Según se informó, el Estado tendrá a su cargo “la visión estratégica de todo el ciclo productivo”, mientras que las empresas privadas “aportarán capital, innovación tecnológica y redes en el mercado”.
En Bolivia, en tanto, “el marco normativo establece un control estatal absoluto sobre la propiedad, el acceso a la explotación y los procesos de extracción y producción de carbonato de litio”, según la CEPAL. En este contexto, “las inversiones privadas están autorizadas para un número limitado de actividades concentradas en la industrialización del recurso”. En estos casos, las regalías se establecieron en un 3%.
Los cambios que se discuten en la Argentina
Con el auge del litio en los últimos años, surgieron en nuestro país algunos proyectos de ley que impulsan cambios en el actual ordenamiento legal de la minería de litio.
Dos proyectos de ley impulsados por diputados nacionales del Frente de Todos (ver acá y acá) proponen declarar al litio como un “recurso natural estratégico” y de “interés público nacional”. Las iniciativas le dan al Estado argentino la preferencia en la compra de todo el mineral extraído en el país. Es decir que las empresas no podrían exportar el material por su propia cuenta, a menos que así lo decida el Gobierno.
Respecto de estas iniciativas, Delbuono señaló: “La declaración del litio como recurso estratégico necesita ser luego dotada de contenido y no en todos los casos ha perseguido el mismo espíritu. En la legislación jujeña, que se aprobó en 2011, se buscó una asociación de la empresa provincial junto a la inversión privada y las inversiones se han desarrollado motorizando la actividad”.
En relación a un eventual control de los recursos por parte del Gobierno nacional, el especialista indicó que “las propias características del régimen federal, que otorga a las provincias capacidad de veto sobre cualquier modificación constitucional que afecte sus intereses, hace improbable una revisión de este estado de cosas”.
Obaya, por su parte, sostuvo que un cambio en el sistema de administración del litio “requeriría un acuerdo entre la Nación y las provincias para avanzar en una reforma constitucional”.
No obstante, los principales actores del sector sí están evaluando modificaciones al régimen actual. Se trata de los gobernadores de Salta, Gustavo Sáenz (Partido Justicialista); de Jujuy, Gerardo Morales (Unión Cívica Radical); y de Catamarca, Raúl Jalil (Partido Justicialista), quienes integran junto a organismos nacionales la Mesa del Litio.
En este órgano de discusión se analiza el fomento a un proceso de industrialización local del litio, a partir de reservar una cuota de la producción para tal fin. Además, se evalúa la posibilidad de mejorar las regalías que reciben las provincias, a través de un acuerdo con las empresas o de la fijación de un esquema de retenciones móviles.

Hernán Letcher, vicepresidente de YPF Litio -empresa estatal que participa de la Mesa del Litio-, dijo a Chequeado que “lo que han tributado las empresas, tanto a nivel provincial como a nivel nacional, ha sido claramente insuficiente y hay que adecuarlo, indefectiblemente, a la realidad actual”.
“Se ha avanzado en un proyecto de ley de cuota de industrialización del carbonato de litio a material activo, es decir, al primer proceso propiamente industrial de la cadena”, completó. Al cierre de esta nota, el proyecto de ley del Poder Ejecutivo Nacional no había sido presentado en el Congreso.
Por José Giménez
FUENTE: CHEQUEADO
LITIO ARGENTINA
De la promesa a la realidad exportadora: El futuro del litio se consolidó en el NOA tras la cumbre «Litio en Sudamérica»
#LitioenSudamerica #LiNews #Litio #Jujuy #PanoramaMinero #Electromovilidad #BateriasdeLitio
Con un récord de más de 1.900 asistentes, la 15° edición del seminario internacional en San Salvador de Jujuy expuso el salto productivo del norte argentino. La reciente inauguración de la mega planta de POSCO bajo el régimen RIGI y la proyección de quintuplicar la producción hacia 2035 dominan la agenda de un sector estratégico.Por Emilio López King.
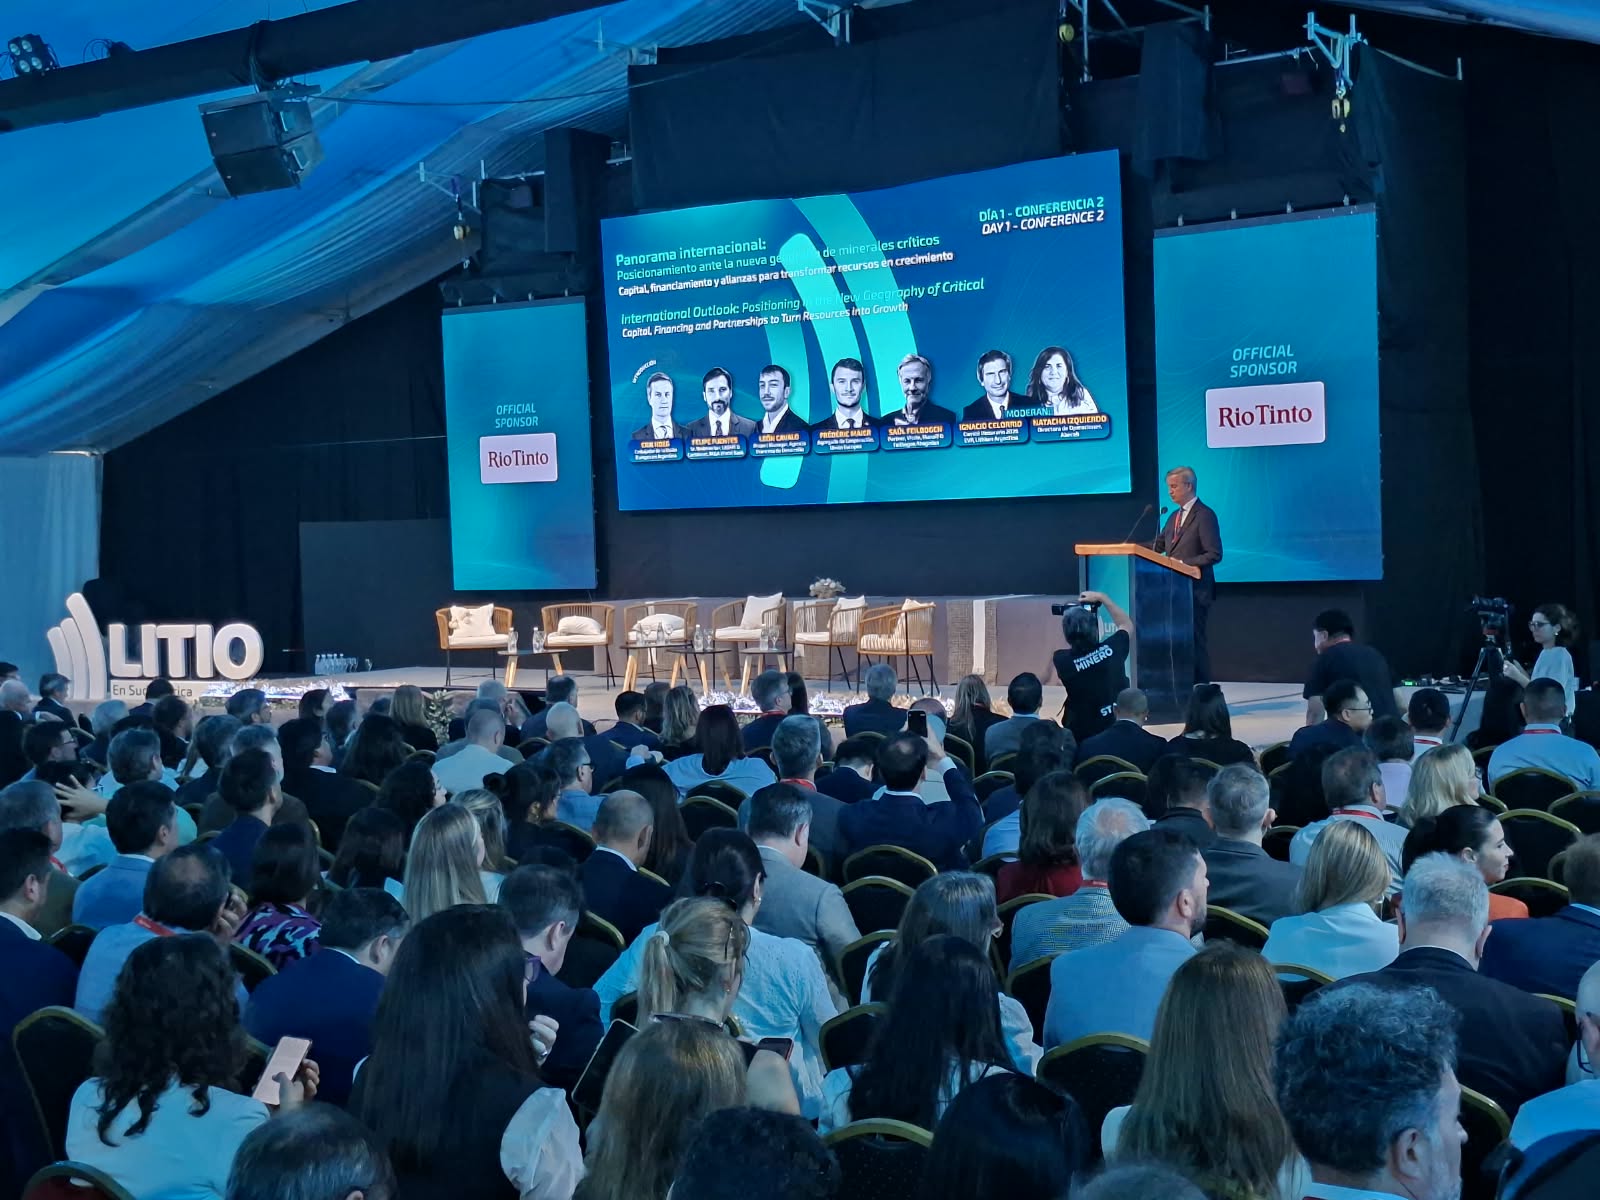
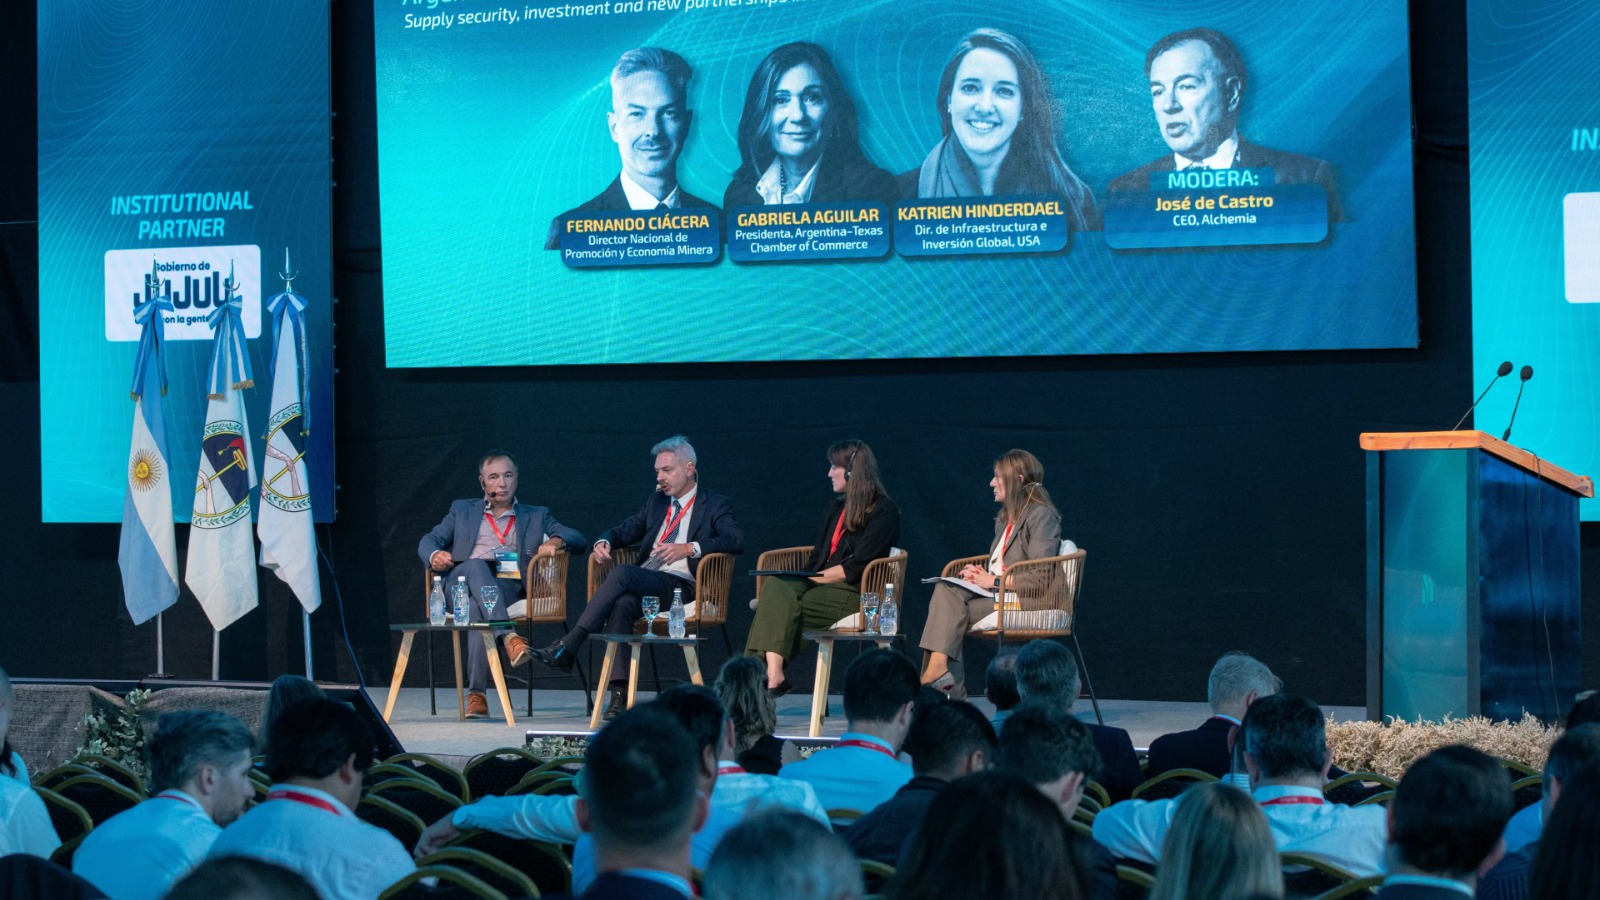
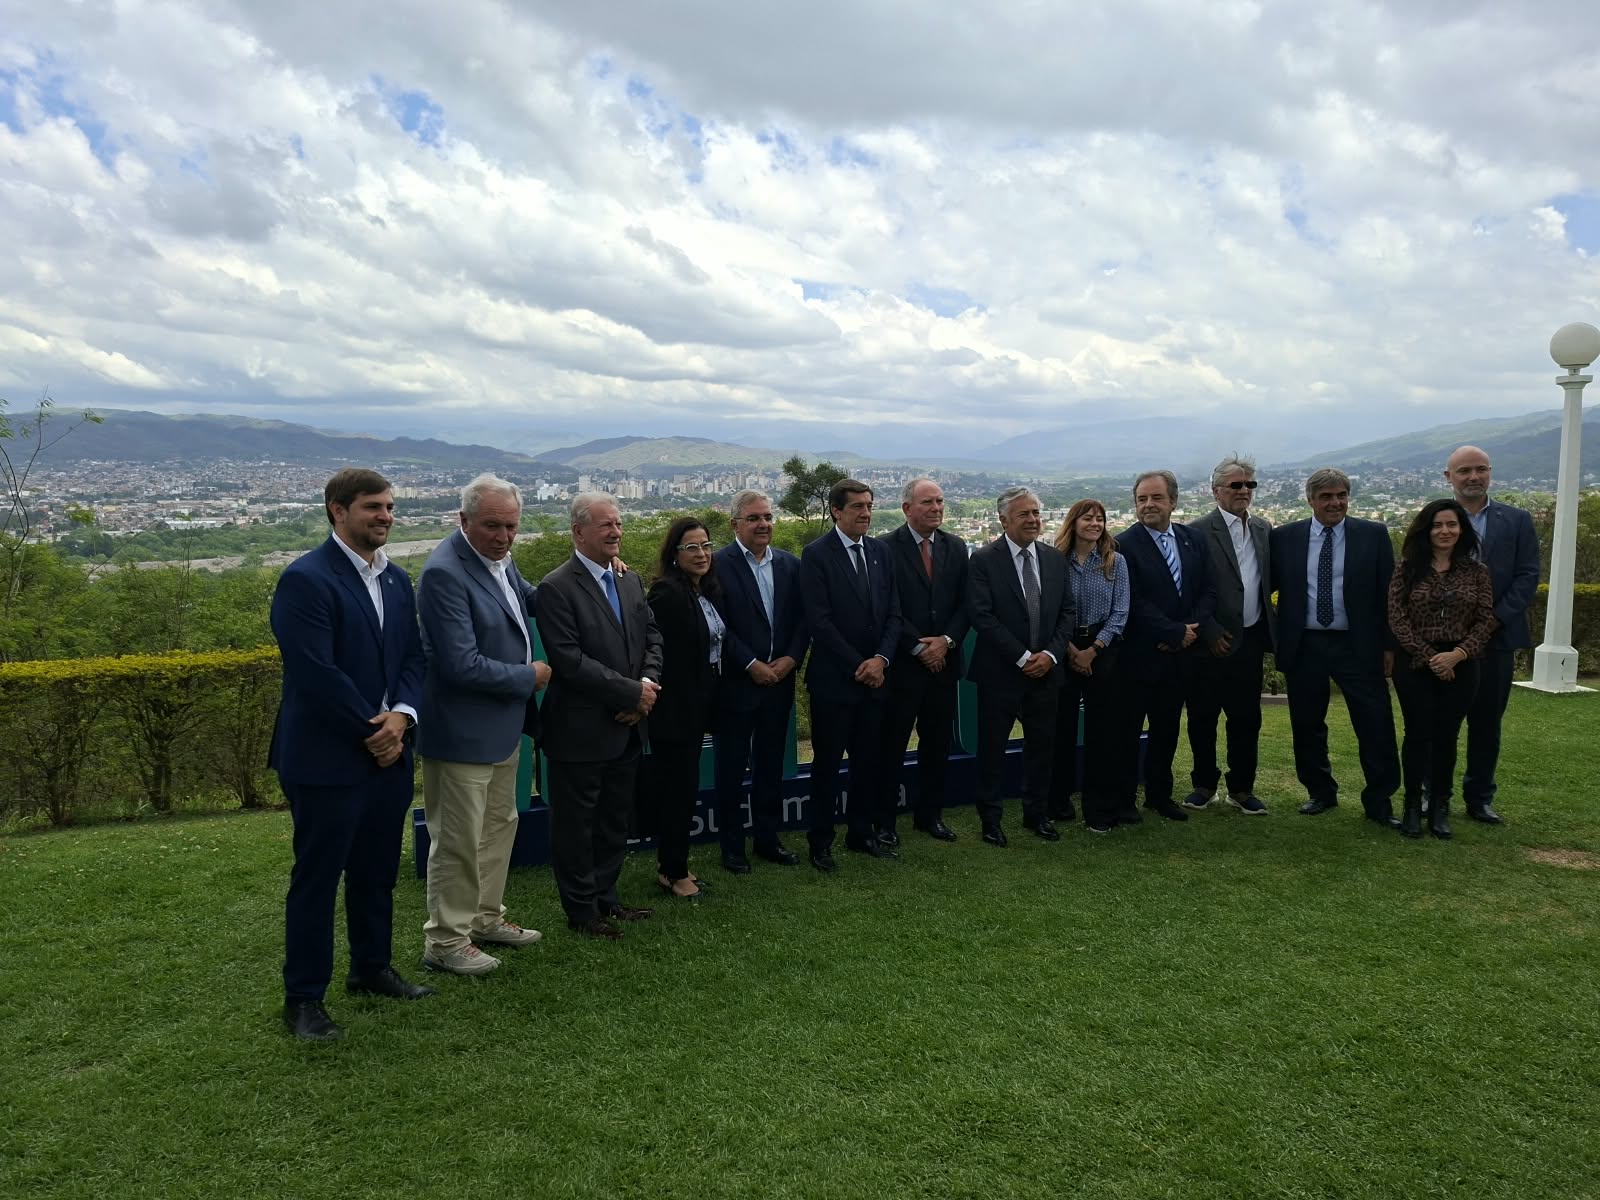
El litio ha dejado definitivamente de ser una promesa de futuro para convertirse en el motor central de la economía del noroeste argentino (NOA). Así quedó demostrado en la 15° edición del Seminario Internacional «Litio en Sudamérica», organizado por Panorama Minero en San Salvador de Jujuy. El evento reunió a líderes corporativos, representantes de 25 países y autoridades gubernamentales en un contexto de marcada aceleración industrial, coronado días después por un hito histórico: la puesta en marcha de la nueva planta comercial de la surcoreana POSCO.
Las cifras oficiales respaldan el clima de optimismo. Entre enero y agosto de este año, las exportaciones de litio argentino alcanzaron los US$ 1.467 millones, representando un notable incremento del 191% en comparación con el mismo período del año anterior. Roberto Cacciola, presidente de la Cámara Argentina de Empresas Mineras (CAEM), graficó este avance al señalar que el país pasó de exportar 32.000 toneladas de carbonato de litio en 2021 a una proyección estimada que superará holgadamente las 170.000 toneladas gracias a las nuevas activaciones fabriles.
Ejes de las ponencias: El llamado a la infraestructura y valor local
A lo largo de las jornadas de debate, los principales paneles marcaron una clara hoja de ruta. Las exposiciones de los presidentes de las cámaras mineras de Jujuy, Salta y Catamarca coincidieron en un diagnóstico unánime: la prioridad ya no es sólo descubrir el recurso, sino dotarlo de la competitividad necesaria a través del desarrollo de infraestructura (vial, energética, hídrica y de gas) y logística ferroviaria.
Por otro lado, la geopolítica global y la puja de inversiones entre Estados Unidos, la Unión Europea y Asia ocuparon un espacio central. En este sentido, especialistas internacionales destacaron que, a diferencia de Chile —cuya producción está concentrada en expansiones de proyectos ya existentes—, Argentina posee el portafolio de proyectos nuevos (greenfield) más dinámico del planeta, lo que le permitiría disputar el podio mundial de producción hacia la próxima década.
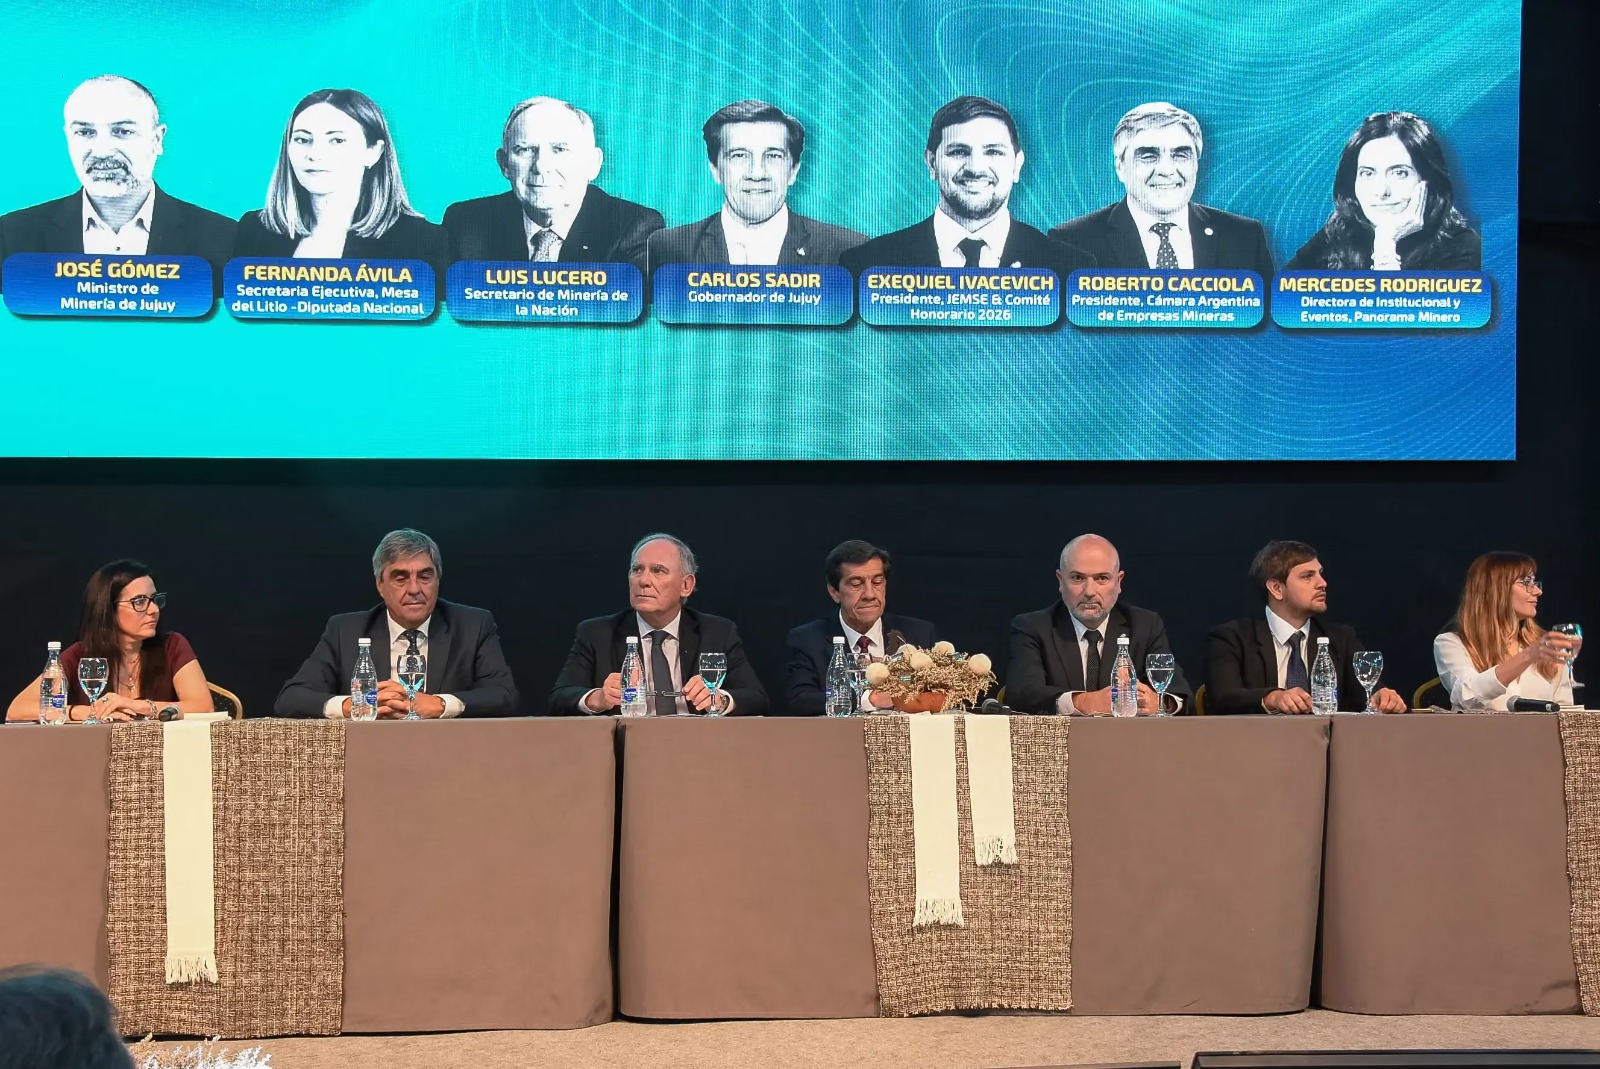
La Mesa del Litio, con la participación activa del Banco Mundial y el Consejo Federal de Inversiones (CFI), aprovechó el marco del encuentro para coordinar el Workshop de Desarrollo de Proveedores, apuntando a elevar los estándares locales de compliance, competitividad y capacitación laboral para que el empleo y las ganancias queden efectivamente arraigados en el territorio.
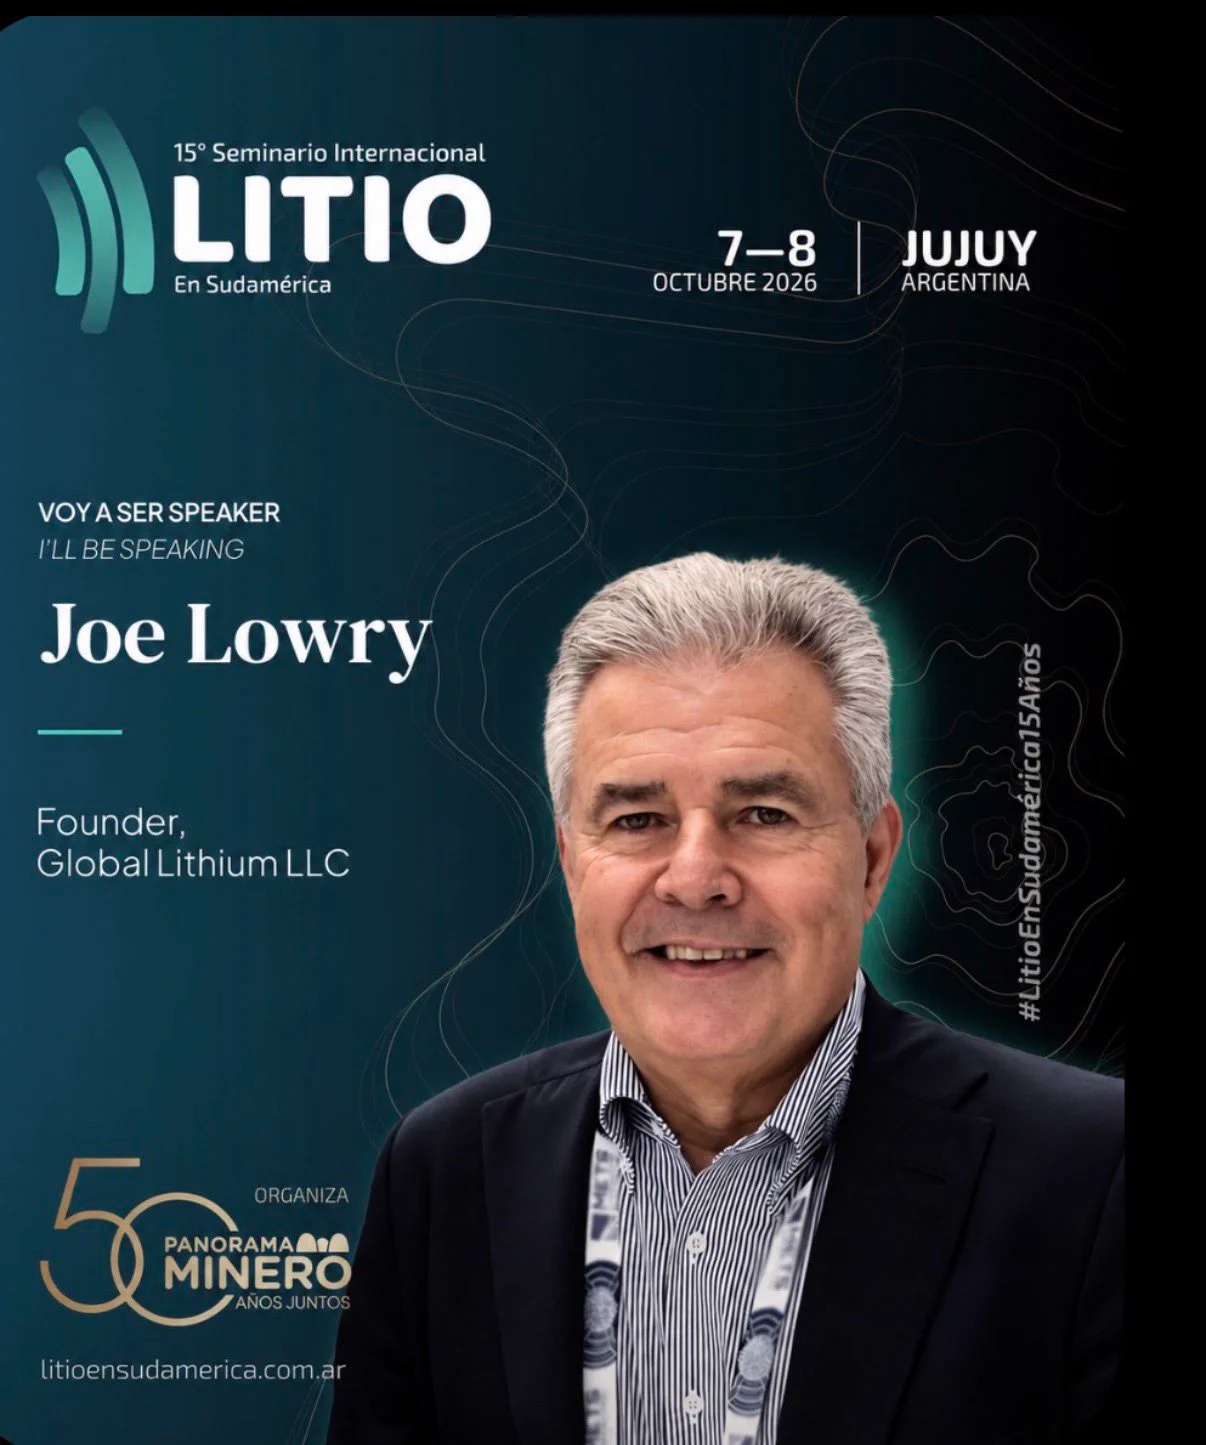
La mirada de «Mr. Lithium» y su cruda trastienda corporativa
El momento más esperado por los analistas internacionales y los inversores llegó al cierre de las conferencias con la disertación de Joe Lowry, el consultor estadounidense unánimemente apodado a nivel global como «Mr. Lithium» o «Señor Litio».
Con más de tres décadas de experiencia recorriendo salares y negociando contratos en Asia, Lowry expuso una mirada sumamente crítica sobre las narrativas actuales del sector, advirtiendo sobre la diferencia real entre «anunciar capacidad de producción» y «producir de forma competitiva».
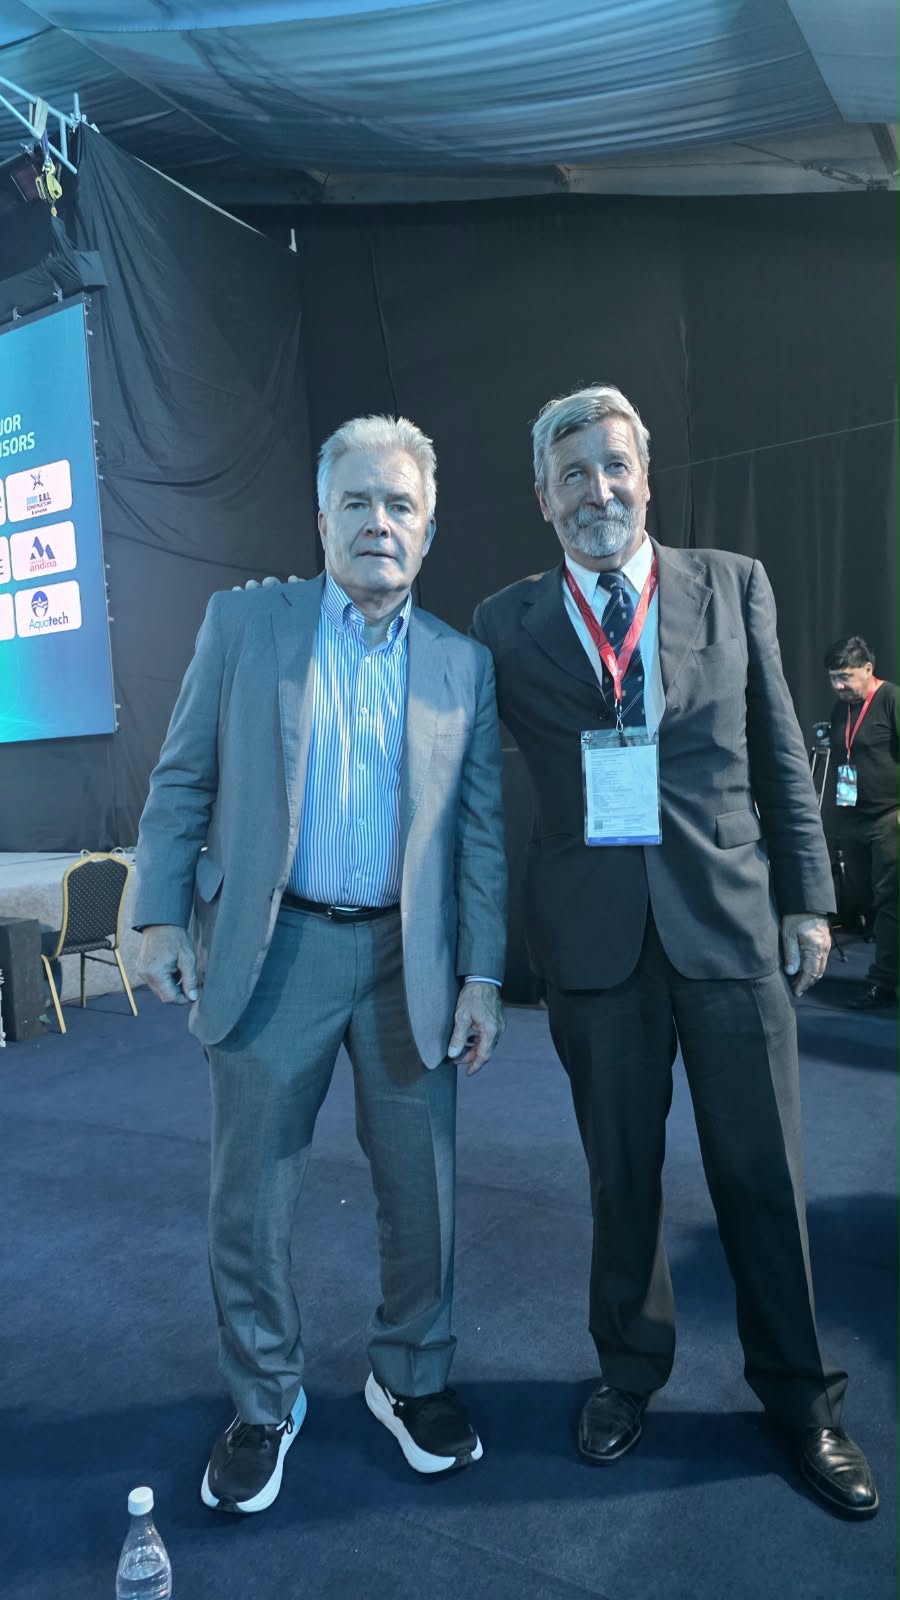
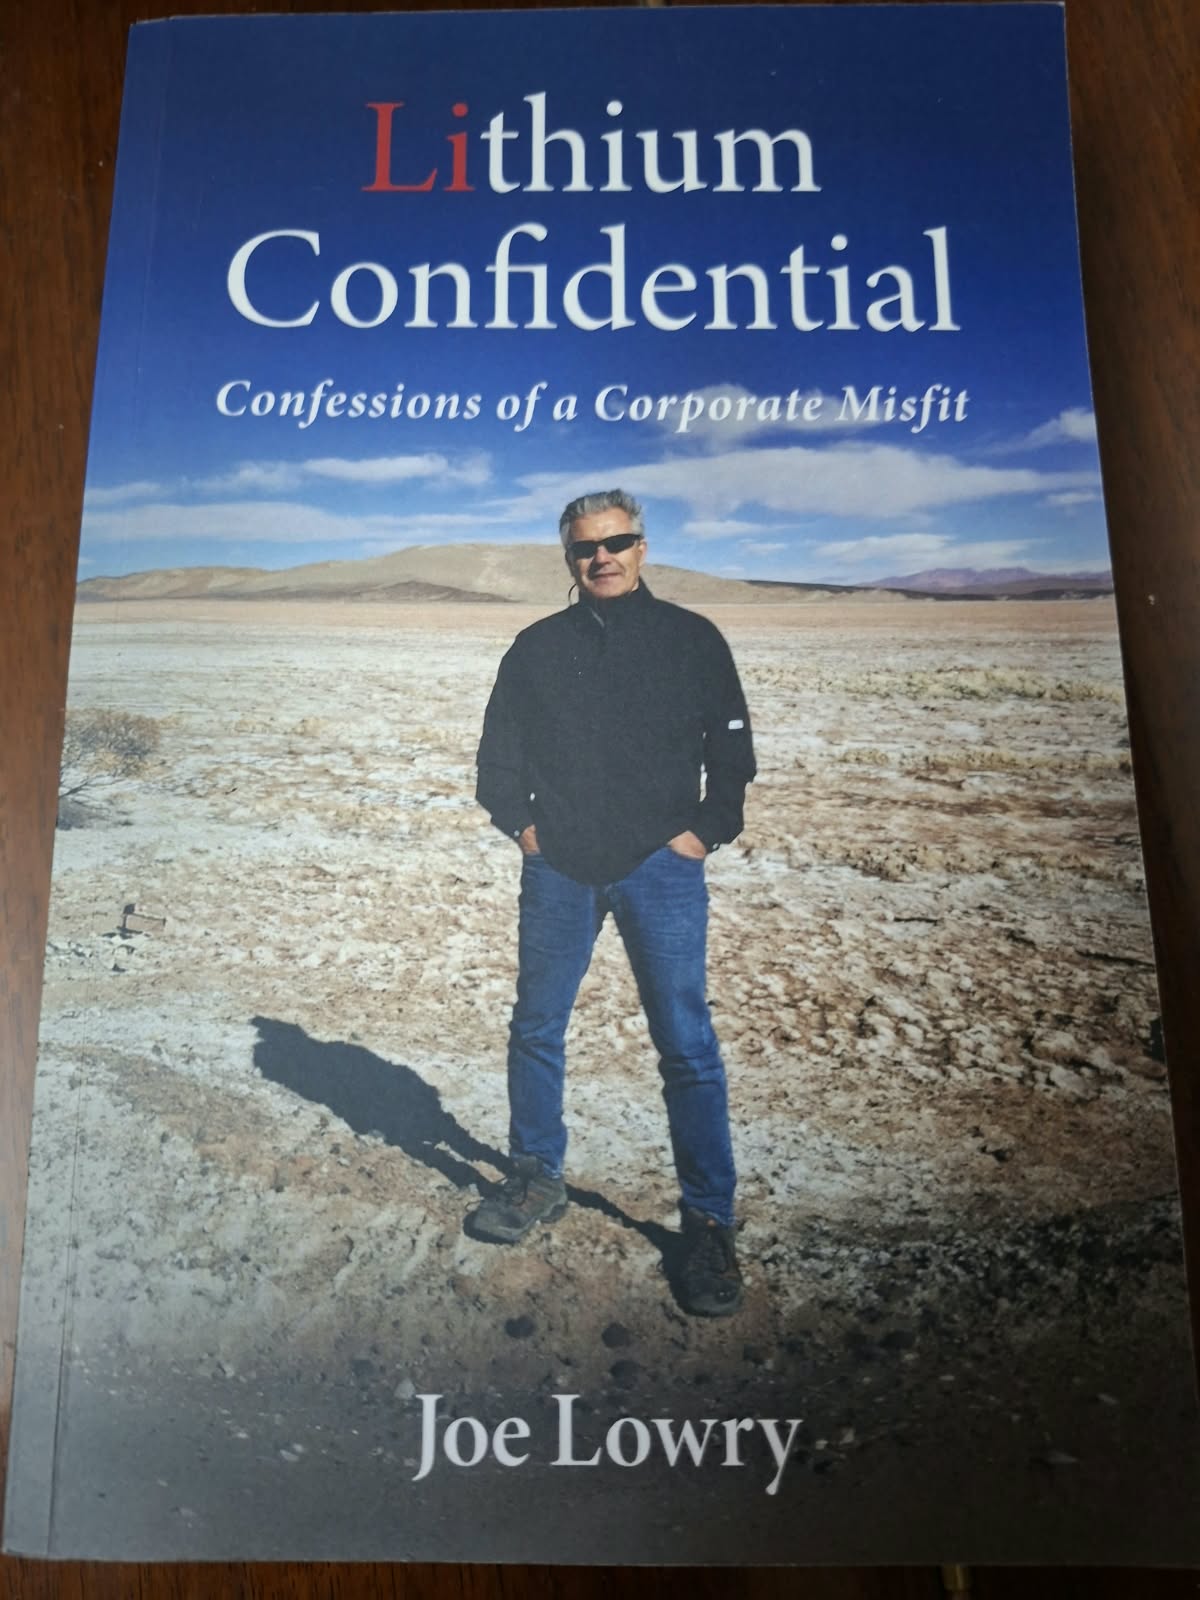
En un evento exclusivo que convocó a cientos de profesionales ansiosos por su firma, Lowry presentó formalmente en el país su reciente obra autobiográfica: «Lithium Confidential: Confessions of a Corporate Misfit» (Litio Confidencial: Confesiones de un inadaptado corporativo).
El libro, lanzado a mediados de este año, entrelaza sus memorias personales con la historia viva del mercado mundial de baterías.
Durante su presentación, Joe Lowry detalló cómo China tejió pacientemente su dominio absoluto sobre la cadena de suministro mientras las potencias occidentales «dormían». Respecto al panorama local, Lowry elogió la calidad geológica de los salares argentinos, pero dejó una advertencia crucial: el negocio del litio debe gestionarse y comprenderse como una compleja industria química especializada, y no simplemente como un mercado minero tradicional de extracción de rocas o commodities convencionales.
Radiografía del Litio en el NOA: Proyectos y Etapas de Desarrollo
Argentina cuenta actualmente con más de 60 proyectos en distintas fases de avance. Con las recientes inauguraciones, el mapa productivo en las tres provincias clave se consolida de la siguiente manera:
1. Proyectos en Operación Comercial (Producción Activa)
Son los yacimientos consolidados que ya inyectan toneladas de compuestos de litio al mercado global y sostienen el crecimiento macroeconómico:
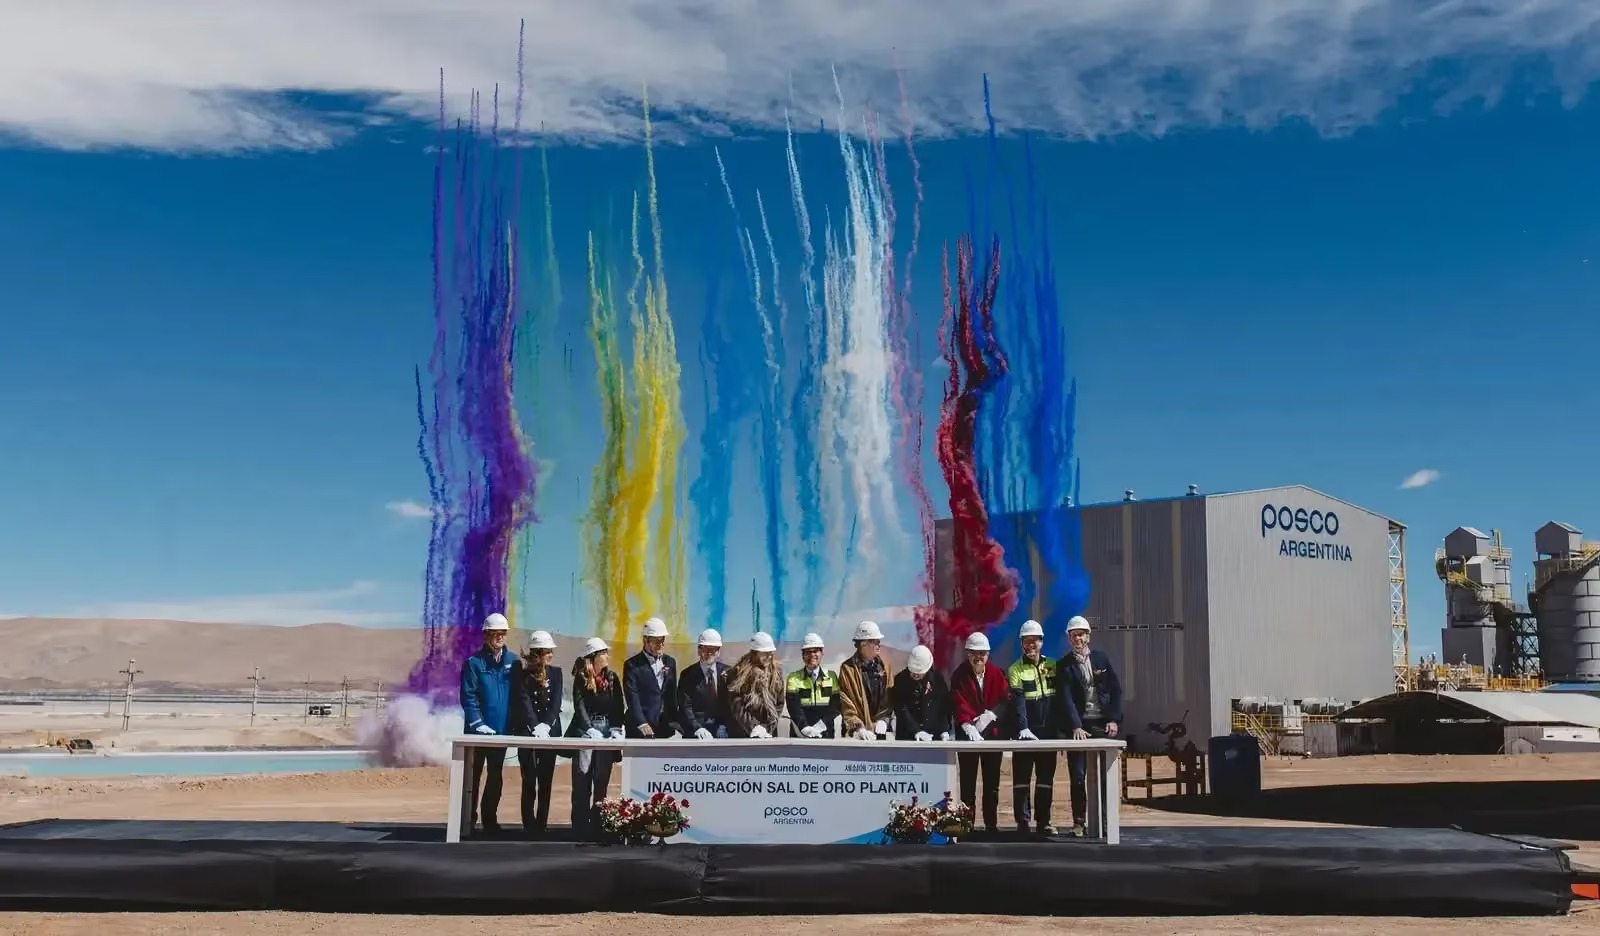
• Salta y Catamarca (Salar del Hombre Muerto): Se consolida fuertemente el proyecto Sal de Oro de la firma surcoreana POSCO Argentina. La empresa acaba de inaugurar formalmente su Planta II de carbonato de litio, la cual aportará 23.000 toneladas anuales destinadas netamente a la exportación. Este hito demandó una inversión que forma parte de un desembolso global superior a los US$ 2.000 millones en el país y marca un precedente al ser el primer proyecto que entra en funcionamiento respaldado por el RIGI.
Esta planta de carbonato complementa a su planta de hidróxido de litio que ya opera en el Parque Industrial de General Güemes (Salta). En el marco de la inauguración, la empresa firmó además un memorando con los gobernadores Gustavo Sáenz y Raúl Jalil para diseñar las fases III y IV, apuntando a una meta futura de 100.000 toneladas anuales.
• Catamarca: El histórico yacimiento Fénix (Salar de Hombre Muerto, operado por Arcadium Lithium) mantiene su posición como uno de los activos pioneros y de menor costo del mercado internacional.
• Jujuy: Se destacan Salar de Olaroz (operado por Sales de Jujuy / Arcadium Lithium) y Cauchari-Olaroz (de la firma Exar, integrada por Ganfeng Lithium y Lithium Argentina), pilares fundamentales del volumen exportador de la provincia.
• Salta: Además del nodo de POSCO, cuenta con la producción activa de Centenario-Ratones (de la empresa francesa Eramet y la china Tsingshan) y los avances de Mariana (Ganfeng Lithium).
2. Proyectos en Construcción Avanzada y Próximos a Producir
Proyectos con plantas piloto validadas o infraestructura fabril en edificación que iniciarán operaciones comerciales en el corto plazo:
• Salta: Destaca el proyecto Rincón (adquirido por la gigante anglo-australiana Rio Tinto, que ejecuta fuertes planes de inversión).
• Catamarca: Sal de Vida (Arcadium Lithium) y Tres Quebradas (Zijin Mining) avanzan a paso firme en sus fases de edificación y expansión.
•Minera Cordillera SAU (con el proyecto 3 Cruces ) con el PEA finalizado y avanzando para conseguir el PFS antes de fin de año .
• Jujuy: La provincia sigue sumando capacidad de procesamiento a partir de la reciente luz verde ambiental para la construcción de una tercera planta de procesamiento a cargo de la compañía CNGR.
3. Proyectos en Exploración Avanzada y Factibilidad
Iniciativas que se encuentran completando estudios ambientales, de reservas geológicas y pruebas de Extracción Directa de Litio (DLE):
• En esta franja se ubican decenas de proyectos distribuidos en los salares de Pocitos, Pastos Grandes, Tolillar, Antofalla y Diablillos. Empresas internacionales como Bai Tau Minerals y Lithium South avanzan en la prefactibilidad de nuevas áreas exploratorias en la región.
Perspectivas a futuro: Desafíos hacia 2035
El horizonte de la minería de minerales críticos en el país plantea un escenario de alto impacto macroeconómico. La Secretaría de Minería prevé alcanzar una capacidad instalada de 650.000 toneladas para el año 2035, lo que multiplicaría por cinco los volúmenes actuales.
El horizonte de la minería de minerales críticos en el país plantea un escenario de alto impacto macroeconómico. La Secretaría de Minería prevé alcanzar una capacidad instalada de 650.000 toneladas para el año 2035, lo que multiplicaría por cinco los volúmenes actuales.Sin embargo, el consenso de la cumbre determinó que para consolidar este liderazgo global de manera efectiva, Argentina debe resolver debates internos pendientes.
El verdadero éxito de la transición energética radicará en un equilibrio sostenible: garantizar seguridad jurídica integral para sostener inversiones de gran escala como las del RIGI y, en paralelo, robustecer el monitoreo ambiental hídrico y asegurar la licencia social mediante una distribución equitativa de las oportunidades y el empleo con las comunidades originarias locales.
*Emilio López King es Director de LiNews www.litio.com.ar 
LITIO ARGENTINA
Litio en Sudamérica 2026: China anticipa el futuro del litio y ubica a Argentina entre los grandes ganadores de la próxima década
#LitioenSudamerica #PanoramaMinero #Mineria #Litio #Argentina #Lithium #Jujuy #China #Electromovilidad
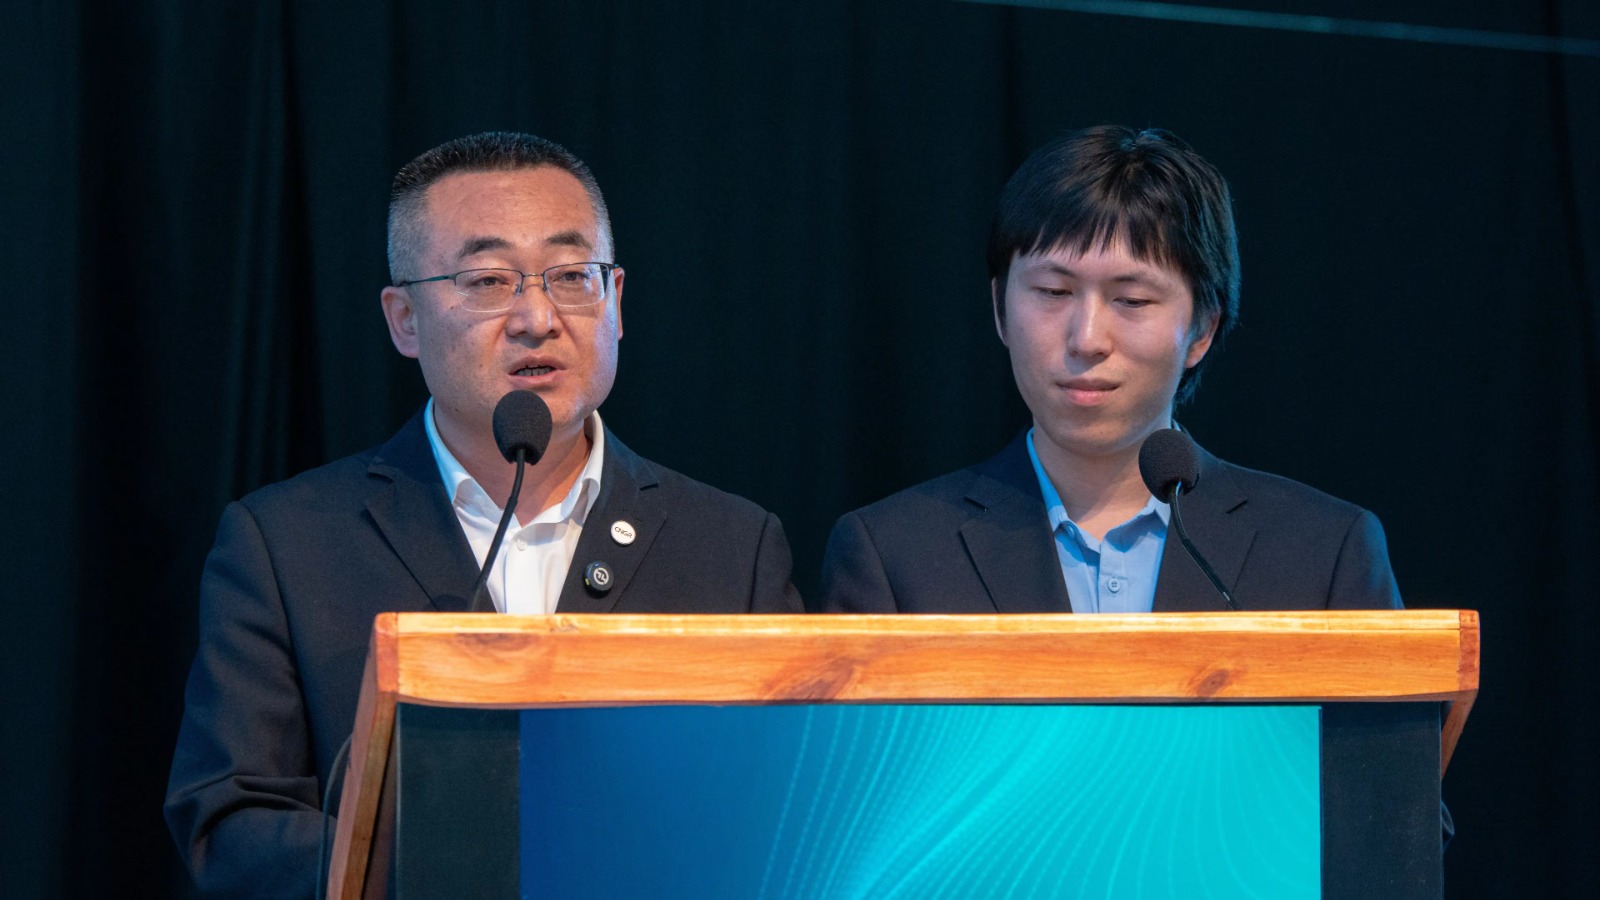
Para CNGR, Argentina combina 28 millones de toneladas de recursos de litio, costos competitivos y una ventana de oportunidad para escalar la extracción directa y avanzar en la cadena de valor.
Yang Jianyu, vicepresidente de CNGR Sudamérica, analizó en Jujuy el mercado global, los costos de producción, el avance de las baterías LFP y las ventajas estratégicas de Argentina hacia 2030. (más…)
LITIO ARGENTINA
Mesa del Litio: las cinco líneas de trabajo que impulsan Jujuy, Salta y Catamarca para acelerar inversiones y proveedores
#MesadelLitio #Litio #Jujuy #LitioenSudamerica #PanoramaMinero #Mineria #Electromovilidad Fernanda Ávila detalló la agenda de la Mesa del Litio para 2026: hoja de ruta, proveedores, proyectos, infraestructura, armonización normativa y fortalecimiento institucional. La Mesa del Litio trabaja con el Banco Mundial en una cartera de proyectos para anticipar necesidades de infraestructura, energía, agua y gas en Jujuy, […]
#MesadelLitio #Litio #Jujuy #LitioenSudamerica #PanoramaMinero #Mineria #Electromovilidad
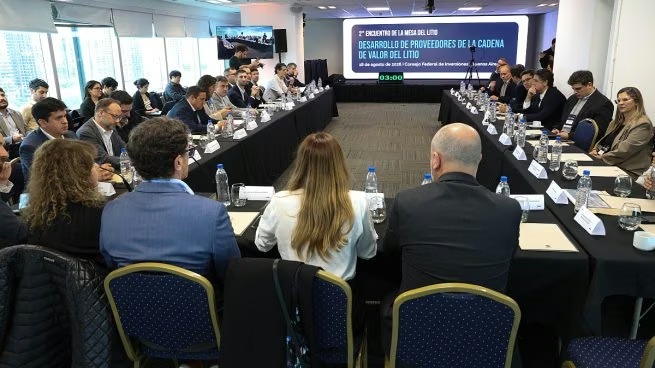
Fernanda Ávila detalló la agenda de la Mesa del Litio para 2026: hoja de ruta, proveedores, proyectos, infraestructura, armonización normativa y fortalecimiento institucional.
La Mesa del Litio trabaja con el Banco Mundial en una cartera de proyectos para anticipar necesidades de infraestructura, energía, agua y gas en Jujuy, Salta y Catamarca. (más…)

De la promesa a la realidad exportadora: El futuro del litio se consolidó en el NOA tras la cumbre «Litio en Sudamérica»

Litio en Sudamérica 2026: China anticipa el futuro del litio y ubica a Argentina entre los grandes ganadores de la próxima década

Mesa del Litio: las cinco líneas de trabajo que impulsan Jujuy, Salta y Catamarca para acelerar inversiones y proveedores

LITIO DE JUJUY AL MUNDO: LA EMPRESA LITHIUM ARGENTINA TOCÓ LA CAMPANA DE APERTURA DE LA BOLSA DE NUEVA YORK(NYSE)

LITIO EN ARGENTINA: CONOCE A LAS EMPRESAS LÍDERES EN LA FIEBRE DEL ORO BLANCO

CONOCE COMO ES ATÓMICO 3, LA CRIPTOMONEDA ARGENTINA LIGADA A LAS RESERVAS DE LITIO
-
 LITIO ARGENTINA2 semanas ago
Jujuy será capital del litio por dos días: la industria global se prepara para una cita clave
-
 LITIO ARGENTINA3 semanas ago
La agenda que viene en el litio: Jujuy reunirá los debates que atraviesan a la industria
-
 LITIO ARGENTINA5 días ago
De la promesa a la realidad exportadora: El futuro del litio se consolidó en el NOA tras la cumbre «Litio en Sudamérica»
-
 LITIO ARGENTINA1 semana ago
Mesa del Litio: las cinco líneas de trabajo que impulsan Jujuy, Salta y Catamarca para acelerar inversiones y proveedores
-
 LITIO ARGENTINA1 semana ago
Litio en Salta y Catamarca: POSCO pone en marcha la Planta II de Sal de Oro marcando el inicio de inversiones RIGI en minería argentina
-
 LITIO ARGENTINA1 semana ago
Litio en Sudamérica 2026: China anticipa el futuro del litio y ubica a Argentina entre los grandes ganadores de la próxima década