



LITIO ARGENTINA
Litio, ¿20 años no es nada?: advierten que es el tiempo que estará abierta la “ventana de oportunidad” del litio

#Litio #Argentina #mineria #Y-Tec #Livent #Albemarle #Sqm #Ganfeng #Codelco #GanfengLithium #Jemse #Catamarca #Salta #Jujuy #Bolivia #Chile
El plazo hasta el inicio de operaciones es de unos 9 años y en dos décadas habrá mucho reciclaje, advirtió el CEO de una de las compañías que extrae y refina el litio en la Argentina. Comparación con Chile.
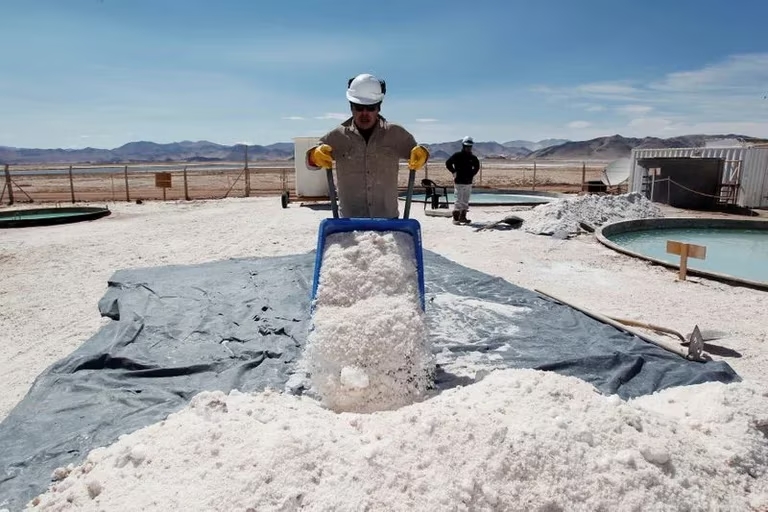
Un operario cargando concentrado de halita en un salar que está en el límite de Catamarca y Salta (REUTERS/Enrique Marcarián)
En 2022 el litio aportó a la Argentina USD 696 millones, 18% del total de las exportaciones mineras del país, que alcanzaron el récord de USD 3.857 millones, destacó en la semana la secretaria de Minería de la Nación, Fernanda Ávila, ante la Comisión de Minería de Diputados.
Ambas cifras deben mucho a los precios récord del carbonato de litio que elaboran las dos operaciones litíferas activas, en Jujuy y Catamarca, cuyas exportaciones aumentaron 234% respecto de 2021.
La Argentina es actualmente cuarto productor mundial del mineral, detrás de Australia, Chile y China, y según un reciente estudio de Patricia Vásquez, “Global Fellow” del Wilson Center, un “tanque de ideas” de Washington, EEUU, está en condiciones de dar un gran salto.
Vásquez comparó los modelos y el potencial litífero de Argentina y Chile. Del lado argentino: desorden macroeconómico, moneda inestable, controles cambiarios y de capital, crisis recurrentes, pero boom del litio y numerosos proyectos privados. Del chileno, economía ordenada y amigable a los mercados, pero en la que el litio es un negocio básicamente manejado por el Estado y en el que operan solo 2 firmas privadas sometidas a cuotas estrictas y obligadas a vender hasta 25% de su producción a precios preferenciales a compradores locales.
La Argentina es actualmente cuarto productor mundial del mineral, detrás de Australia, Chile y China, pero está en condiciones de dar un gran salto (Vázquez).
Chile, dice el trabajo, maneja el litio con una ley de 1970, de la dictadura de Augusto Pinochet; la Argentina, con una de 1993, aprobada durante el gobierno de Carlos Menem. ,Además, las provincias, gracias a Constitución de 1994, son las dueñas del recurso.
De resultas, si bien Chile es hoy el segundo productor mundial de litio (y el primero a partir de salmueras), lo hace de una sola fuente, el Salar de Atacama, principal reserva litífera del mundo, en el que operan dos compañías, SQM (por Sociedad Química Minera Chilena, o Soquimich, nacida estatal en 1967, privatizada, con participación estatal, desde 1983) y Albemarle (EEUU), la principal litífera mundial. SQM, además, ha sido señalada por pagos impropios a políticos y funcionarios chilenos, entre ellos a Marco Enríquez-Ominami, el amigo del presidente argentino Alberto Fernández, que a raíz de un reciente pronunciamiento al respecto tuvo un cruce con el gobierno de Gabriel Boric.
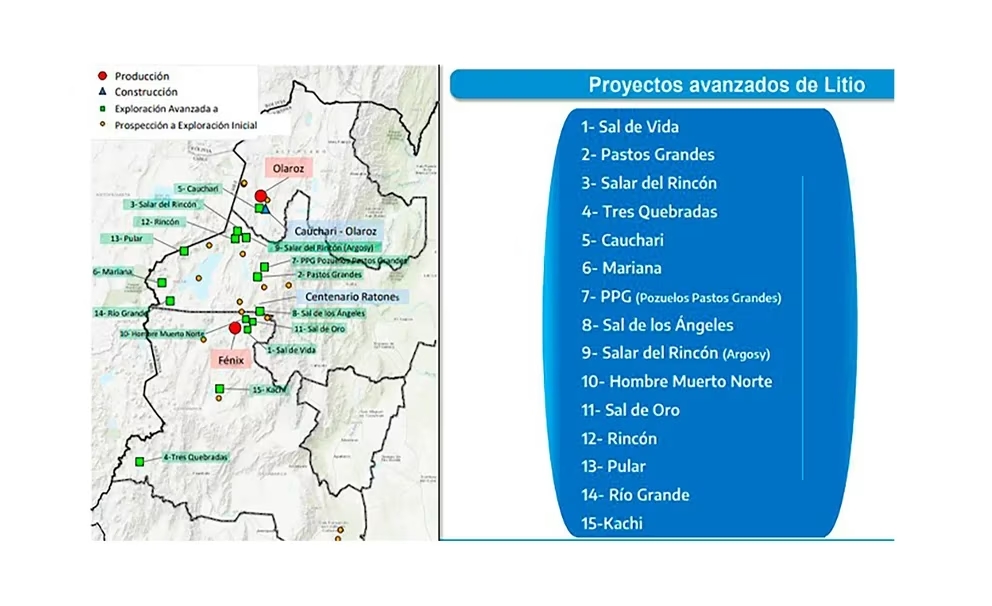
El “modelo chileno” del litio desalentó nuevas inversiones, incluso en el Salar de Maricunga, segundo reservorio trasandino, y dejó a la estatal Codelco como única desarrolladora posible. Mientras, del lado argentino, hay 2 operaciones privadas activas, 6 en construcción y 36 en distintas etapas de evaluación, 15 de ellas en “etapa avanzada”, según un prospecto oficial.
Por eso, dice Vásquez, de aquí a 6 años la Argentina puede ser el segundo productor mundial.
Aceleración de los tiempos
Pero la “ventana de oportunidad” del litio no es infinita.
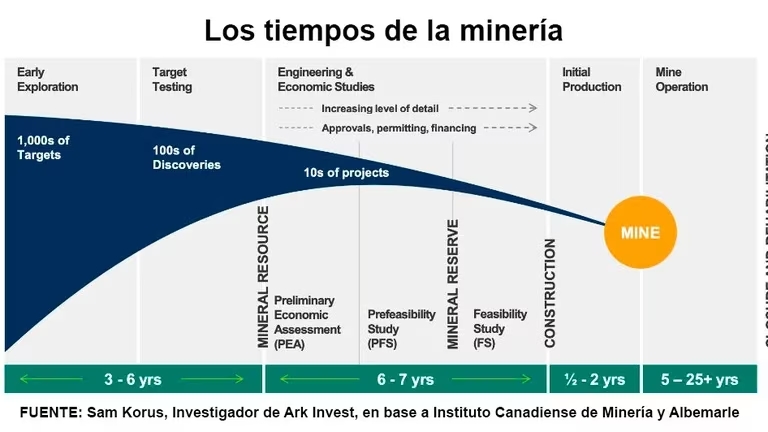
Según Martín Pérez de Solay, CEO y director general de Allkem, compañía de origen australiano que encabeza el Joint Venture que opera el Salar de Olaroz, en Jujuy, asociada a la japonesa Toyota Stsusho y a la provincial Jemse (Jujuy Energía y Minería Sociedad del Estado), entre exploración, evaluación, construcción e inicio de la extracción de litio median en promedio 9 años, y de aquí a 20 años la relativa escasez del mineral, por la explosión de demanda mundial derivada de la electromovilidad a partir de baterías en el marco de la transición energética, tenderá a atenuarse, pues pesará cada vez más el reciclado.
Esos tiempos pueden incluso acortarse. Un informe de The Economist calcula que así como la pandemia adelantó 5 años el e-commerce y el trabajo remoto, la guerra en Ucrania adelantará entre 5 y 10 años la transición energética y el uso de energías renovables, acelerando los tiempos.
La distribución geográfica de los 15 proyectos de litio más avanzados en la Argentina, según un documento oficial.
Por eso, según Pérez de Solay, ingeniero graduado del Instituto Tecnológico de Buenos Aires (ITBA) con posgrado y docencia en Harvard y paso previo por los sectores petrolero y financiero, que desde Buenos Aires dirige las operaciones globales de Allkem en el país, en Australia, en Canadá y en Japón, es clave moverse rápidamente.
De hecho, Allkem iniciará la producción de “Olaroz 2″ en el segundo trimestre de este año, tiene en construcción el proyecto “Sal de Vida 1″, entre Salta y Catamarca y a fines de 2024 o inicios de 2025 empezará a construir “Sal de Vida 2″.
Hay allí más de USD 1.500 millones entre inversiones realizadas y comprometidas, incluido un crédito de USD 200 millones de la Corporación Financiera Internacional (CFI, “brazo privado” del Banco Mundial), que Pérez de Solay destaca no solo por el financiamiento, sino también por la rigurosidad de estándares técnicos y ambientales.
La otra operación ya activa en Argentina es Minera Fénix, en el Salar del Hombre Muerto, en Catamarca, encabezada por la norteamericana Livent, que también tiene planes de expansión.
Mesa del litio
Las empresas privadas quieren ser parte de la “Mesa del Litio” que conformaron los gobiernos de Jujuy, Salta y Catamarca y a la que se integraron la secretaria de “Asuntos Estratégicos” de la Presidencia de la Nación, Mercedes Marcó del Pont, e Y-Tec, la empresa de YPF dedicada al mineral
La descripción de los plazos involucrados en los proyectos litíferos es incluso más optimista que la de Sam Korus, director de Investigación de Tecnologías Autonómas y Robótica de Ark Invest, que esquematizó los tiempos de desarrollo litífero en base a datos del Instituto Canadiense de Minería y Albemarle (ver gráfico, abajo).
Mediante la eficientización de los procesos de producción (incluido uno de “extracción directa” que tiene en prueba Albemarle) Chile podría triplicar su producción de litio, en los próximos años, pero la Argentina, dice Vásquez, a medida que los nuevos proyectos entren en producción, podría superarla en “un futuro cercano”. De hecho, en apenas un trimestre, entre el tercero y cuarto de 2022, la producción de carbonato de litio de Allkem aumentó 17 por ciento.
Una nueva variable en la ecuación es el “Acta de Reducción de la Inflación”
IRA, por su sigla en inglés) sancionada por EEUU, una ley ómnibus que subsidia con hasta USD 7.500 por unidad la compra de vehículos eléctricos con baterías que incluyan “minerales críticos” extraídos en EEUU o en países que tengan (hasta 2027) Acuerdos de Libre Comercio (ALC) con EEUU. La provisión excluye al litio extraído en la Argentina y otorga ventajas al extraído en Australia y Chile
El IRA, cree Pérez de Solay, de Allkem, pesará fuertemente en la cancha mundial del litio y la Argentina debería prestarle mucha atención. Tanto él como Vásquez dijeron, sin embargo, que el litio argentino podría encontrar un resquicio en otras leyes o provisiones sobre minerales críticos.
Un nuevo factor en la ecuación de litio es el “Acta de Reducción de la Inflación”
— ¿Cuán importante es el IRA para el desarrollo del litio en Argentina y Chile?, le preguntó Infobae a la investigadora del Wilson Center.
— Los más beneficiado por el IRA en América Latina serán Chile y eventualmente México, que tienen ALC con EEUU. Argentina no tiene ALC con EEUU, pero tiene los recursos del litio, seguramente en la ley se van a encontrar excepciones a la regla para acceder al litio argentino también. No puede ser de otra forma si EEUU quiere cumplir con las metas del acuerdo de París.
Entre 2016-2019 el 91% del litio que EEUU importó provino de la Argentina (54%) y Chile (37%). Ese flujo por el momento no se puede reemplazar. Además, Chile tiene las reservas de litio certificadas más grandes del mundo y Argentina las segundas y se espera que para el final de esta década será el segundo productor mundial.
La Argentina tiene la materia prima que EEUU y el mundo necesitan para la transición energética. Si bien EEUU va a desarrollar su propio litio, le llevará tiempo. Argentina tiene ahí una ventana de oportunidad para responder a la demanda mundial, incluyendo la de EEUU. Los precios astronómicos que alcanzó el litio en los últimos anos sirven para descomprimir el alto riesgo de invertir en la Argentina, por su situación macroeconómica.
— ¿Qué efecto pueden tener iniciativas como las de La Rioja, que suspendió permisos de exploración y concesión de litio y lo declaró “recurso estratégico” y de “interés público” o la del senador Oscar Parrilli, que dijo que la Argentina está “regalando” el litio, pidió obligar su venta en el mercado local, para producir baterías, y aumentar fuertemente las regalías?
— La industria del litio es nueva en el mundo y requiere mucho conocimiento e inversión que sólo lo pueden proveer las empresas privadas. Cerrar las exportaciones de litio y/o nacionalizarlo sería como como darse un tiro en el pie.
Importaciones necesarias
Pérez de Solay, de Allkem, precisó que el litio representa normalmente entre 5% y 8%, y como máximo 10%, del valor de una batería de ion de litio (la función que cumple en ella se debe a lo liviano que es) y que para producir baterías la Argentina debería importar entre el 90% y el 95% restante de minerales (cobre, níquel, cobalto, grafito, etc), tecnología, maquinaria y capacidades profesionales con las hoy no cuenta, a un alto costo en divisas, por lo que consideró la idea poco factible.
De todos modos, una mayor “industrialización” local fue el reclamo de la reciente reunión de la “Mesa del Litio”, a la que -al menos por ahora- no se sienta el sector privado. Livent, la litífera con operaciones en Catamarca, firmó un acuerdo con Y-TEC, cabeza del proyecto UniLiB, de provisión de carbonato de litio para el desarrollo local de celdas y baterías de litio. “Es importante para nosotros contar con el carbonato de litio para hacer realidad un emprendimiento que tiene más de 12 años de investigación científica”, dijo Roberto Salvarezza, presidente del Directorio de Y-TEC.
Consultado por este medio, Rafael Skiadaressis, economista especializado en Transporte, dijo que la Argentina debería avanzar en eslabones intermedios de la cadena de valor, como la producción de material de cátodos, del cual depende la densidad energética de una batería.
“Mientras el mercado regional no tenga una demanda atractiva de vehículos eléctricos es difícil que se avance con la fabricación de baterías, aunque se pueden adquirir capacidades productivas; eso no desecha una estrategia del litio, si se avanzan con los eslabones intermedios podemos generar nuevos mercados de exportación a la par que ganar contenido nacional para la fabricación de baterías a futuro; dependerá en gran medida de la demanda interna y Brasil”, destacó.
La más reciente reunión de la «Mesa del Litio«. El sector privado quiere ser parte.
“Todos los países productores de litio y otros minerales empleados para producir baterías están pensando cómo agregar valor a lo largo de la cadena: Indonesia con el Níquel, Australia, Chile y Canadá con el litio y hasta la República Democrática del Congo con el cobalto, así que no está mal que Argentina no relegue pensar esto, a la par que se avanza con proyectos mineros dentro de la ventana de oportunidad que tenemos”, dijo Skiadaressis, quien aclaró que está a favor de proyectos como el de Y-Tec con la Universidad Nacional de La Plata y el Conicet para producir baterías a escala piloto.
Cuestiones de escala
Según Pérez de Solay, sin embargo, para llegar a una escala significativa el mercado latinoamericano de la electromovilidad depende de Brasil, que, en el futuro previsible, por precio y abundancia de materias primas, seguirá apostando a la alconafta.
El IRA, la ley de EEUU, está a su vez detrás del anuncio, hace dos semanas, de General Motors, una de las grandes automotrices norteamericanas, de que invertirá USD 650 millones en Lithium Americas para asegurarse la provisión de carbonato de litio “grado batería” para su producción de vehículos eléctricos. Lithium Americas tiene dos proyectos en desarrollo en la Argentina: uno en Jujuy, asociada a la china Ganfeng Lithium y Jemse, la estatal jujeña, y otro en Salta, del que detenta el 100 por ciento.
“Las automotrices, en especial las grandes, se dieron cuenta que escalar la producción de baterías es más rápido y fácil que escalar la producción mineral y que para asegurarse la materia prima necesitan tener algún control del ciclo extractivo”, dijo Simon Moores, CEO de Benchmark Mineral Intelligence, principal referencia mundial en materia de precio del litio. “Lleva 2 años construir una gigafábrica de baterías, pero más de 10 años financiar y construir una mina de litio”, recalcó Moores a CNBC, agencia especializada en finanzas y negocios.
Las automotrices, en especial las grandes, se dieron cuenta que escalar la producción de baterías es más rápido y fácil que escalar la producción mineral (Moores).
Desde la política, Helaina Matza, directora de la Oficina de Transformación de Energía del Departamento de Estado de EEUU, señaló en un reciente diálogo sobre “minerales críticos” encabezado por Benjamin Gedan, director del “Proyecto Américas” del Wilson Center y moderado por Vásquez, que la capacidad de EEUU de producir y abastecerse de energías limpias “depende de esos minerales”, algo que fue enfatizado por Laura Richardson, la jefa del Comando Sur del ejército norteamericano, en su gira de fines de 2022 por América Latina, incluida la Argentina.
Un estudio de la Oficina de Investigaciones del Congreso norteamericano precisó a su vez que la Net Imports Reliance (NIR, traducible como “dependencia de importaciones netas”) de esos minerales es para EEUU de más del 25% en el caso del litio, 48% en el del níquel, 76% en el del cobalto y 100% en los del manganeso y el grafito.
La competencia por estos recursos se da además en un contexto geopolítico que tiende a dividir el mundo -en especial desde la guerra en Ucrania, de cuyo inicio, por la invasión rusa, el próximo viernes se cumplirá un año- entre una esfera occidental encabezada por EEUU y otra liderada por China y detrás de la cual se alinean países como Rusia e Irán. Contexto en el que ganan espacio conceptos como friendshoring (inversión y abastecimiento en países “amigos”).
Bolivia, a ritmo lento
Un ejemplo a no imitar es Bolivia, el primer país del mundo en “recursos” de litio, que no extrajo ni exportó aún ningún volumen significativo, pero cuyo partido de gobierno cruza acusaciones de corrupción. Esta semana, el diputado Héctor Arce, del bloque “radical” del Movimiento al Socialismo (MAS), que responde a Evo Morales, acusó a Marcelo Arce Mosqueira, hijo del presidente Luis Arce, también del MAS, de hacer “negociados en la oscuridad” con el litio.
La “industrialización del litio” es un proyecto de Morales … ¡del 2008! Pero recién el mes pasado el gobierno adjudicó el proyecto de construcción de plantas de extracción directa en el Salar de Uyuni a las chinas CATL, BRUNP (CATL es el principal productor mundial de baterías, Brunp una subsidiaria dedicada al reciclaje).
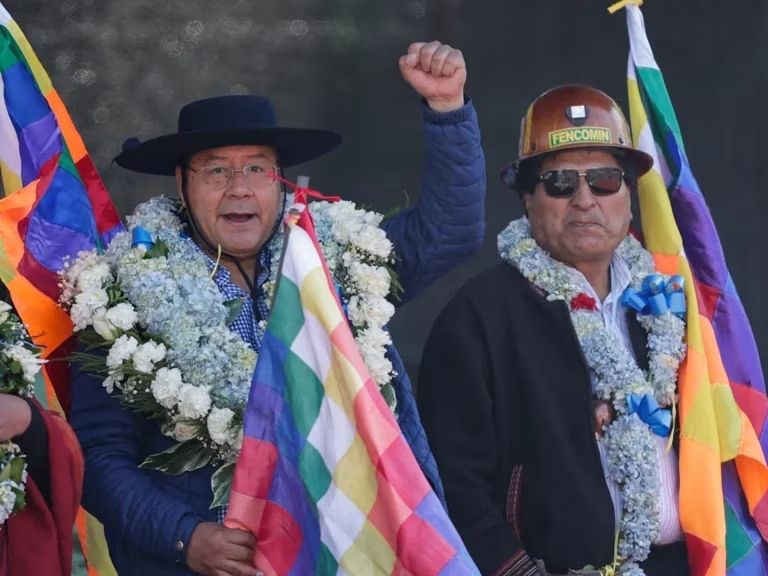
Luis Arce, presidente de Bolivia, y Evo Morales, desde cuyo sector acusan al hijo del mandatario, Marcelo Arce Mosqueira, de «negocios oscuros» con el litio. Morales propuso «industrializarlo» en 2008, pero el país aún no extrajo ni exportó litio. Algo similar pasó con el gas. REUTERS/Manuel Claure.
La experiencia boliviana con el litio parece repetir así la del gas, desde cuya nacionalización, en mayo de 2006, la producción no hizo más que caer, llevando al país a incumplir contratos con la Argentina y Brasil.
El lunes pasado el ministro de Hidrocarburos, Marcelo Montenegro, dijo que “en el pasado hubo un descuido, no se hicieron las inversiones adecuadas y hoy nuestros campos están declinando la producción”. Y prosiguió, “es momento de que el Gobierno empiece a buscar estos recursos. Si los encontramos, en 3, 4, 5 años el país tendrá noticias de que ha encontrado más recursos”.
Fue en una audiencia pública sobre los resultados en 2022 de YPFB, la petrolera estatal boliviana, cuya producción cayó de 60 millones de metros cúbicos al día (MMm3d) en 2014 a 40 MMm3d en 2022. Según la consultora Wood Mackenzie, si la tendencia continúa, en pocos años Bolivia deberá importar gas.
De hecho, señaló el propio Montenegro, ya el año pasado Bolivia gastó más divisas en importar y subsidiar otros combustibles que las que ganó exportando gas. Al cabo de 17 años, la deslumbrante promesa del alborozo nacionalizador devino una pesada mochila.
La Argentina tiene 2 operaciones activas, 6 en construcción y 36 en desarrollo, 15 de ellas avanzadas.
Con el litio, la Argentina parece mejor encaminada. Tiene, como ya se citó, 2 operaciones activas, 6 en construcción y 36 en desarrollo, 15 de ellas avanzadas.
En cualquier caso, más allá de progresar en la cadena de valor para eventualmente llegar a la producción de baterías y vehículos eléctricos, la ventana del litio no es infinita. Permitir la concreción de los proyectos en tiempo y forma, extraer el mineral y producir carbonato de litio “grado batería” (esto es, de una pureza no inferior al 99,5%) no es, de ningún modo, poca cosa.
Un riesgo es obturar ese primer eslabón por hacer cháchara y no trabajo serio -incluido un cálculo preciso de costos y “valor agregado”- sobre los posteriores.
Por Sergio Serrichio
FUENTE: INFOBAE
LITIO ARGENTINA
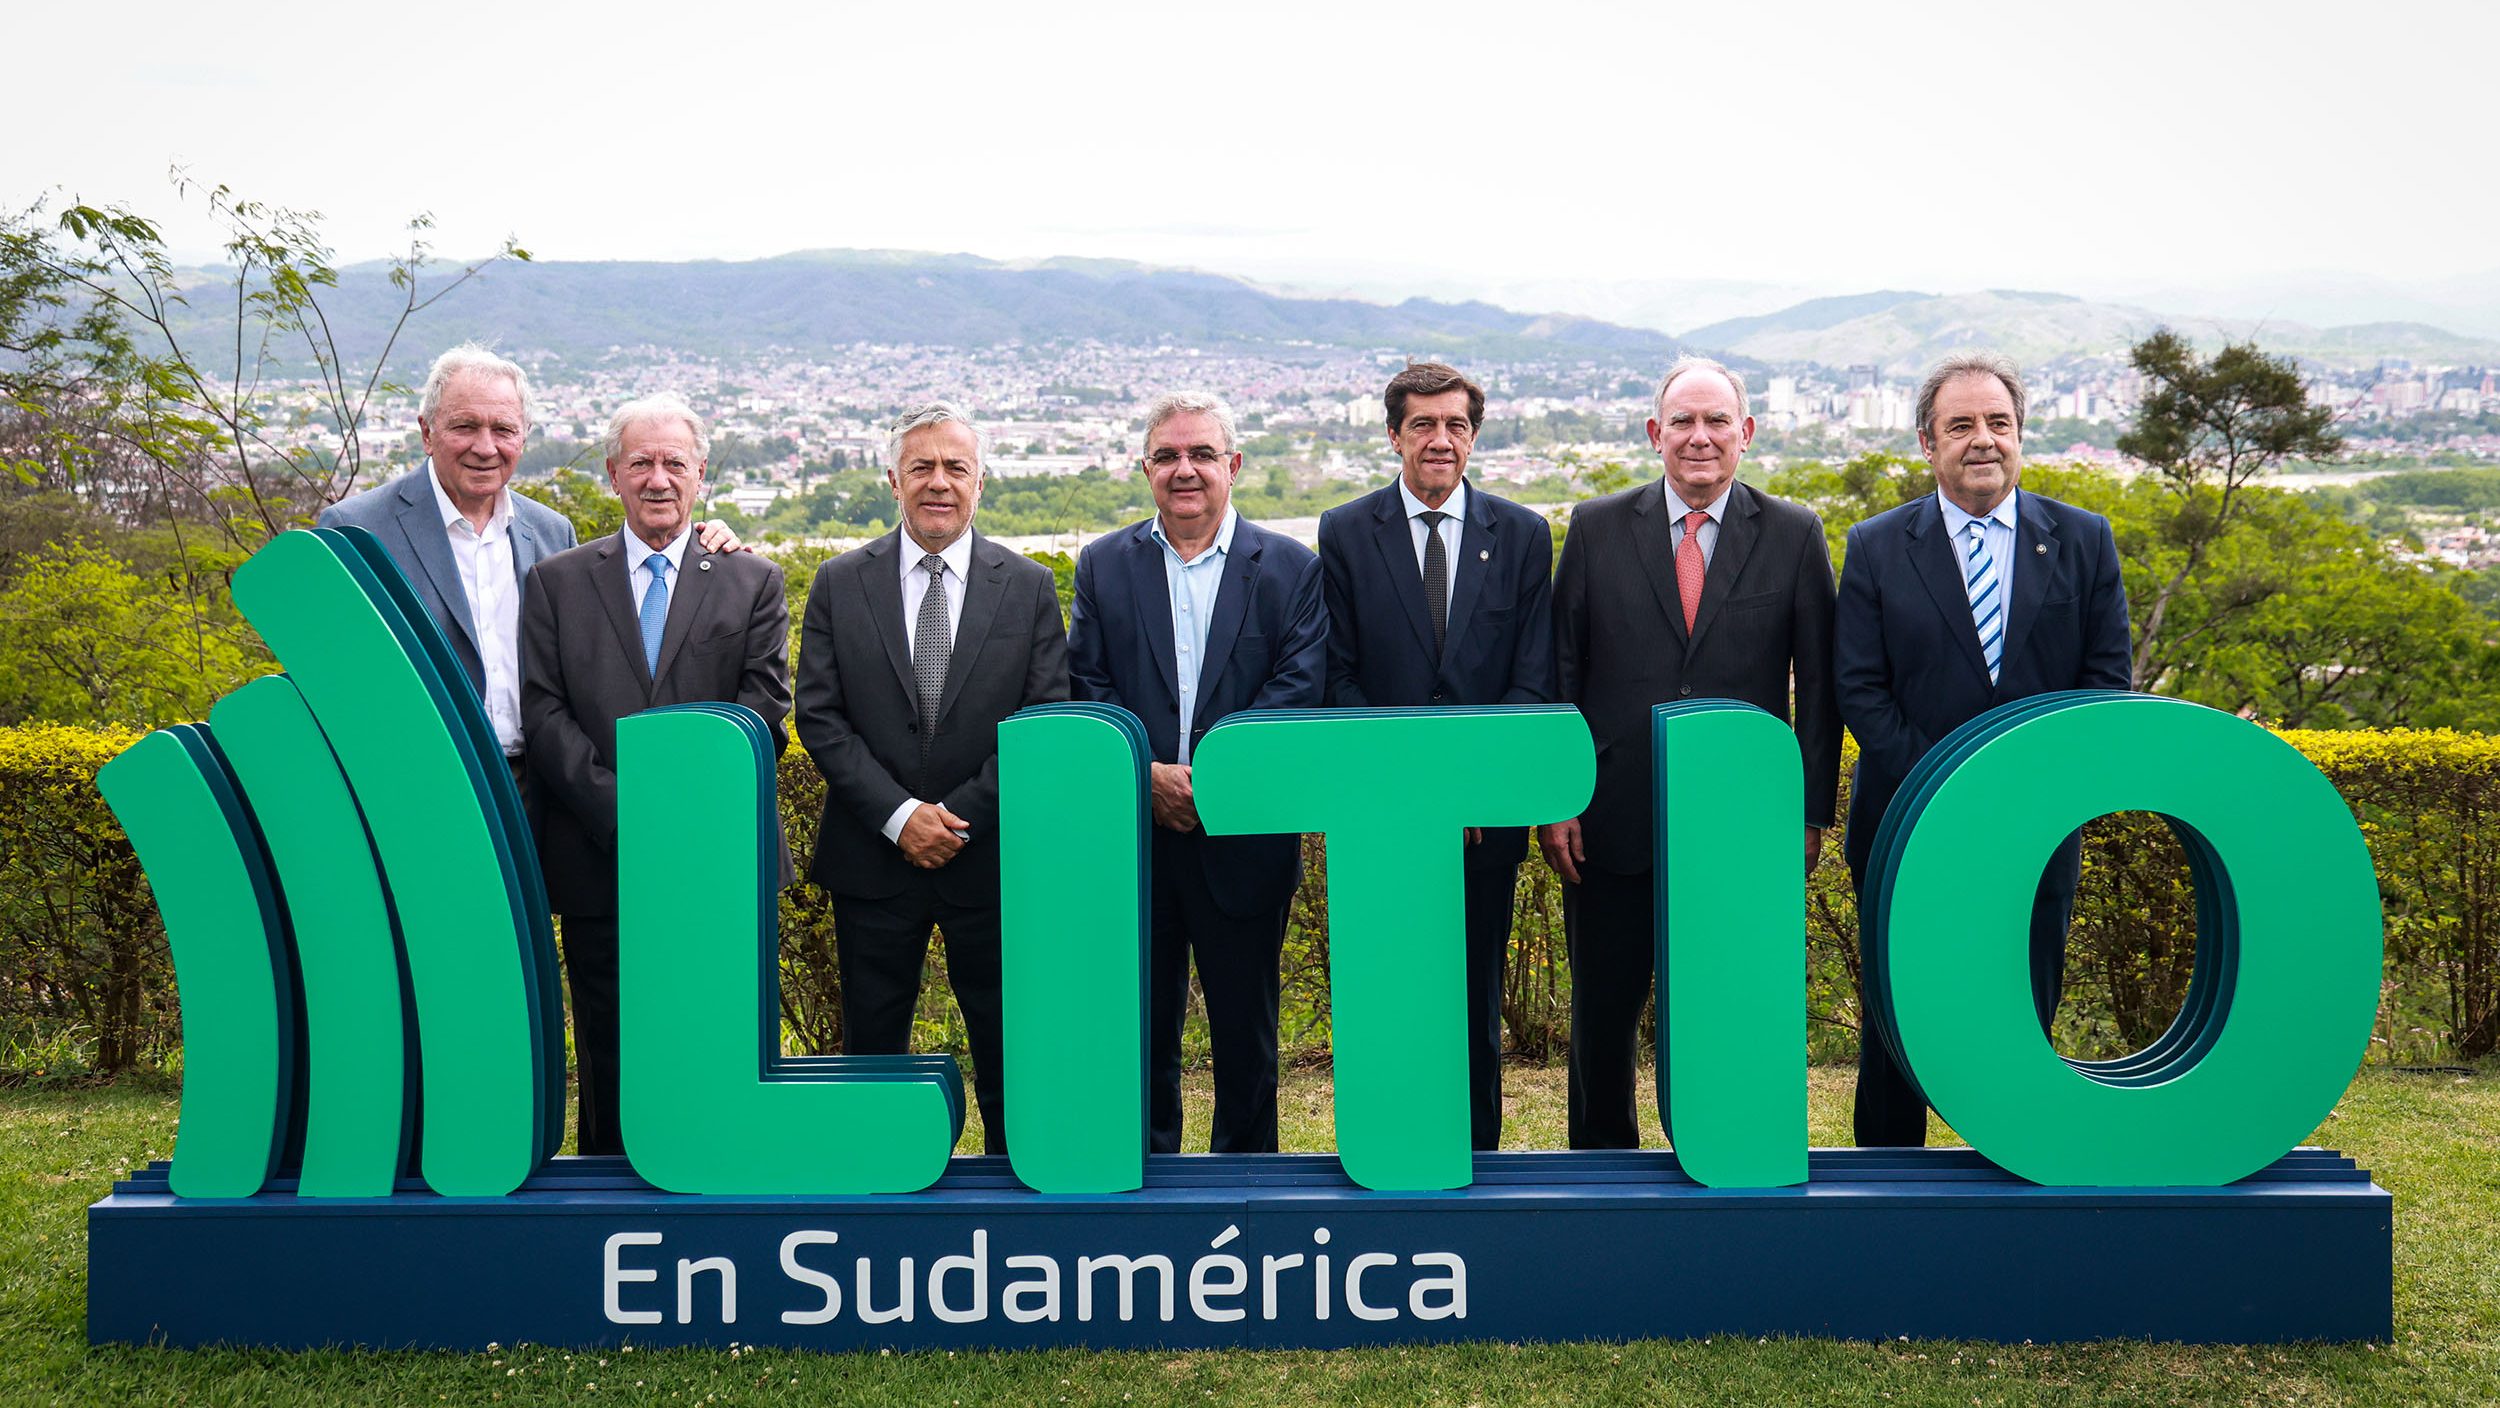
De la promesa a la realidad exportadora: El futuro del litio se consolidó en el NOA tras la cumbre «Litio en Sudamérica»
#LitioenSudamerica #LiNews #Litio #Jujuy #PanoramaMinero #Electromovilidad #BateriasdeLitio
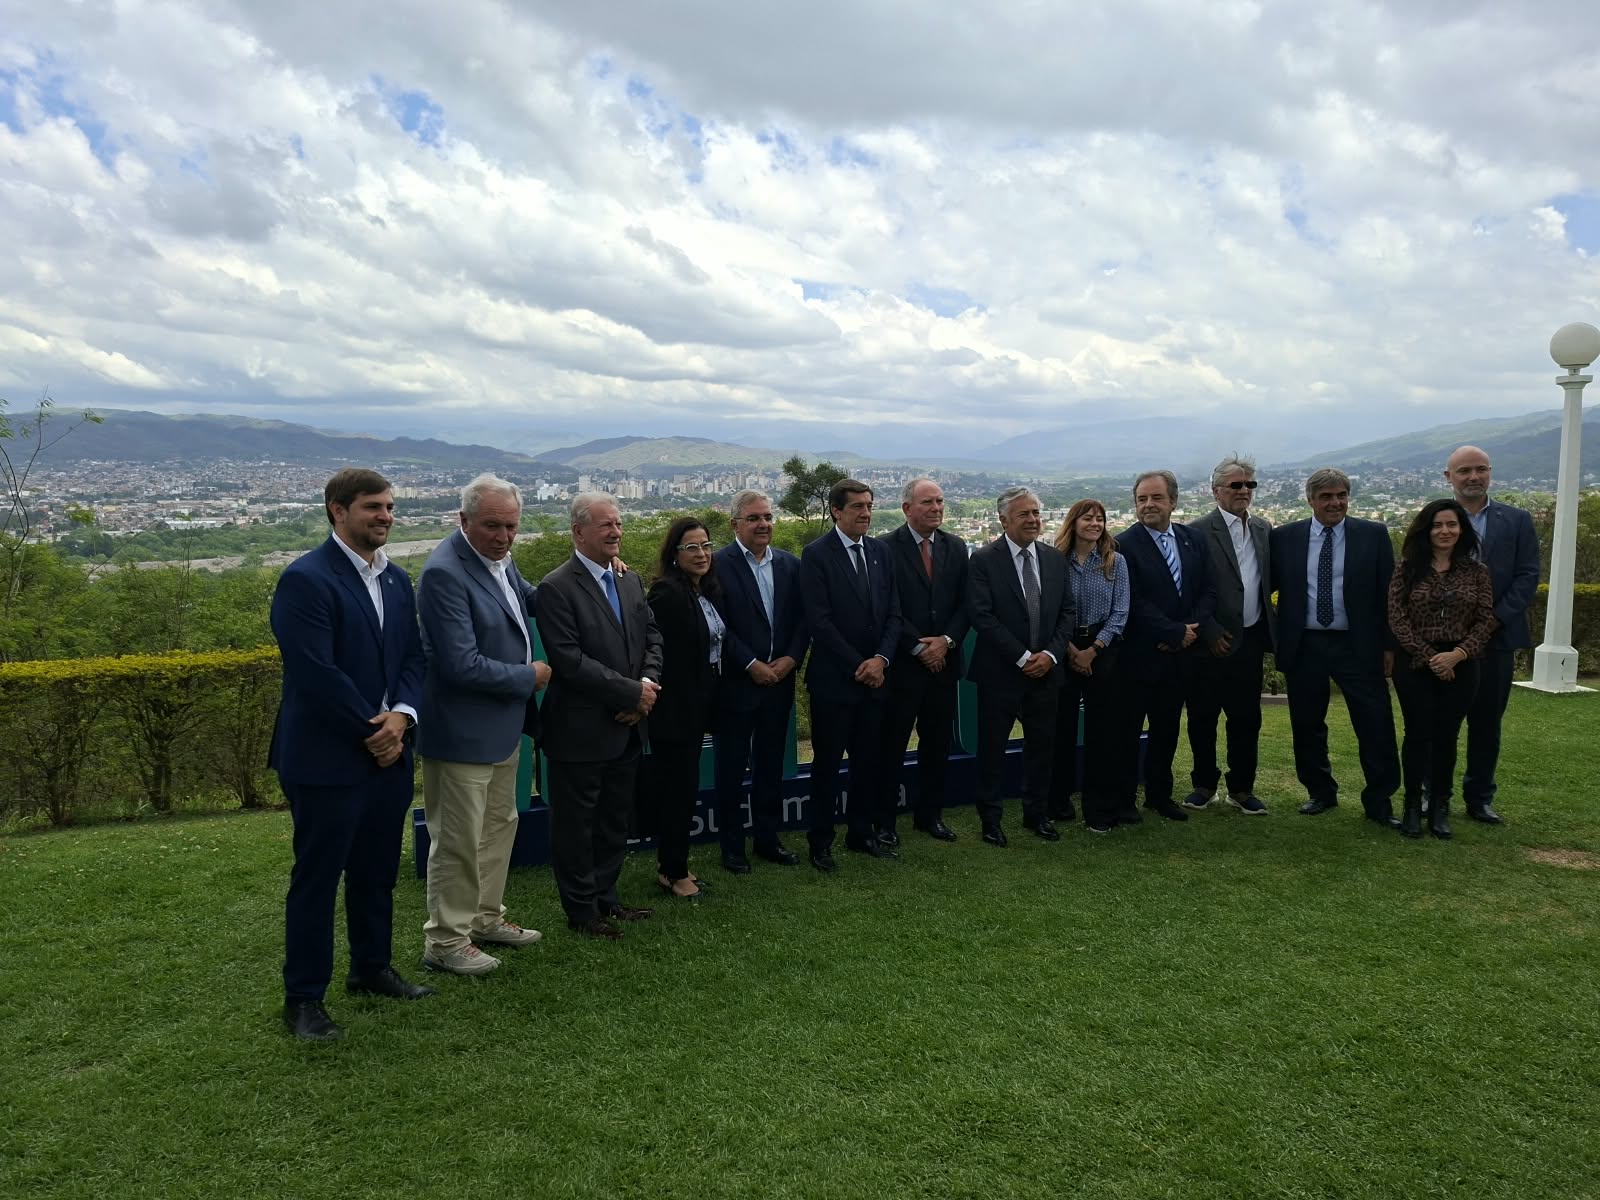
Con un récord de más de 1.900 asistentes, la 15° edición del seminario internacional en San Salvador de Jujuy expuso el salto productivo del norte argentino. La reciente inauguración de la mega planta de POSCO bajo el régimen RIGI y la proyección de quintuplicar la producción hacia 2035 dominan la agenda de un sector estratégico.Por Emilio López King.
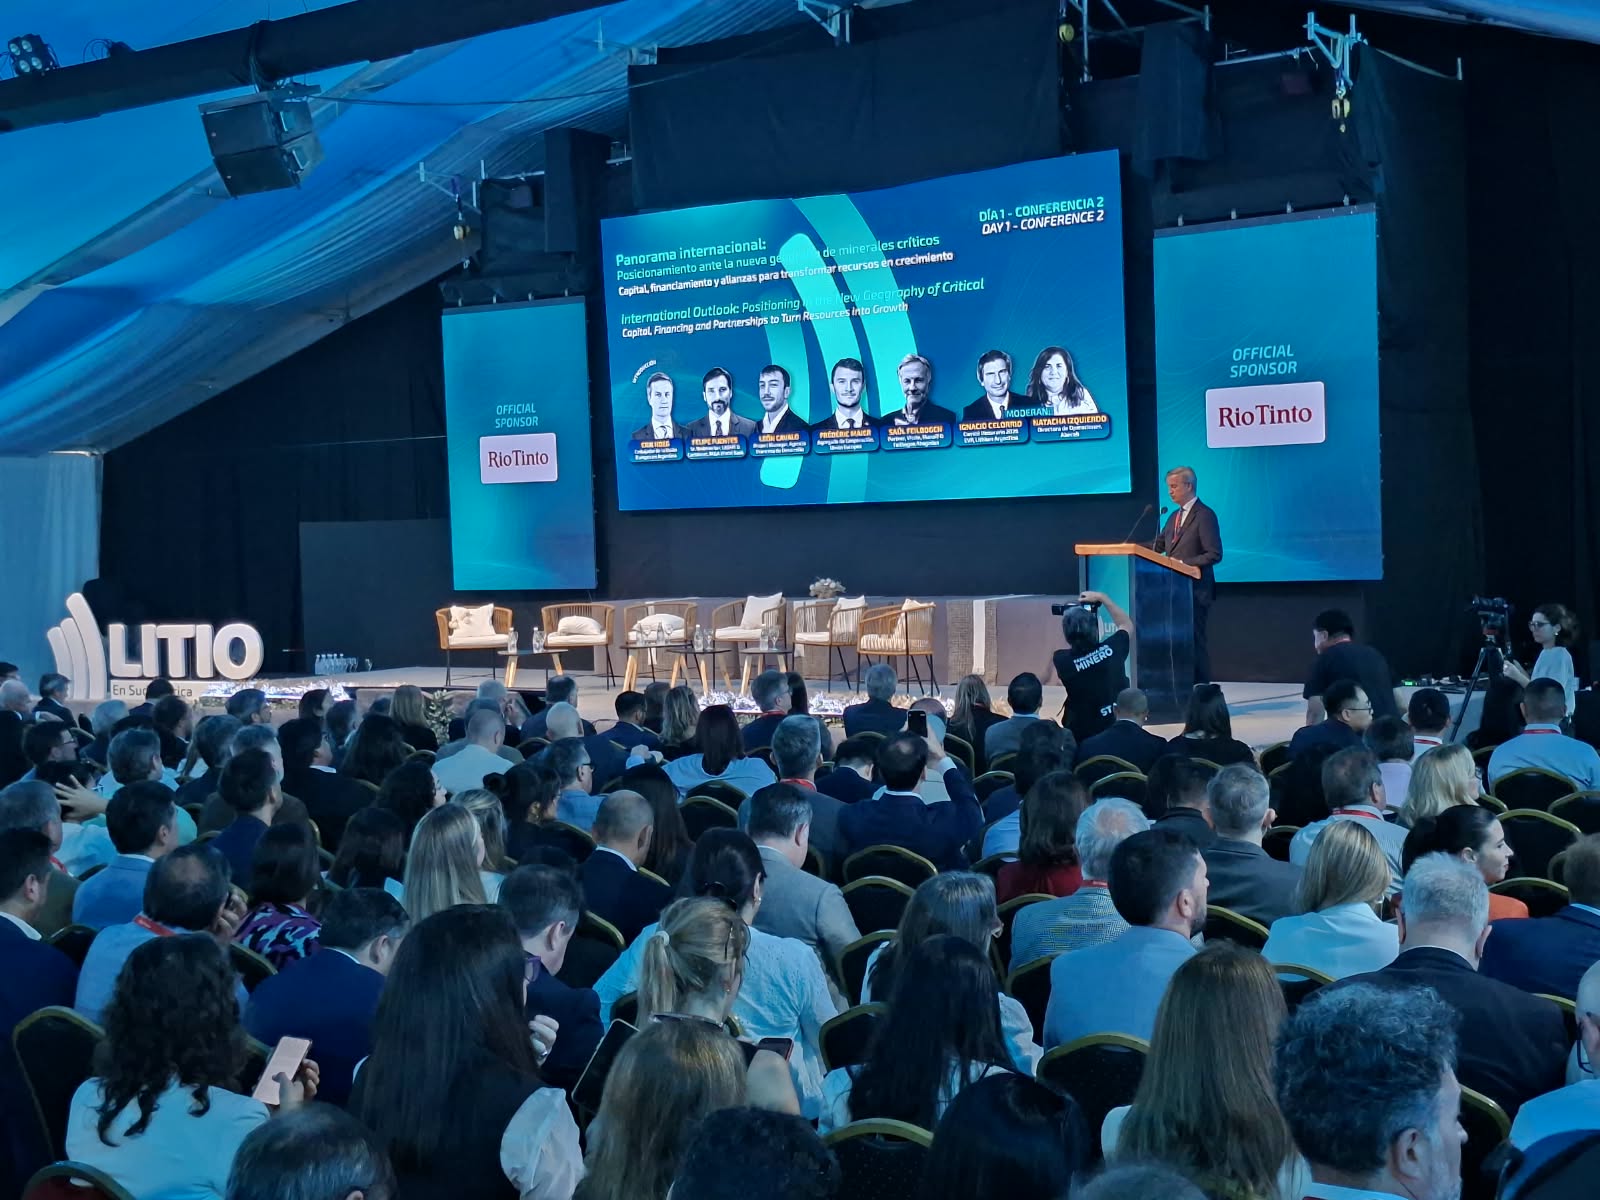
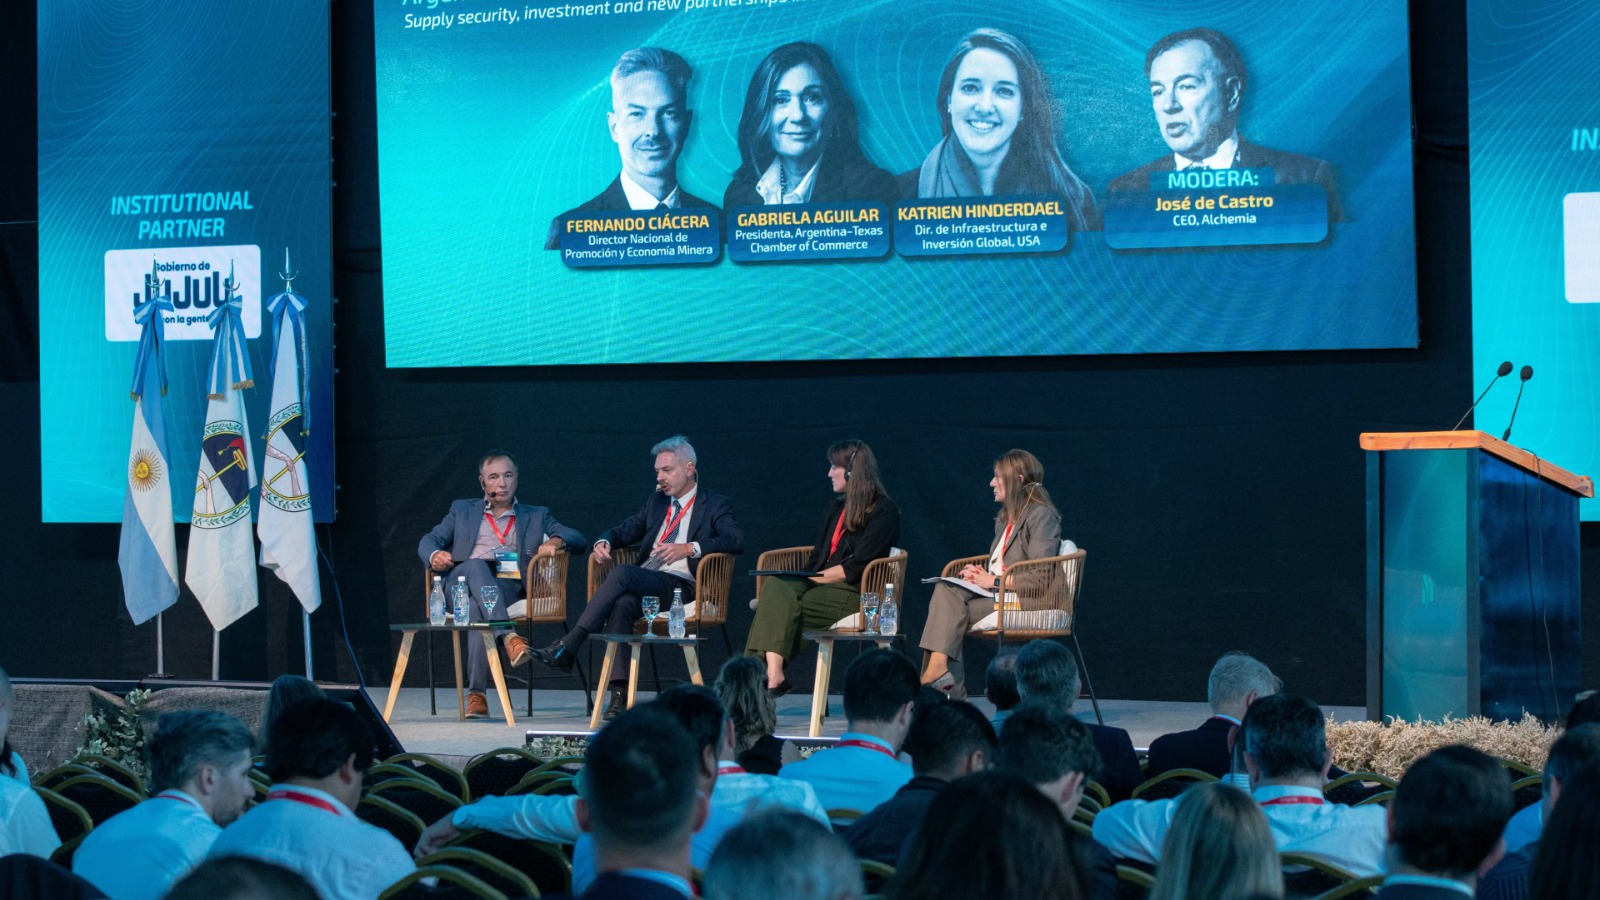
El litio ha dejado definitivamente de ser una promesa de futuro para convertirse en el motor central de la economía del noroeste argentino (NOA). Así quedó demostrado en la 15° edición del Seminario Internacional «Litio en Sudamérica», organizado por Panorama Minero en San Salvador de Jujuy. El evento reunió a líderes corporativos, representantes de 25 países y autoridades gubernamentales en un contexto de marcada aceleración industrial, coronado días después por un hito histórico: la puesta en marcha de la nueva planta comercial de la surcoreana POSCO.
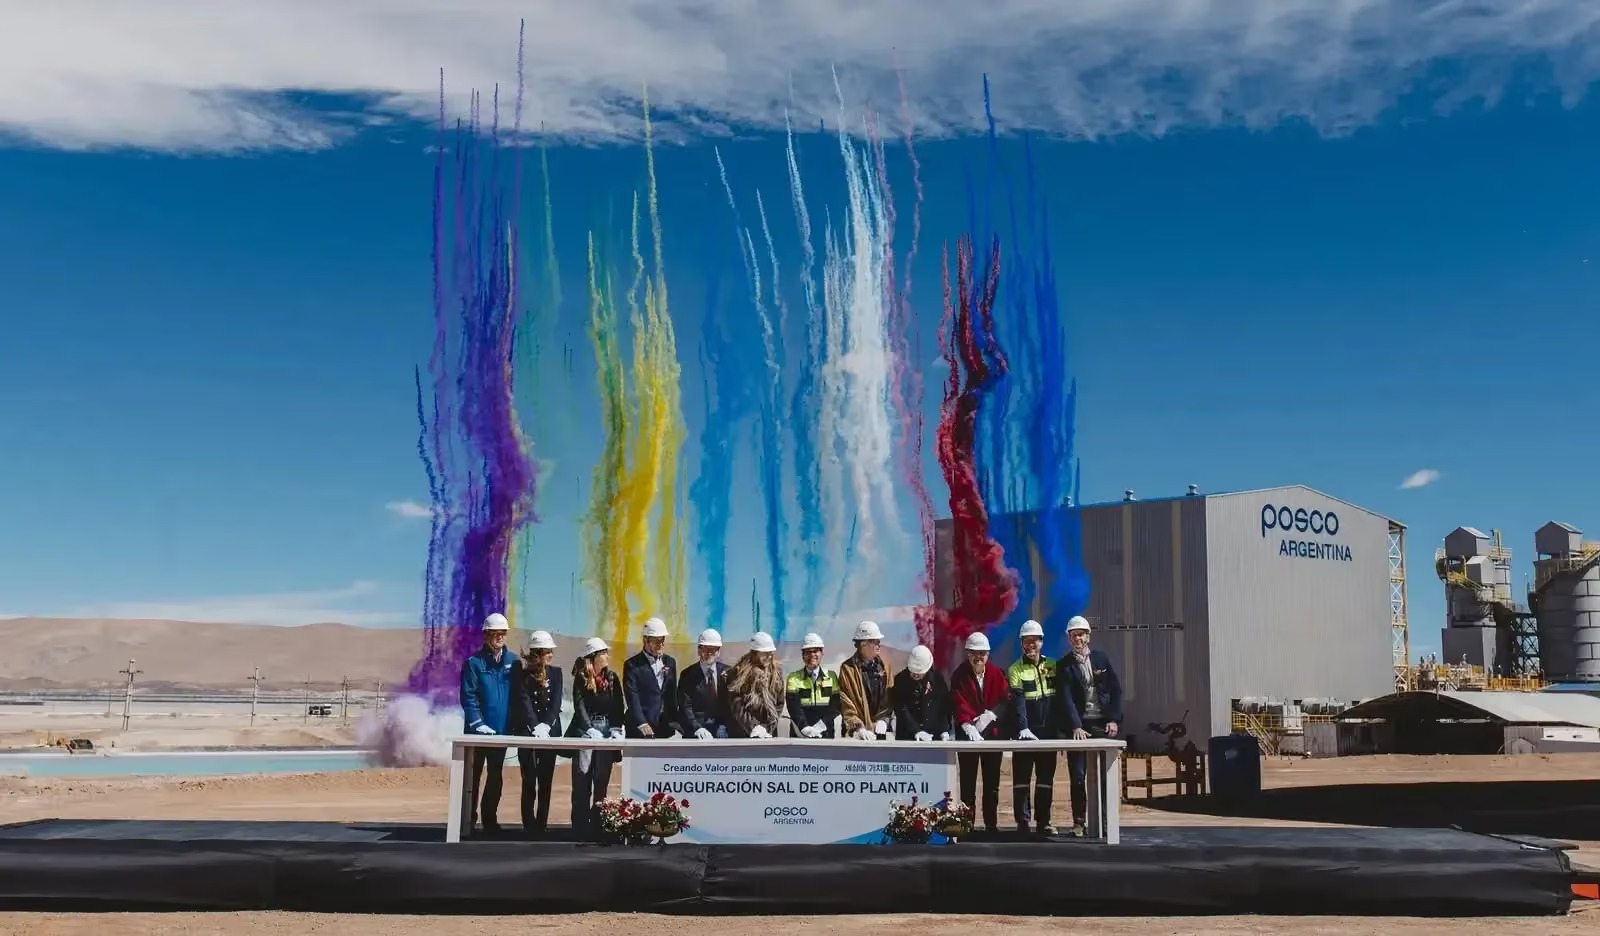
Las cifras oficiales respaldan el clima de optimismo. Entre enero y agosto de este año, las exportaciones de litio argentino alcanzaron los US$ 1.467 millones, representando un notable incremento del 191% en comparación con el mismo período del año anterior. Roberto Cacciola, presidente de la Cámara Argentina de Empresas Mineras (CAEM), graficó este avance al señalar que el país pasó de exportar 32.000 toneladas de carbonato de litio en 2021 a una proyección estimada que superará holgadamente las 170.000 toneladas gracias a las nuevas activaciones fabriles.
Ejes de las ponencias: El llamado a la infraestructura y valor local
A lo largo de las jornadas de debate, los principales paneles marcaron una clara hoja de ruta. Las exposiciones de los presidentes de las cámaras mineras de Jujuy, Salta y Catamarca coincidieron en un diagnóstico unánime: la prioridad ya no es sólo descubrir el recurso, sino dotarlo de la competitividad necesaria a través del desarrollo de infraestructura (vial, energética, hídrica y de gas) y logística ferroviaria.
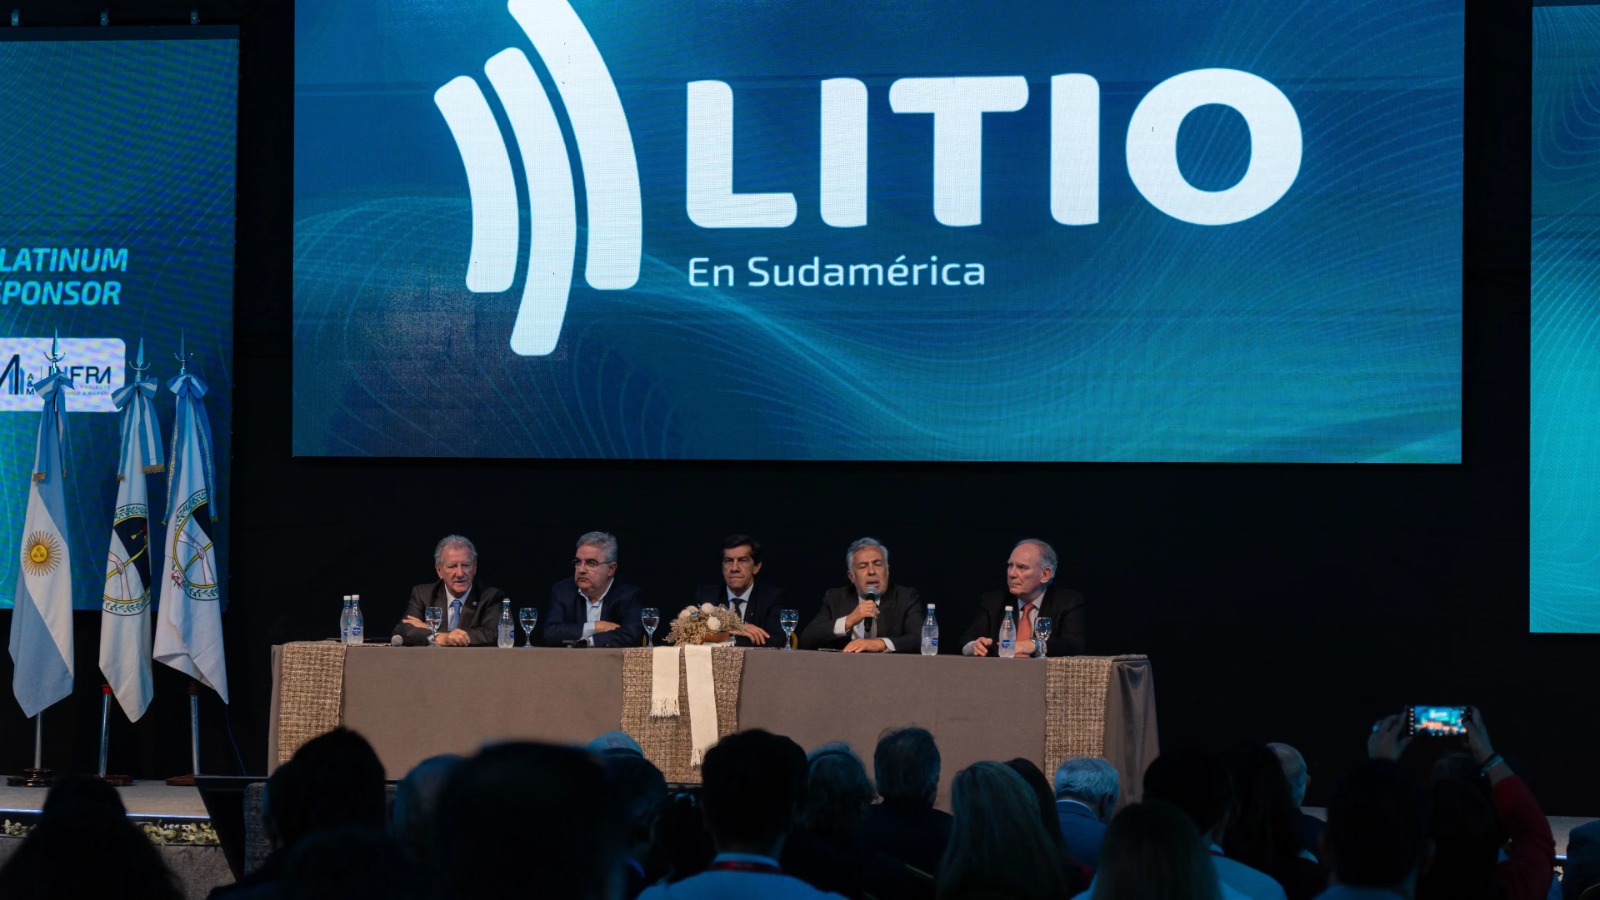
Por otro lado, la geopolítica global y la puja de inversiones entre Estados Unidos, la Unión Europea y Asia ocuparon un espacio central. En este sentido, especialistas internacionales destacaron que, a diferencia de Chile —cuya producción está concentrada en expansiones de proyectos ya existentes—, Argentina posee el portafolio de proyectos nuevos (greenfield) más dinámico del planeta, lo que le permitiría disputar el podio mundial de producción hacia la próxima década.
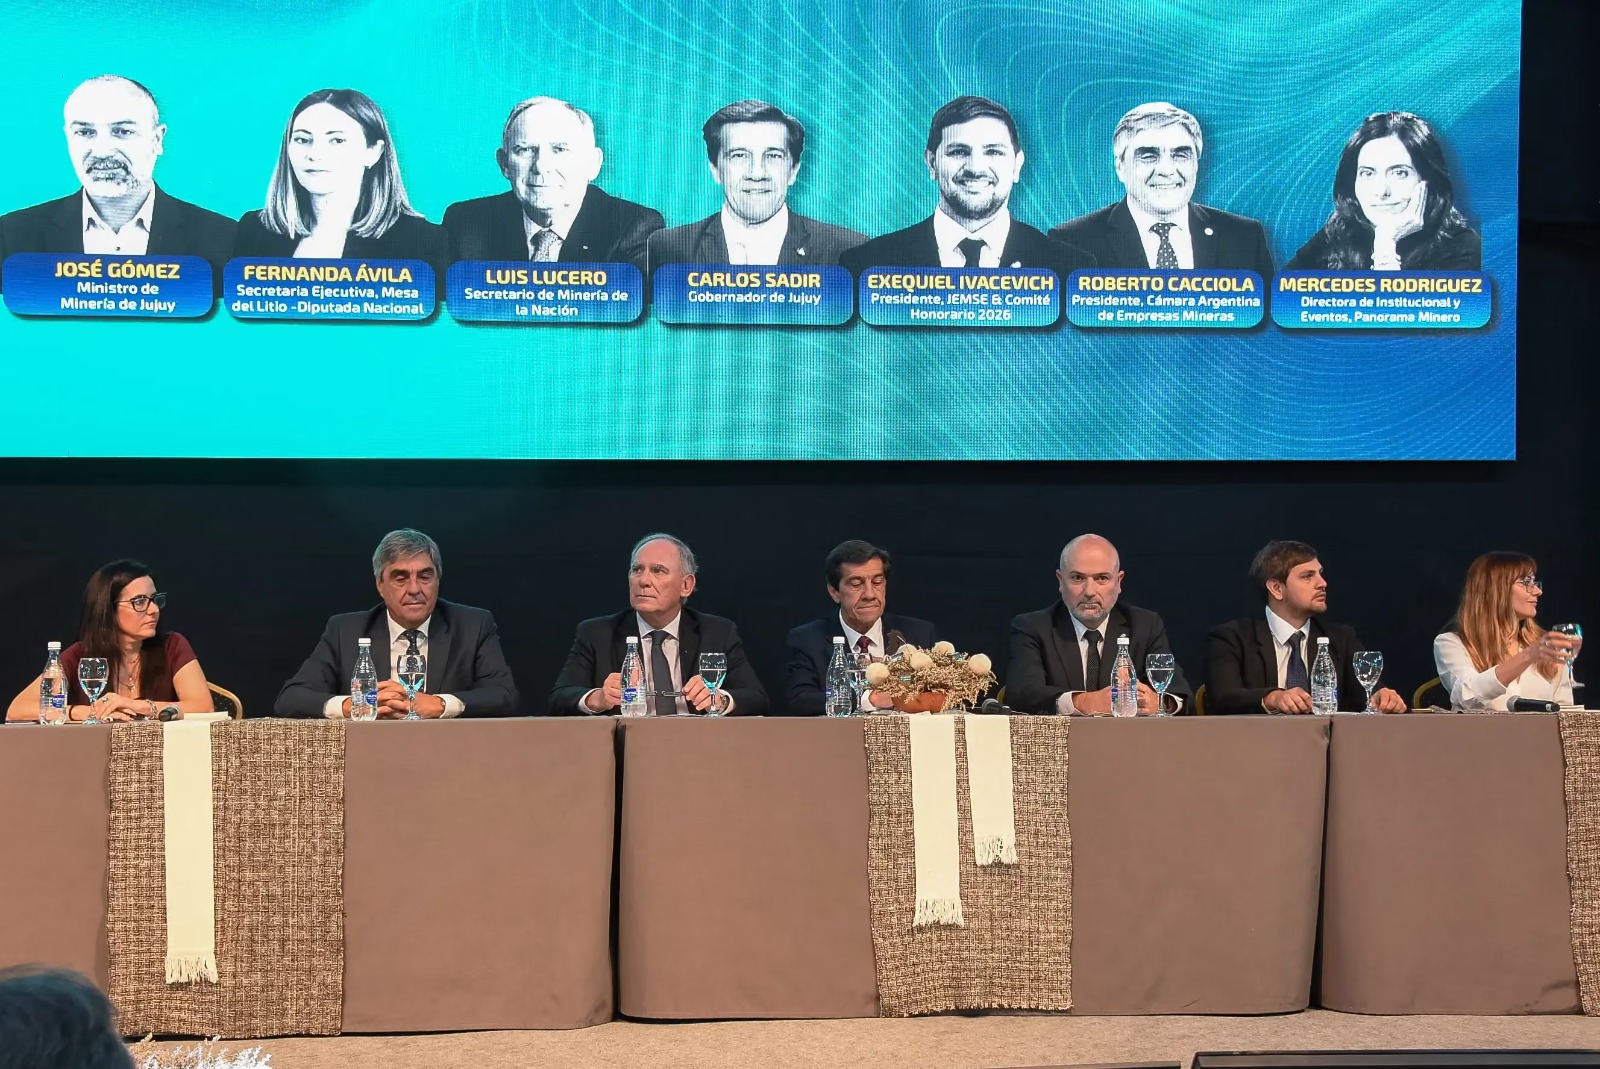
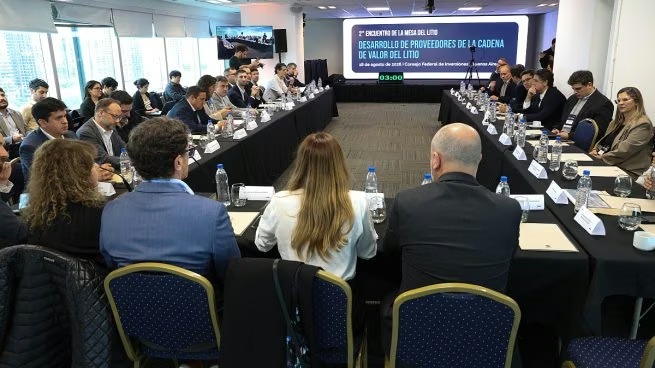
La Mesa del Litio, con la participación activa del Banco Mundial y el Consejo Federal de Inversiones (CFI), aprovechó el marco del encuentro para coordinar el Workshop de Desarrollo de Proveedores, apuntando a elevar los estándares locales de compliance, competitividad y capacitación laboral para que el empleo y las ganancias queden efectivamente arraigados en el territorio.
La mirada de «Mr. Lithium» y su cruda trastienda corporativa
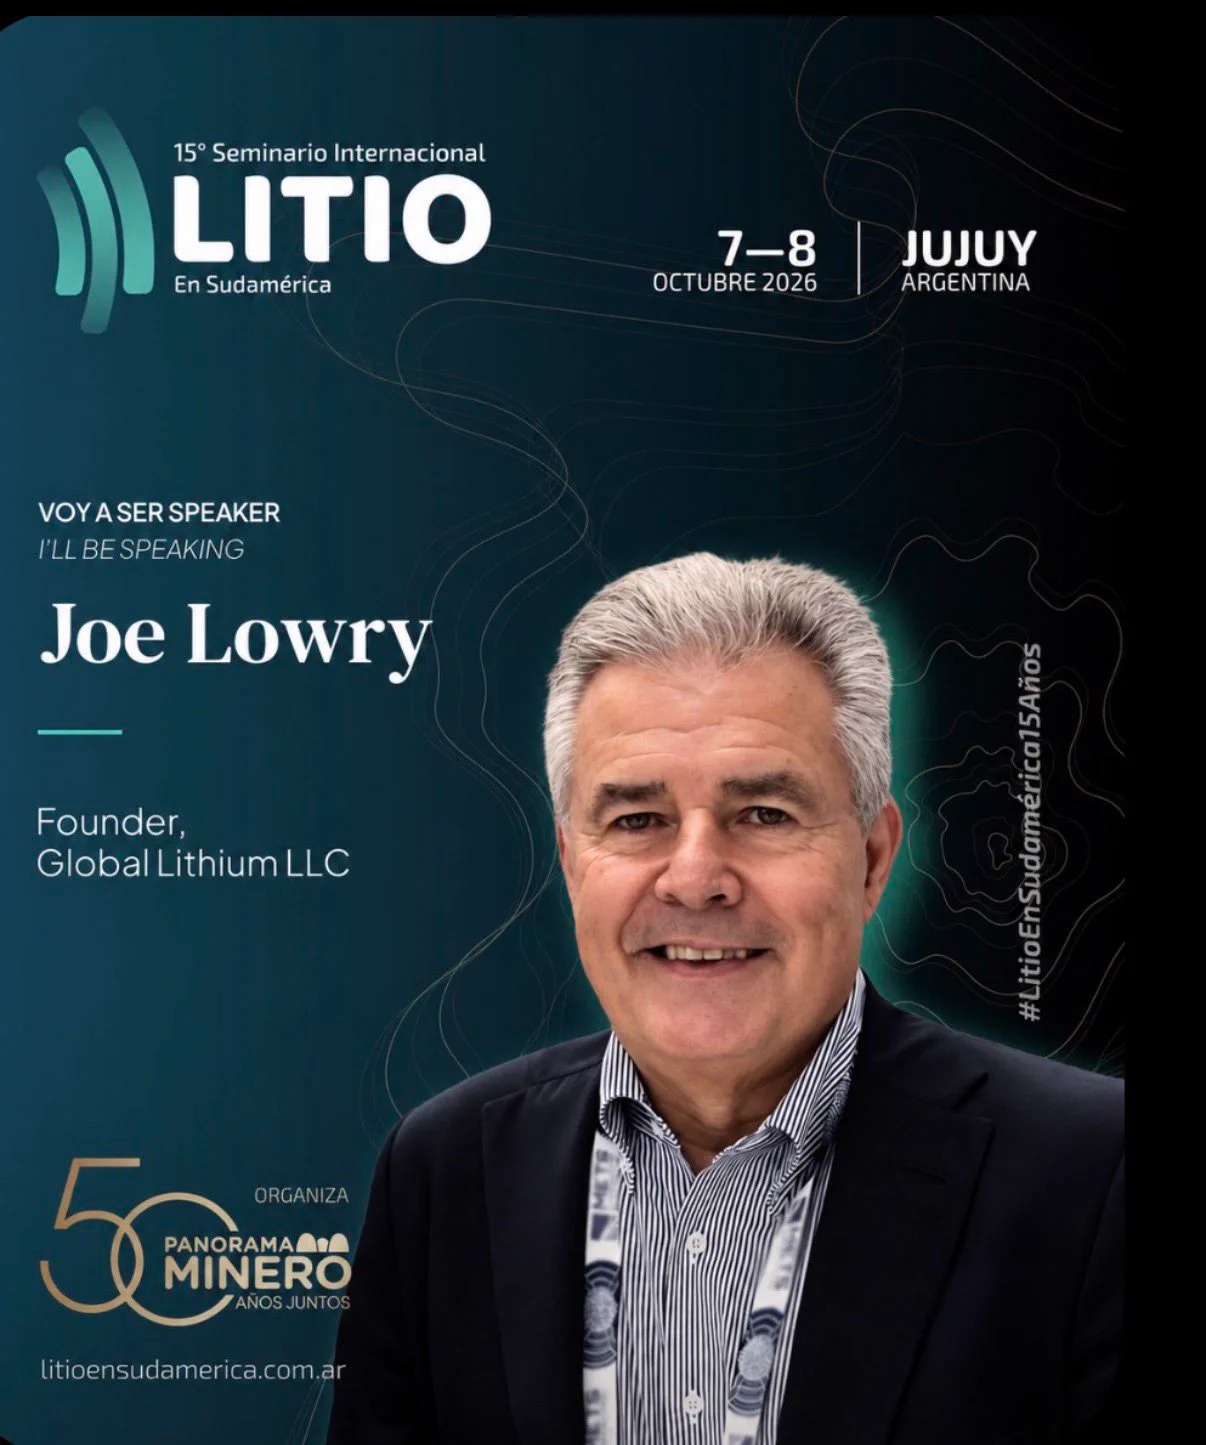
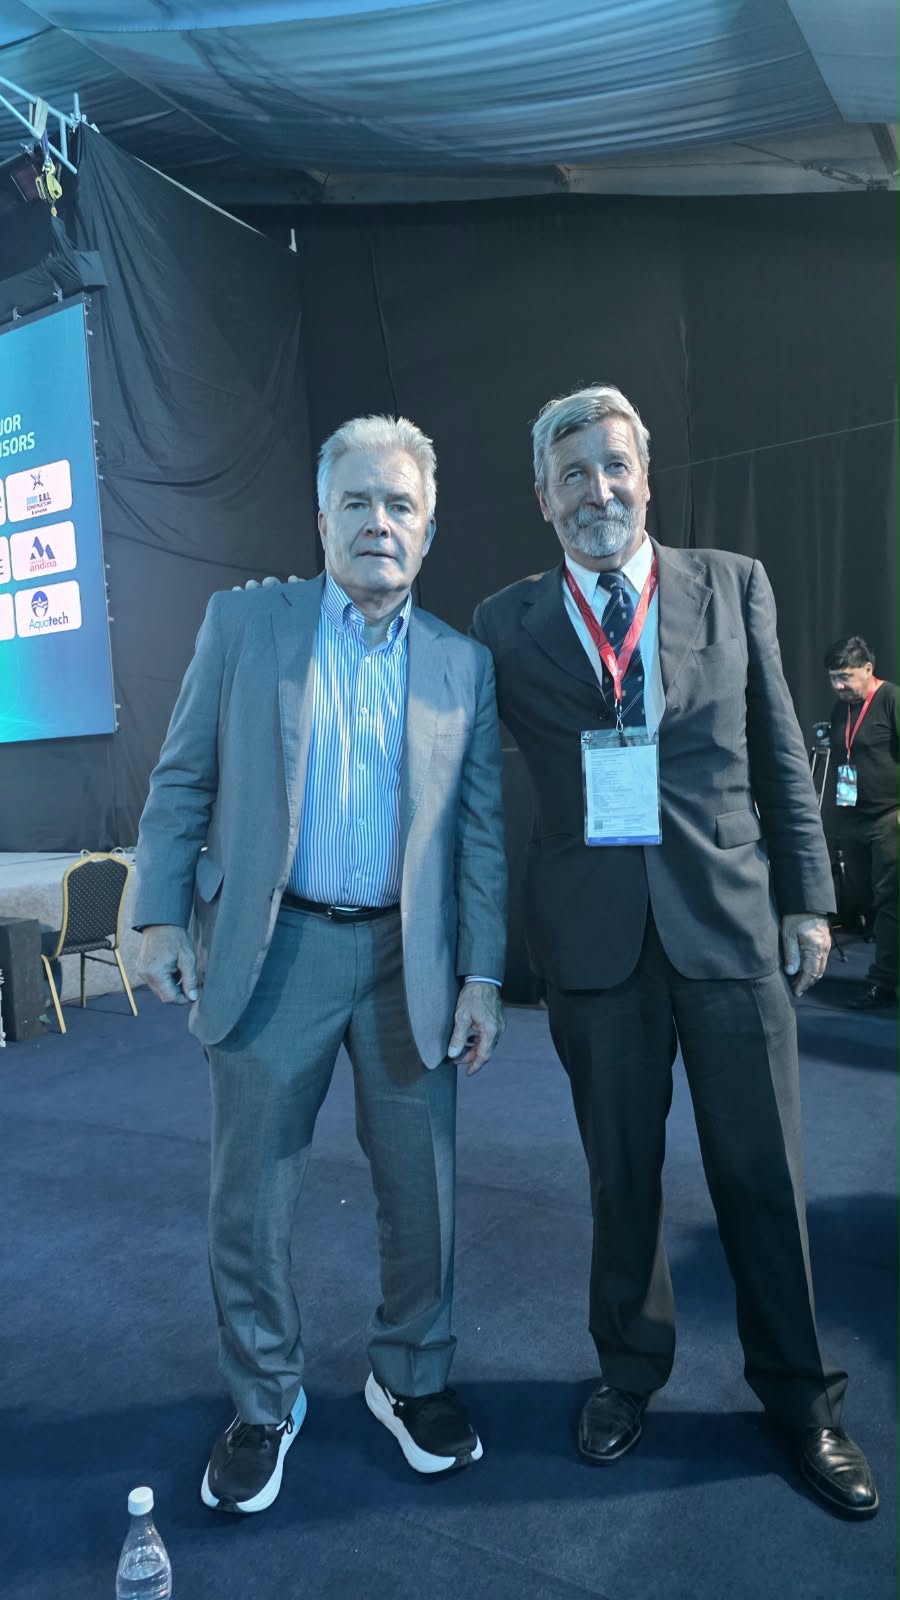
El momento más esperado por los analistas internacionales y los inversores llegó al cierre de las conferencias con la disertación de Joe Lowry, el consultor estadounidense unánimemente apodado a nivel global como «Mr. Lithium» o «Señor Litio».
Con más de tres décadas de experiencia recorriendo salares y negociando contratos en Asia, Lowry expuso una mirada sumamente crítica sobre las narrativas actuales del sector, advirtiendo sobre la diferencia real entre «anunciar capacidad de producción» y «producir de forma competitiva».
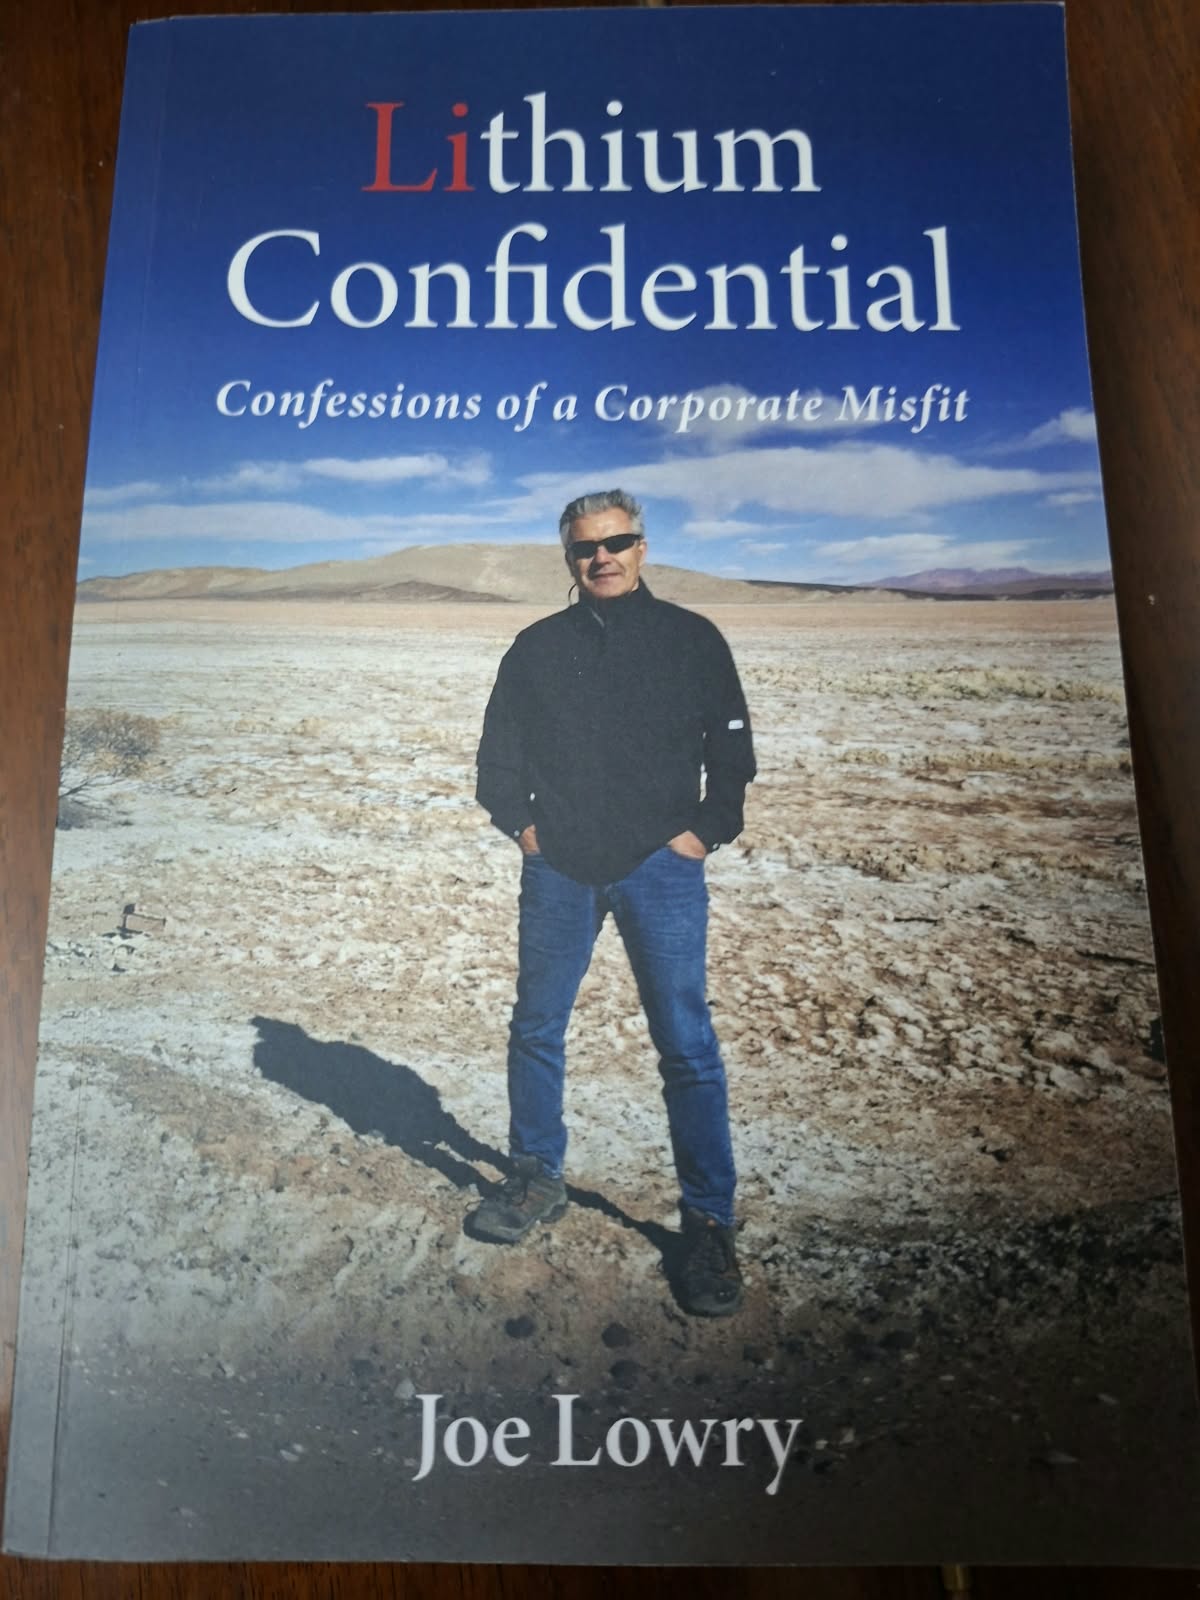
En un evento exclusivo que convocó a cientos de profesionales ansiosos por su firma, Lowry presentó formalmente en el país su reciente obra autobiográfica: «Lithium Confidential: Confessions of a Corporate Misfit» (Litio Confidencial: Confesiones de un inadaptado corporativo).
El libro, lanzado a mediados de este año, entrelaza sus memorias personales con la historia viva del mercado mundial de baterías.
Durante su presentación, Joe Lowry detalló cómo China tejió pacientemente su dominio absoluto sobre la cadena de suministro mientras las potencias occidentales «dormían». Respecto al panorama local, Lowry elogió la calidad geológica de los salares argentinos, pero dejó una advertencia crucial: el negocio del litio debe gestionarse y comprenderse como una compleja industria química especializada, y no simplemente como un mercado minero tradicional de extracción de rocas o commodities convencionales.
Radiografía del Litio en el NOA: Proyectos y Etapas de Desarrollo
Argentina cuenta actualmente con más de 60 proyectos en distintas fases de avance. Con las recientes inauguraciones, el mapa productivo en las tres provincias clave se consolida de la siguiente manera:
1. Proyectos en Operación Comercial (Producción Activa)
Son los yacimientos consolidados que ya inyectan toneladas de compuestos de litio al mercado global y sostienen el crecimiento macroeconómico:
• Salta y Catamarca (Salar del Hombre Muerto): Se consolida fuertemente el proyecto Sal de Oro de la firma surcoreana POSCO Argentina. La empresa acaba de inaugurar formalmente su Planta II de carbonato de litio, la cual aportará 23.000 toneladas anuales destinadas netamente a la exportación. Este hito demandó una inversión que forma parte de un desembolso global superior a los US$ 2.000 millones en el país y marca un precedente al ser el primer proyecto que entra en funcionamiento respaldado por el RIGI.
Esta planta de carbonato complementa a su planta de hidróxido de litio que ya opera en el Parque Industrial de General Güemes (Salta). En el marco de la inauguración, la empresa firmó además un memorando con los gobernadores Gustavo Sáenz y Raúl Jalil para diseñar las fases III y IV, apuntando a una meta futura de 100.000 toneladas anuales.
• Catamarca: El histórico yacimiento Fénix (Salar de Hombre Muerto, operado por Arcadium Lithium) mantiene su posición como uno de los activos pioneros y de menor costo del mercado internacional.
• Jujuy: Se destacan Salar de Olaroz (operado por Sales de Jujuy / Arcadium Lithium) y Cauchari-Olaroz (de la firma Exar, integrada por Ganfeng Lithium y Lithium Argentina), pilares fundamentales del volumen exportador de la provincia.
• Salta: Además del nodo de POSCO, cuenta con la producción activa de Centenario-Ratones (de la empresa francesa Eramet y la china Tsingshan) y los avances de Mariana (Ganfeng Lithium).
2. Proyectos en Construcción Avanzada y Próximos a Producir
Proyectos con plantas piloto validadas o infraestructura fabril en edificación que iniciarán operaciones comerciales en el corto plazo:
• Salta: Destaca el proyecto Rincón (adquirido por la gigante anglo-australiana Rio Tinto, que ejecuta fuertes planes de inversión).
• Catamarca: Sal de Vida (Arcadium Lithium) y Tres Quebradas (Zijin Mining) avanzan a paso firme en sus fases de edificación y expansión.
•Minera Cordillera SAU (con el proyecto 3 Cruces ) con el PEA finalizado y avanzando para conseguir el PFS antes de fin de año .
• Jujuy: La provincia sigue sumando capacidad de procesamiento a partir de la reciente luz verde ambiental para la construcción de una tercera planta de procesamiento a cargo de la compañía CNGR.
3. Proyectos en Exploración Avanzada y Factibilidad
Iniciativas que se encuentran completando estudios ambientales, de reservas geológicas y pruebas de Extracción Directa de Litio (DLE):
• En esta franja se ubican decenas de proyectos distribuidos en los salares de Pocitos, Pastos Grandes, Tolillar, Antofalla y Diablillos. Empresas internacionales como Bai Tau Minerals y Lithium South avanzan en la prefactibilidad de nuevas áreas exploratorias en la región.
Perspectivas a futuro: Desafíos hacia 2035
El horizonte de la minería de minerales críticos en el país plantea un escenario de alto impacto macroeconómico. La Secretaría de Minería prevé alcanzar una capacidad instalada de 650.000 toneladas para el año 2035, lo que multiplicaría por cinco los volúmenes actuales.
El horizonte de la minería de minerales críticos en el país plantea un escenario de alto impacto macroeconómico. La Secretaría de Minería prevé alcanzar una capacidad instalada de 650.000 toneladas para el año 2035, lo que multiplicaría por cinco los volúmenes actuales.Sin embargo, el consenso de la cumbre determinó que para consolidar este liderazgo global de manera efectiva, Argentina debe resolver debates internos pendientes.
El verdadero éxito de la transición energética radicará en un equilibrio sostenible: garantizar seguridad jurídica integral para sostener inversiones de gran escala como las del RIGI y, en paralelo, robustecer el monitoreo ambiental hídrico y asegurar la licencia social mediante una distribución equitativa de las oportunidades y el empleo con las comunidades originarias locales.
*Emilio López King es Director de LiNews www.litio.com.ar 
LITIO ARGENTINA
Litio en Sudamérica 2026: China anticipa el futuro del litio y ubica a Argentina entre los grandes ganadores de la próxima década
#LitioenSudamerica #PanoramaMinero #Mineria #Litio #Argentina #Lithium #Jujuy #China #Electromovilidad
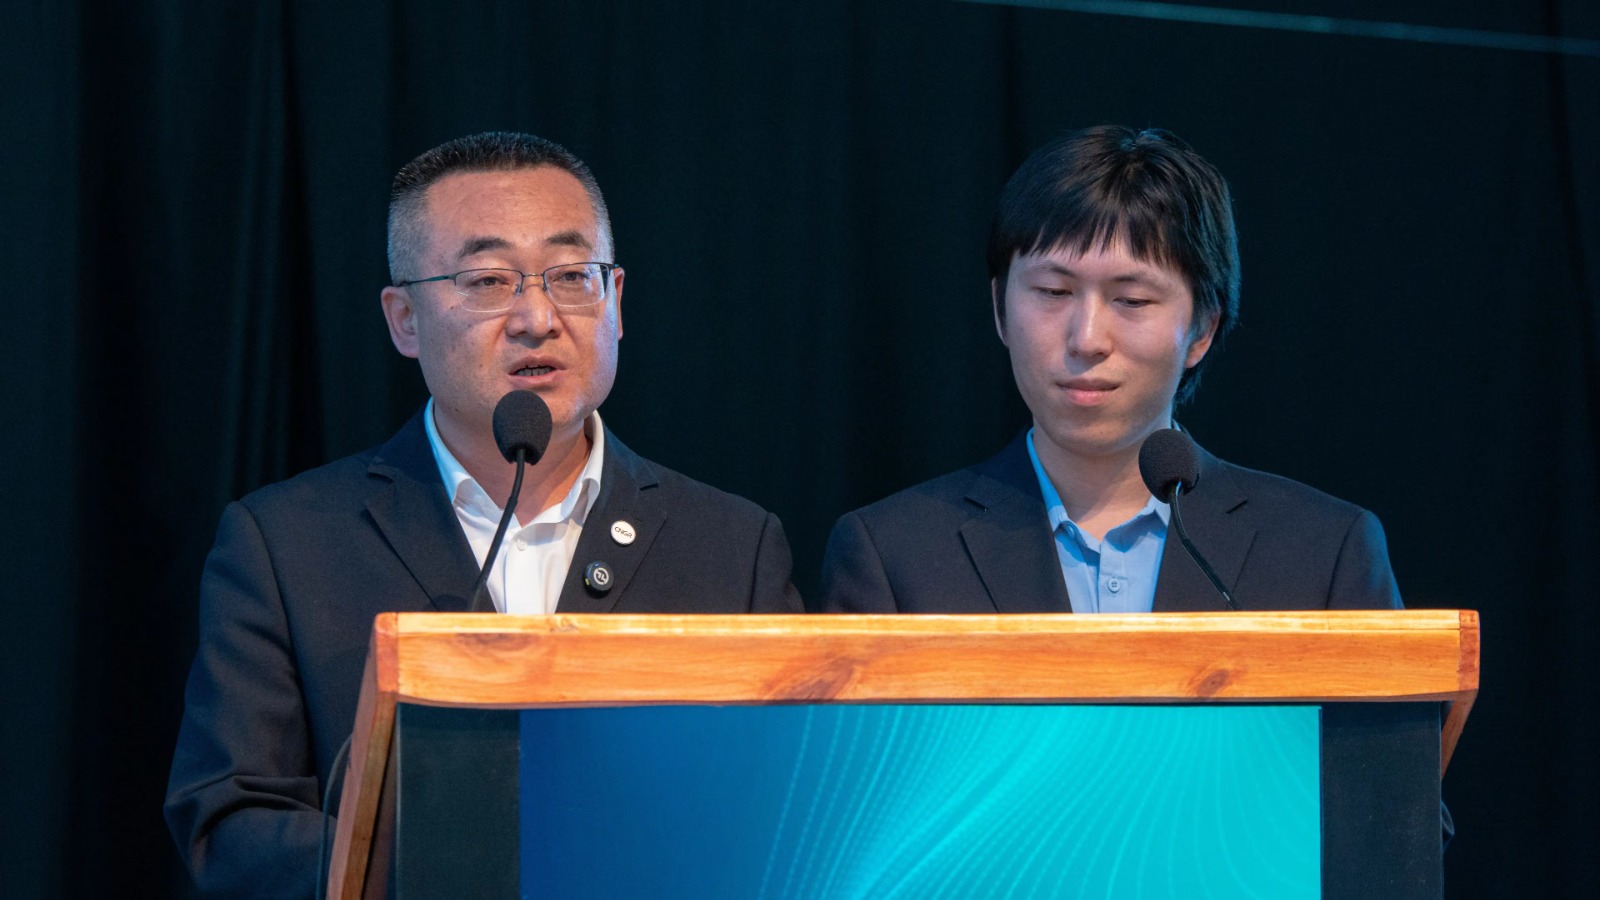
Para CNGR, Argentina combina 28 millones de toneladas de recursos de litio, costos competitivos y una ventana de oportunidad para escalar la extracción directa y avanzar en la cadena de valor.
Yang Jianyu, vicepresidente de CNGR Sudamérica, analizó en Jujuy el mercado global, los costos de producción, el avance de las baterías LFP y las ventajas estratégicas de Argentina hacia 2030. (más…)
LITIO ARGENTINA
Mesa del Litio: las cinco líneas de trabajo que impulsan Jujuy, Salta y Catamarca para acelerar inversiones y proveedores
#MesadelLitio #Litio #Jujuy #LitioenSudamerica #PanoramaMinero #Mineria #Electromovilidad Fernanda Ávila detalló la agenda de la Mesa del Litio para 2026: hoja de ruta, proveedores, proyectos, infraestructura, armonización normativa y fortalecimiento institucional. La Mesa del Litio trabaja con el Banco Mundial en una cartera de proyectos para anticipar necesidades de infraestructura, energía, agua y gas en Jujuy, […]
#MesadelLitio #Litio #Jujuy #LitioenSudamerica #PanoramaMinero #Mineria #Electromovilidad
Fernanda Ávila detalló la agenda de la Mesa del Litio para 2026: hoja de ruta, proveedores, proyectos, infraestructura, armonización normativa y fortalecimiento institucional.
La Mesa del Litio trabaja con el Banco Mundial en una cartera de proyectos para anticipar necesidades de infraestructura, energía, agua y gas en Jujuy, Salta y Catamarca. (más…)

De la promesa a la realidad exportadora: El futuro del litio se consolidó en el NOA tras la cumbre «Litio en Sudamérica»

Litio en Sudamérica 2026: China anticipa el futuro del litio y ubica a Argentina entre los grandes ganadores de la próxima década

Mesa del Litio: las cinco líneas de trabajo que impulsan Jujuy, Salta y Catamarca para acelerar inversiones y proveedores

LITIO DE JUJUY AL MUNDO: LA EMPRESA LITHIUM ARGENTINA TOCÓ LA CAMPANA DE APERTURA DE LA BOLSA DE NUEVA YORK(NYSE)

LITIO EN ARGENTINA: CONOCE A LAS EMPRESAS LÍDERES EN LA FIEBRE DEL ORO BLANCO

CONOCE COMO ES ATÓMICO 3, LA CRIPTOMONEDA ARGENTINA LIGADA A LAS RESERVAS DE LITIO
-
 LITIO ARGENTINA2 semanas ago
Jujuy será capital del litio por dos días: la industria global se prepara para una cita clave
-
 LITIO ARGENTINA3 semanas ago
La agenda que viene en el litio: Jujuy reunirá los debates que atraviesan a la industria
-
 LITIO ARGENTINA5 días ago
De la promesa a la realidad exportadora: El futuro del litio se consolidó en el NOA tras la cumbre «Litio en Sudamérica»
-
 LITIO ARGENTINA1 semana ago
Mesa del Litio: las cinco líneas de trabajo que impulsan Jujuy, Salta y Catamarca para acelerar inversiones y proveedores
-
 LITIO ARGENTINA1 semana ago
Litio en Salta y Catamarca: POSCO pone en marcha la Planta II de Sal de Oro marcando el inicio de inversiones RIGI en minería argentina
-
 LITIO ARGENTINA1 semana ago
Litio en Sudamérica 2026: China anticipa el futuro del litio y ubica a Argentina entre los grandes ganadores de la próxima década